

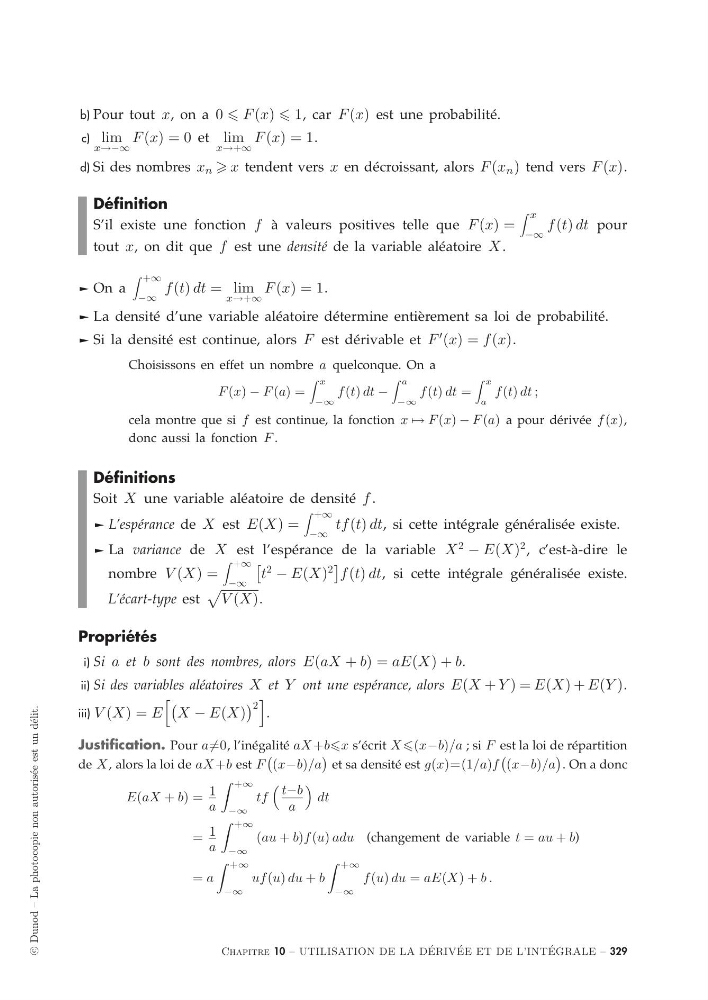
b) Pour tout x, on a 0 F (x) 1, car F (x) est une probabilité.
c) lim
x→−∞
F (x) = 0 et lim
x→+∞
F (x) = 1.
d) Si des nombres x n x tendent vers x en décroissant, alors F (x n ) tend vers F (x).
Définition
S’il existe une fonction f à valeurs positives telle que F (x) =
x
−∞
f (t) dt pour
tout x, on dit que f est une densité de la variable aléatoire X .
® On a
+∞
−∞
f (t) dt = lim
x→+∞
F (x) = 1.
® La densité d’une variable aléatoire détermine entièrement sa loi de probabilité.
® Si la densité est continue, alors F est dérivable et F
(x) = f (x).
Choisissons en effet un nombre a quelconque. On a
F (x) − F (a) =
x
−∞
f (t) dt −
a
−∞
f (t) dt =
x
a
f (t) dt ;
cela montre que si f est continue, la fonction x → F (x) − F (a) a pour dérivée f (x),
donc aussi la fonction F .
Définitions
Soit X une variable aléatoire de densité f .
® L’espérance de X est E(X) =
+∞
−∞
tf (t) dt, si cette intégrale généralisée existe.
® La variance de X est l’espérance de la variable X
2
− E(X)
2 , c’est-à-dire le
nombre V (X) =
+∞
−∞
t
2
− E(X)
2
f (t) dt, si cette intégrale généralisée existe.
L’écart-type est
V (X).
Propriétés
i) Si a et b sont des nombres, alors E(aX + b) = aE(X) + b.
ii) Si des variables aléatoires X et Y ont une espérance, alors E(X + Y ) = E(X) + E(Y ).
iii) V (X) = E
X − E(X)
2
.
Justification. Pour a =0, l’inégalité aX +bx s’écrit X (x−b)/a ; si F est la loi de répartition
de X , alors la loi de aX +b est F
(x−b)/a
et sa densité est g(x)=(1/a)f
(x−b)/a
. On a donc
E(aX + b) = 1
a
+∞
−∞
tf
t−b
a
dt
= 1
a
+∞
−∞
(au + b)f (u) adu (changement de variable t = au + b)
= a
+∞
−∞
uf (u) du + b
+∞
−∞
f (u) du = aE(X) + b .
Chapitre 10 – UTILISATION DE LA D ´
ERIV ´
EE ET DE L’INT ´
EGRALE – 329