

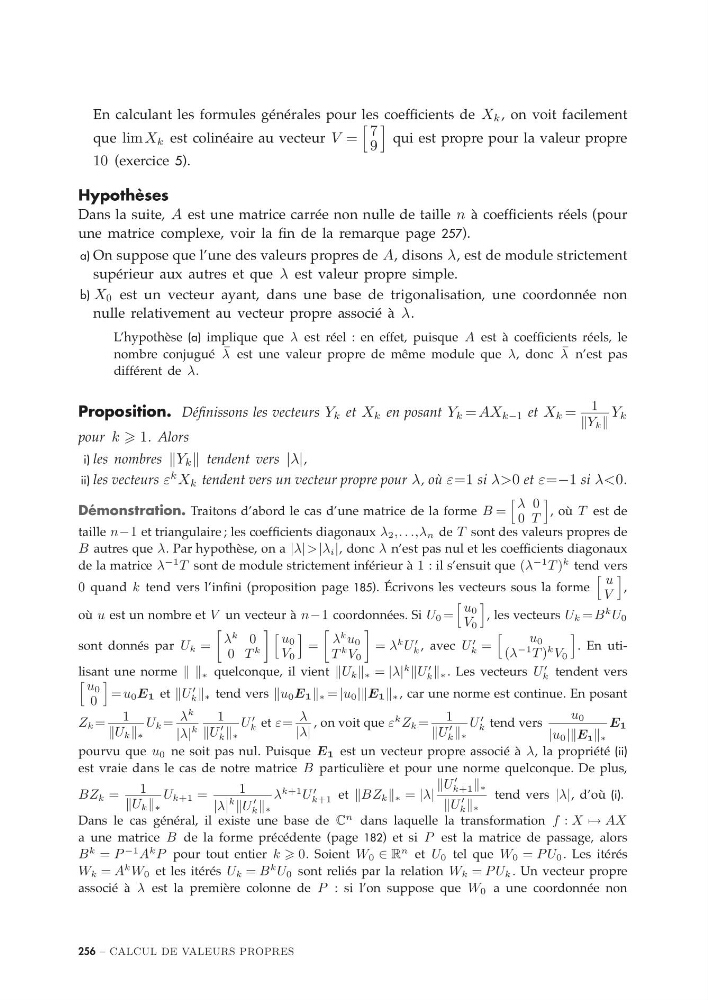
En calculant les formules générales pour les coefficients de X k , on voit facilement
que lim X k est colinéaire au vecteur V =
7
9
qui est propre pour la valeur propre
10 (exercice 5).
Hypothèses
Dans la suite, A est une matrice carrée non nulle de taille n à coefficients réels (pour
une matrice complexe, voir la fin de la remarque page 257).
a) On suppose que l’une des valeurs propres de A, disons λ, est de module strictement
supérieur aux autres et que λ est valeur propre simple.
b) X 0 est un vecteur ayant, dans une base de trigonalisation, une coordonnée non
nulle relativement au vecteur propre associé à λ.
L’hypothèse (a) implique que λ est réel : en effet, puisque A est à coefficients réels, le
nombre conjugué λ est une valeur propre de même module que λ, donc λ n’est pas
différent de λ.
Proposition. Définissons les vecteurs Y k et X k en posant Y k = AX k−1 et X k = 1
Y k
Y k
pour k 1. Alors
i) les nombres Y k tendent vers |λ|,
ii) les vecteurs ε
k X k tendent vers un vecteur propre pour λ, où ε=1 si λ>0 et ε=−1 si λ<0.
Démonstration. Traitons d’abord le cas d’une matrice de la forme B =
λ 0
0 T
, où T est de
taille n−1 et triangulaire ; les coefficients diagonaux λ 2 ,. . .,λ n de T sont des valeurs propres de
B autres que λ. Par hypothèse, on a |λ| > |λ i |, donc λ n’est pas nul et les coefficients diagonaux
de la matrice λ
−1 T sont de module strictement inférieur à 1 : il s’ensuit que (λ
−1 T )
k tend vers
0 quand k tend vers l’infini (proposition page 185). Écrivons les vecteurs sous la forme
u
V
,
où u est un nombre et V un vecteur à n−1 coordonnées. Si U 0 =
u 0
V 0
, les vecteurs U k = B
k U 0
sont donnés par U k =
λ
k 0
0 T
k
u 0
V 0
=
λ
k u 0
T
k V 0
= λ
k U
k , avec U
k =
u 0
(λ
−1 T )
k V 0
. En utilisant une norme ∗ quelconque, il vient U k ∗ = |λ|
k
U
k ∗ . Les vecteurs U
k tendent vers
u 0
0
= u 0 E 1 et U
k ∗ tend vers u 0 E 1 ∗ = |u 0 ||E 1 ∗ , car une norme est continue. En posant
Z k = 1
U k ∗
U k = λ
k
|λ|
k
1
U
k ∗
U
k et ε= λ
|λ|
, on voit que ε
k Z k = 1
U
k ∗
U
k tend vers
u 0
|u 0 ||E 1 ∗
E 1
pourvu que u 0 ne soit pas nul. Puisque E 1 est un vecteur propre associé à λ, la propriété (ii)
est vraie dans le cas de notre matrice B particulière et pour une norme quelconque. De plus,
BZ k =
1
U k ∗
U k+1 =
1
|λ|
k U
k ∗
λ
k+1 U
k+1 et BZ k ∗ = |λ|
U
k+1 ∗
U
k ∗
tend vers |λ|, d’où (i).
Dans le cas général, il existe une base de C
n dans laquelle la transformation f : X → AX
a une matrice B de la forme précédente (page 182) et si P est la matrice de passage, alors
B
k = P
−1 A
k P pour tout entier k 0. Soient W 0 ∈ R
n et U 0 tel que W 0 = P U 0 . Les itérés
W k = A
k W 0 et les itérés U k = B
k U 0 sont reliés par la relation W k = P U k . Un vecteur propre
associé à λ est la première colonne de P : si l’on suppose que W 0 a une coordonnée non
256 – CALCUL DE VALEURS PROPRES