

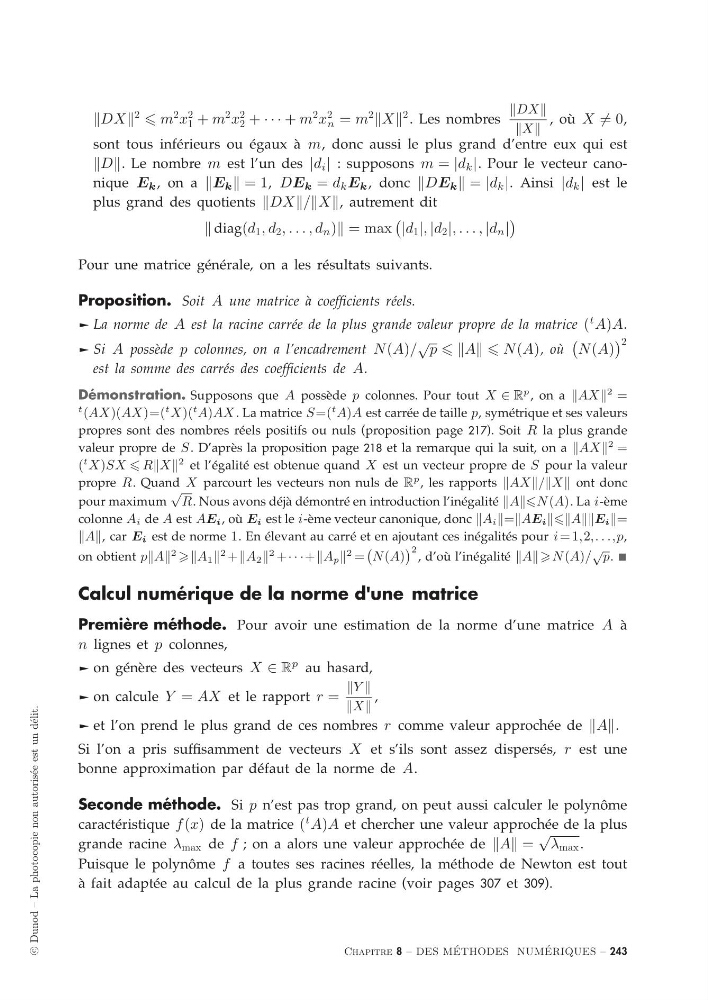
DX
2
m
2 x
2
1 + m
2 x
2
2 + · · · + m
2 x
2
n = m
2
X
2 . Les nombres
DX
X
, où X = 0,
sont tous inférieurs ou égaux à m, donc aussi le plus grand d’entre eux qui est
D. Le nombre m est l’un des |d i | : supposons m = |d k |. Pour le vecteur canonique E k , on a E k = 1, DE k = d k E k , donc DE k = |d k |. Ainsi |d k | est le
plus grand des quotients DX/X, autrement dit
diag(d 1 , d 2 , . . . , d n ) = max
|d 1 |, |d 2 |, . . . , |d n |
Pour une matrice générale, on a les résultats suivants.
Proposition. Soit A une matrice à coefficients réels.
® La norme de A est la racine carrée de la plus grande valeur propre de la matrice (
t A)A.
® Si A possède p colonnes, on a l’encadrement N (A)/
√ p A N (A), où
N (A)
2
est la somme des carrés des coefficients de A.
Démonstration. Supposons que A possède p colonnes. Pour tout X ∈ R
p , on a AX
2 =
t (AX)(AX)=(
t X)(
t A)AX . La matrice S=(
t A)A est carrée de taille p, symétrique et ses valeurs
propres sont des nombres réels positifs ou nuls (proposition page 217). Soit R la plus grande
valeur propre de S . D’après la proposition page 218 et la remarque qui la suit, on a AX
2 =
(
t X)SX RX
2 et l’égalité est obtenue quand X est un vecteur propre de S pour la valeur
propre R. Quand X parcourt les vecteurs non nuls de R
p , les rapports AX/X ont donc
pour maximum
√
R. Nous avons déjà démontré en introduction l’inégalité AN (A). La i-ème
colonne A i de A est AE i , où E i est le i-ème vecteur canonique, donc A i =AE i AE i =
A, car E i est de norme 1. En élevant au carré et en ajoutant ces inégalités pour i = 1,2,. . .,p,
on obtient pA
2
A 1
2 +A 2
2 +· · ·+A p
2 =
N (A)
2 , d’où l’inégalité A N (A)/
√ p.
Calcul numérique de la norme d'une matrice
Première méthode. Pour avoir une estimation de la norme d’une matrice A à
n lignes et p colonnes,
® on génère des vecteurs X ∈ R
p au hasard,
® on calcule Y = AX et le rapport r =
Y
X
,
® et l’on prend le plus grand de ces nombres r comme valeur approchée de A.
Si l’on a pris suffisamment de vecteurs X et s’ils sont assez dispersés, r est une
bonne approximation par défaut de la norme de A.
Seconde méthode. Si p n’est pas trop grand, on peut aussi calculer le polynôme
caractéristique f (x) de la matrice (
t A)A et chercher une valeur approchée de la plus
grande racine λ max de f ; on a alors une valeur approchée de A =
√
λ max .
Puisque le polynôme f a toutes ses racines réelles, la méthode de Newton est tout
à fait adaptée au calcul de la plus grande racine (voir pages 307 et 309).
Chapitre 8 – DES M ´
ETHODES NUM ´
ERIQUES – 243
2
m
2 x
2
1 + m
2 x
2
2 + · · · + m
2 x
2
n = m
2
X
2 . Les nombres
DX
X
, où X = 0,
sont tous inférieurs ou égaux à m, donc aussi le plus grand d’entre eux qui est
D. Le nombre m est l’un des |d i | : supposons m = |d k |. Pour le vecteur canonique E k , on a E k = 1, DE k = d k E k , donc DE k = |d k |. Ainsi |d k | est le
plus grand des quotients DX/X, autrement dit
diag(d 1 , d 2 , . . . , d n ) = max
|d 1 |, |d 2 |, . . . , |d n |
Pour une matrice générale, on a les résultats suivants.
Proposition. Soit A une matrice à coefficients réels.
® La norme de A est la racine carrée de la plus grande valeur propre de la matrice (
t A)A.
® Si A possède p colonnes, on a l’encadrement N (A)/
√ p A N (A), où
N (A)
2
est la somme des carrés des coefficients de A.
Démonstration. Supposons que A possède p colonnes. Pour tout X ∈ R
p , on a AX
2 =
t (AX)(AX)=(
t X)(
t A)AX . La matrice S=(
t A)A est carrée de taille p, symétrique et ses valeurs
propres sont des nombres réels positifs ou nuls (proposition page 217). Soit R la plus grande
valeur propre de S . D’après la proposition page 218 et la remarque qui la suit, on a AX
2 =
(
t X)SX RX
2 et l’égalité est obtenue quand X est un vecteur propre de S pour la valeur
propre R. Quand X parcourt les vecteurs non nuls de R
p , les rapports AX/X ont donc
pour maximum
√
R. Nous avons déjà démontré en introduction l’inégalité AN (A). La i-ème
colonne A i de A est AE i , où E i est le i-ème vecteur canonique, donc A i =AE i AE i =
A, car E i est de norme 1. En élevant au carré et en ajoutant ces inégalités pour i = 1,2,. . .,p,
on obtient pA
2
A 1
2 +A 2
2 +· · ·+A p
2 =
N (A)
2 , d’où l’inégalité A N (A)/
√ p.
Calcul numérique de la norme d'une matrice
Première méthode. Pour avoir une estimation de la norme d’une matrice A à
n lignes et p colonnes,
® on génère des vecteurs X ∈ R
p au hasard,
® on calcule Y = AX et le rapport r =
Y
X
,
® et l’on prend le plus grand de ces nombres r comme valeur approchée de A.
Si l’on a pris suffisamment de vecteurs X et s’ils sont assez dispersés, r est une
bonne approximation par défaut de la norme de A.
Seconde méthode. Si p n’est pas trop grand, on peut aussi calculer le polynôme
caractéristique f (x) de la matrice (
t A)A et chercher une valeur approchée de la plus
grande racine λ max de f ; on a alors une valeur approchée de A =
√
λ max .
Puisque le polynôme f a toutes ses racines réelles, la méthode de Newton est tout
à fait adaptée au calcul de la plus grande racine (voir pages 307 et 309).
Chapitre 8 – DES M ´
ETHODES NUM ´
ERIQUES – 243