

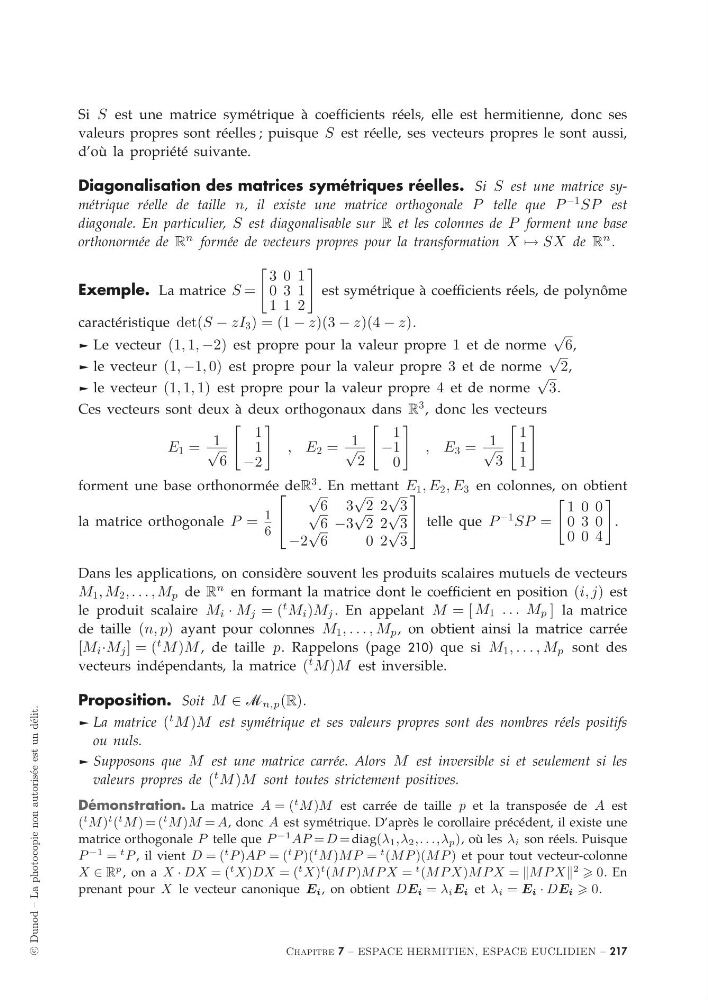
Si S est une matrice symétrique à coefficients réels, elle est hermitienne, donc ses
valeurs propres sont réelles ; puisque S est réelle, ses vecteurs propres le sont aussi,
d’où la propriété suivante.
Diagonalisation des matrices symétriques réelles. Si S est une matrice symétrique réelle de taille n, il existe une matrice orthogonale P telle que P
−1 SP est
diagonale. En particulier, S est diagonalisable sur R et les colonnes de P forment une base
orthonormée de R
n formée de vecteurs propres pour la transformation X → SX de R
n .
Exemple. La matrice S =
3 0 1
0 3 1
1 1 2
est symétrique à coefficients réels, de polynôme
caractéristique det(S − zI 3 ) = (1 − z)(3 − z)(4 − z).
® Le vecteur (1, 1, −2) est propre pour la valeur propre 1 et de norme
√
6,
® le vecteur (1, −1, 0) est propre pour la valeur propre 3 et de norme
√
2,
® le vecteur (1, 1, 1) est propre pour la valeur propre 4 et de norme
√
3.
Ces vecteurs sont deux à deux orthogonaux dans R
3 , donc les vecteurs
E 1 = 1
√
6
1
1
−2
, E 2 = 1
√
2
1
−1
0
, E 3 = 1
√
3
1
1
1
forment une base orthonormée deR
3 . En mettant E 1 , E 2 , E 3 en colonnes, on obtient
la matrice orthogonale P = 1
6
⎡
⎣
√
6 3
√
2 2
√
3
√
6 −3
√
2 2
√
3
−2
√
6
0 2
√
3
⎤
⎦ telle que P
−1 SP =
1 0 0
0 3 0
0 0 4
.
Dans les applications, on considère souvent les produits scalaires mutuels de vecteurs
M 1 , M 2 , . . . , M p de R
n en formant la matrice dont le coefficient en position (i, j) est
le produit scalaire M i · M j = (
t M i )M j . En appelant M = [ M 1 . . . M p ] la matrice
de taille (n, p) ayant pour colonnes M 1 , . . . , M p , on obtient ainsi la matrice carrée
[M i ·M j ] = (
t M )M , de taille p. Rappelons (page 210) que si M 1 , . . . , M p sont des
vecteurs indépendants, la matrice (
t M )M est inversible.
Proposition. Soit M ∈ M n,p (R).
® La matrice (
t M )M est symétrique et ses valeurs propres sont des nombres réels positifs
ou nuls.
® Supposons que M est une matrice carrée. Alors M est inversible si et seulement si les
valeurs propres de (
t M )M sont toutes strictement positives.
Démonstration. La matrice A = (
t M )M est carrée de taille p et la transposée de A est
(
t M )
t (
t M ) = (
t M )M = A, donc A est symétrique. D’après le corollaire précédent, il existe une
matrice orthogonale P telle que P
−1 AP = D = diag(λ 1 ,λ 2 ,. . .,λ p ), où les λ i son réels. Puisque
P
−1 =
t P , il vient D = (
t P )AP = (
t P )(
t M )MP =
t (MP )(MP ) et pour tout vecteur-colonne
X ∈ R
p , on a X · DX = (
t X)DX = (
t X)
t (MP )MP X =
t (MP X)MP X = MP X
2
0. En
prenant pour X le vecteur canonique E i , on obtient DE i = λ i E i et λ i = E i · DE i 0.
Chapitre 7 – ESPACE HERMITIEN, ESPACE EUCLIDIEN – 217