

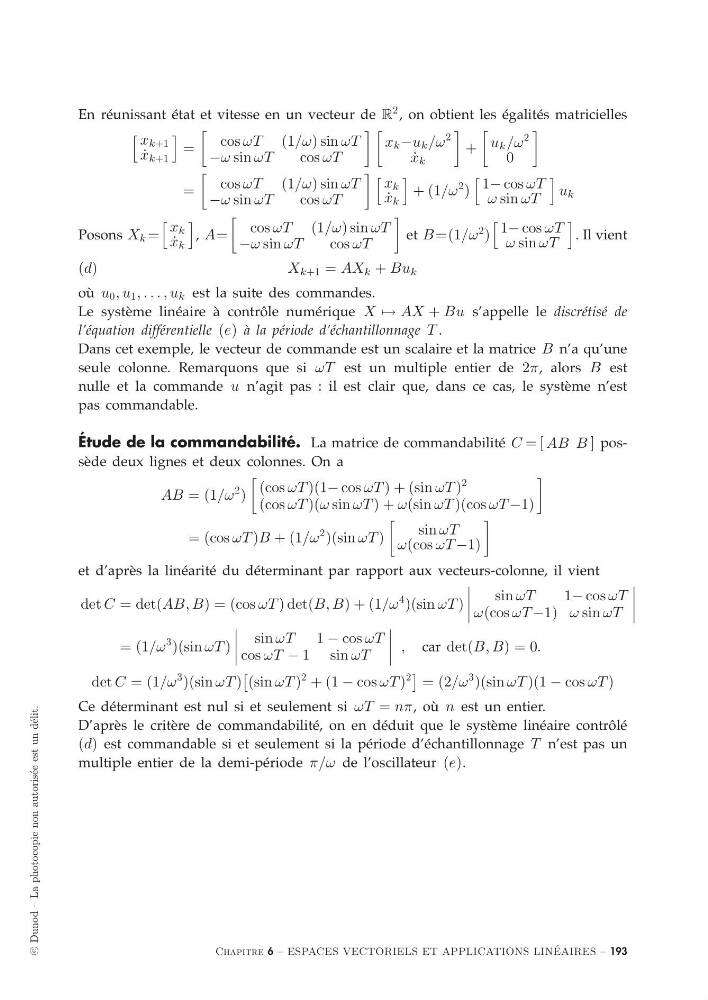
En réunissant état et vitesse en un vecteur de R
2 , on obtient les égalités matricielles
x k+1
˙
x k+1
=
cos ωT (1/ω) sin ωT
−ω sin ωT
cos ωT
x k −u k /ω
2
˙
x k
+
u k /ω
2
0
=
cos ωT (1/ω) sin ωT
−ω sin ωT
cos ωT
x k
˙
x k
+ (1/ω
2 )
1− cos ωT
ω sin ωT
u k
Posons X k =
x k
˙
x k
, A=
cos ωT (1/ω) sin ωT
−ω sin ωT
cos ωT
et B =(1/ω
2 )
1− cos ωT
ω sin ωT
. Il vient
(d)
X k+1 = AX k + Bu k
où u 0 , u 1 , . . . , u k est la suite des commandes.
Le système linéaire à contrôle numérique X → AX + Bu s’appelle le discrétisé de
l’équation différentielle (e) à la période d’échantillonnage T .
Dans cet exemple, le vecteur de commande est un scalaire et la matrice B n’a qu’une
seule colonne. Remarquons que si ωT est un multiple entier de 2π, alors B est
nulle et la commande u n’agit pas : il est clair que, dans ce cas, le système n’est
pas commandable.
Étude de la commandabilité. La matrice de commandabilité C = [ AB B ] possède deux lignes et deux colonnes. On a
AB = (1/ω
2 )
(cos ωT )(1− cos ωT ) + (sin ωT )
2
(cos ωT )(ω sin ωT ) + ω(sin ωT )(cos ωT −1)
= (cos ωT )B + (1/ω
2 )(sin ωT )
sin ωT
ω(cos ωT −1)
et d’après la linéarité du déterminant par rapport aux vecteurs-colonne, il vient
det C = det(AB, B) = (cos ωT ) det(B, B) + (1/ω
4 )(sin ωT )
sin ωT
1− cos ωT
ω(cos ωT −1) ω sin ωT
= (1/ω
3 )(sin ωT )
sin ωT
1 − cos ωT
cos ωT − 1 sinωT
, car det(B, B) = 0.
det C = (1/ω
3 )(sin ωT )
(sin ωT )
2 + (1 − cos ωT )
2
= (2/ω
3 )(sin ωT )(1 − cos ωT )
Ce déterminant est nul si et seulement si ωT = nπ, où n est un entier.
D’après le critère de commandabilité, on en déduit que le système linéaire contrôlé
(d) est commandable si et seulement si la période d’échantillonnage T n’est pas un
multiple entier de la demi-période π/ω de l’oscillateur (e).
Chapitre 6 – ESPACES VECTORIELS ET APPLICATIONS LIN ´
EAIRES – 193