

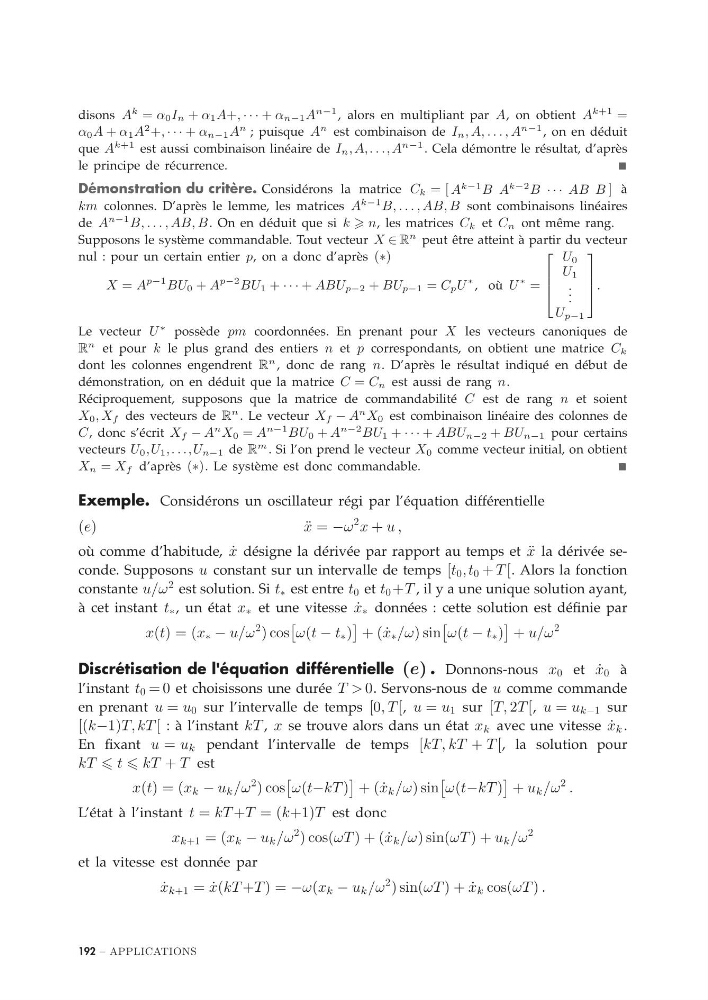
disons A
k = α 0 I n + α 1 A+, · · · + α n−1 A
n−1 , alors en multipliant par A, on obtient A
k+1 =
α 0 A + α 1 A
2 +, · · · + α n−1 A
n ; puisque A
n est combinaison de I n , A, . . . , A
n−1 , on en déduit
que A
k+1 est aussi combinaison linéaire de I n ,A,. . .,A
n−1 . Cela démontre le résultat, d’après
le principe de récurrence.
Démonstration du critère. Considérons la matrice C k = [ A
k−1 B A
k−2 B · · · AB B ] à
km colonnes. D’après le lemme, les matrices A
k−1 B, . . . , AB, B sont combinaisons linéaires
de A
n−1 B, . . . , AB, B. On en déduit que si k n, les matrices C k et C n ont même rang.
Supposons le système commandable. Tout vecteur X ∈ R
n peut être atteint à partir du vecteur
nul : pour un certain entier p, on a donc d’après (∗)
X = A
p−1 BU 0 + A
p−2 BU 1 + · · · + ABU p−2 + BU p−1 = C p U
∗ , où U
∗ =
⎡
⎢
⎢
⎣
U 0
U 1
. . .
U p−1
⎤
⎥
⎥
⎦ .
Le vecteur U
∗ possède pm coordonnées. En prenant pour X les vecteurs canoniques de
R
n et pour k le plus grand des entiers n et p correspondants, on obtient une matrice C k
dont les colonnes engendrent R
n , donc de rang n. D’après le résultat indiqué en début de
démonstration, on en déduit que la matrice C = C n est aussi de rang n.
Réciproquement, supposons que la matrice de commandabilité C est de rang n et soient
X 0 , X f des vecteurs de R
n . Le vecteur X f − A
n X 0 est combinaison linéaire des colonnes de
C , donc s’écrit X f − A
n X 0 = A
n−1 BU 0 + A
n−2 BU 1 + · · · + ABU n−2 + BU n−1 pour certains
vecteurs U 0 ,U 1 ,. . .,U n−1 de R
m . Si l’on prend le vecteur X 0 comme vecteur initial, on obtient
X n = X f d’après (∗). Le système est donc commandable.
Exemple. Considérons un oscillateur régi par l’équation différentielle
(e)
¨
x = −ω
2 x + u ,
où comme d’habitude, ˙
x désigne la dérivée par rapport au temps et ¨
x la dérivée seconde. Supposons u constant sur un intervalle de temps [t 0 ,t 0 + T [. Alors la fonction
constante u/ω
2 est solution. Si t ∗ est entre t 0 et t 0 +T , il y a une unique solution ayant,
à cet instant t ∗ , un état x ∗ et une vitesse ˙
x ∗ données : cette solution est définie par
x(t) = (x ∗ − u/ω
2 ) cos
ω(t − t ∗ )
+ ( ˙
x ∗ /ω) sin
ω(t − t ∗ )
+ u/ω
2
Discrétisation de l'équation différentielle (e) . Donnons-nous x 0 et ˙
x 0 à
l’instant t 0 = 0 et choisissons une durée T > 0. Servons-nous de u comme commande
en prenant u = u 0 sur l’intervalle de temps [0, T [, u = u 1 sur [T, 2T [, u = u k−1 sur
[(k−1)T, kT [ : à l’instant kT , x se trouve alors dans un état x k avec une vitesse ˙
x k .
En fixant u = u k pendant l’intervalle de temps [kT, kT + T [, la solution pour
kT t kT + T est
x(t) = (x k − u k /ω
2 ) cos
ω(t−kT )
+ ( ˙
x k /ω) sin
ω(t−kT )
+ u k /ω
2 .
L’état à l’instant t = kT +T = (k+1)T est donc
x k+1 = (x k − u k /ω
2 ) cos(ωT ) + ( ˙
x k /ω) sin(ωT ) + u k /ω
2
et la vitesse est donnée par
˙
x k+1 = ˙
x(kT +T ) = −ω(x k − u k /ω
2 ) sin(ωT ) + ˙
x k cos(ωT ) .
192 – APPLICATIONS