

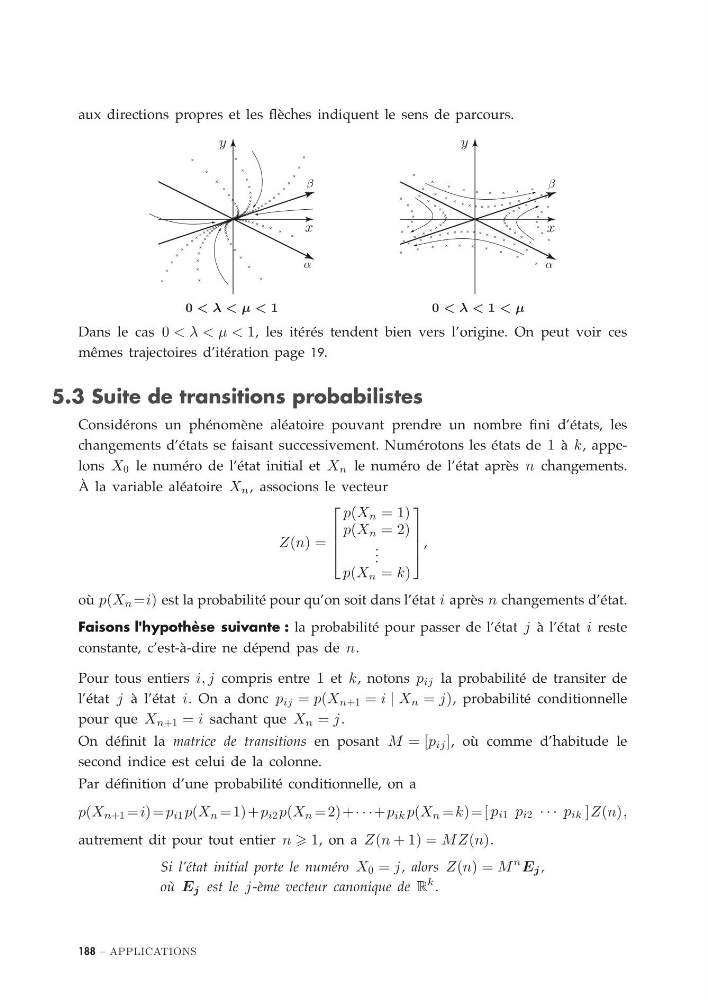
aux directions propres et les flèches indiquent le sens de parcours.
α
β
x
y
0 < λ < μ < 1
α
β
x
y
0 < λ < 1 < μ
Dans le cas 0 < λ < μ < 1, les itérés tendent bien vers l’origine. On peut voir ces
mêmes trajectoires d’itération page 19.
5.3 Suite de transitions probabilistes
Considérons un phénomène aléatoire pouvant prendre un nombre fini d’états, les
changements d’états se faisant successivement. Numérotons les états de 1 à k, appelons X 0 le numéro de l’état initial et X n le numéro de l’état après n changements.
À la variable aléatoire X n , associons le vecteur
Z(n) =
⎡
⎢
⎢
⎣
p(X n = 1)
p(X n = 2)
. . .
p(X n = k)
⎤
⎥
⎥
⎦ ,
où p(X n =i) est la probabilité pour qu’on soit dans l’état i après n changements d’état.
Faisons l'hypothèse suivante : la probabilité pour passer de l’état j à l’état i reste
constante, c’est-à-dire ne dépend pas de n.
Pour tous entiers i, j compris entre 1 et k, notons p ij la probabilité de transiter de
l’état j à l’état i. On a donc p ij = p(X n+1 = i | X n = j), probabilité conditionnelle
pour que X n+1 = i sachant que X n = j .
On définit la matrice de transitions en posant M = [p ij ], où comme d’habitude le
second indice est celui de la colonne.
Par définition d’une probabilité conditionnelle, on a
p(X n+1 = i)=p i1 p(X n =1)+p i2 p(X n =2)+· · ·+p ik p(X n = k)=[ p i1 p i2 · · · p ik ]Z(n),
autrement dit pour tout entier n 1, on a Z(n + 1) = MZ(n).
Si l’état initial porte le numéro X 0 = j , alors Z(n) = M
n E j ,
où E j est le j -ème vecteur canonique de R
k .
188 – APPLICATIONS
α
β
x
y
0 < λ < μ < 1
α
β
x
y
0 < λ < 1 < μ
Dans le cas 0 < λ < μ < 1, les itérés tendent bien vers l’origine. On peut voir ces
mêmes trajectoires d’itération page 19.
5.3 Suite de transitions probabilistes
Considérons un phénomène aléatoire pouvant prendre un nombre fini d’états, les
changements d’états se faisant successivement. Numérotons les états de 1 à k, appelons X 0 le numéro de l’état initial et X n le numéro de l’état après n changements.
À la variable aléatoire X n , associons le vecteur
Z(n) =
⎡
⎢
⎢
⎣
p(X n = 1)
p(X n = 2)
. . .
p(X n = k)
⎤
⎥
⎥
⎦ ,
où p(X n =i) est la probabilité pour qu’on soit dans l’état i après n changements d’état.
Faisons l'hypothèse suivante : la probabilité pour passer de l’état j à l’état i reste
constante, c’est-à-dire ne dépend pas de n.
Pour tous entiers i, j compris entre 1 et k, notons p ij la probabilité de transiter de
l’état j à l’état i. On a donc p ij = p(X n+1 = i | X n = j), probabilité conditionnelle
pour que X n+1 = i sachant que X n = j .
On définit la matrice de transitions en posant M = [p ij ], où comme d’habitude le
second indice est celui de la colonne.
Par définition d’une probabilité conditionnelle, on a
p(X n+1 = i)=p i1 p(X n =1)+p i2 p(X n =2)+· · ·+p ik p(X n = k)=[ p i1 p i2 · · · p ik ]Z(n),
autrement dit pour tout entier n 1, on a Z(n + 1) = MZ(n).
Si l’état initial porte le numéro X 0 = j , alors Z(n) = M
n E j ,
où E j est le j -ème vecteur canonique de R
k .
188 – APPLICATIONS