

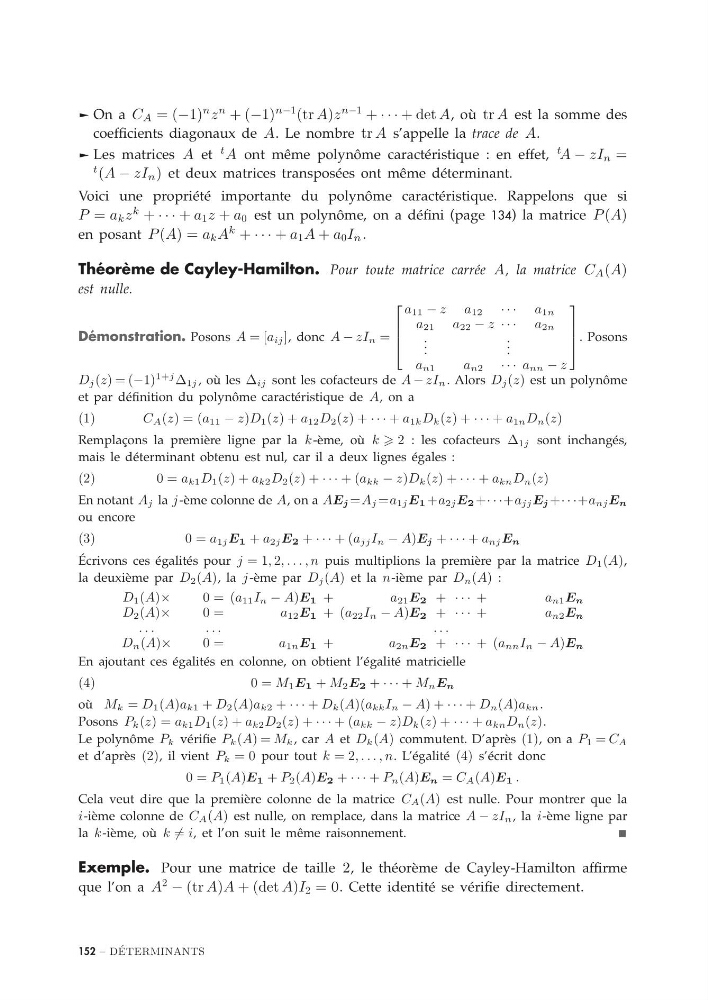
® On a C A = (−1)
n z
n + (−1)
n−1 (tr A)z
n−1 + · · · + det A, où tr A est la somme des
coefficients diagonaux de A. Le nombre tr A s’appelle la trace de A.
® Les matrices A et
t A ont même polynôme caractéristique : en effet,
t
A − zI n =
t (A − zI n ) et deux matrices transposées ont même déterminant.
Voici une propriété importante du polynôme caractéristique. Rappelons que si
P = a k z
k + · · · + a 1 z + a 0 est un polynôme, on a défini (page 134) la matrice P (A)
en posant P (A) = a k A
k + · · · + a 1 A + a 0 I n .
Théorème de Cayley-Hamilton. Pour toute matrice carrée A, la matrice C A (A)
est nulle.
Démonstration. Posons A = [a ij ], donc A − zI n =
⎡
⎢
⎢
⎣
a 11 − z a 12 · · · a 1n
a 21 a 22 − z · · · a 2n
. . .
. . .
a n1
a n2 · · · a nn − z
⎤
⎥
⎥
⎦ . Posons
D j (z) = (−1)
1+j Δ 1j , où les Δ ij sont les cofacteurs de A − zI n . Alors D j (z) est un polynôme
et par définition du polynôme caractéristique de A, on a
(1)
C A (z) = (a 11 − z)D 1 (z) + a 12 D 2 (z) + · · · + a 1k D k (z) + · · · + a 1n D n (z)
Remplaçons la première ligne par la k-ème, où k 2 : les cofacteurs Δ 1j sont inchangés,
mais le déterminant obtenu est nul, car il a deux lignes égales :
(2)
0 = a k1 D 1 (z) + a k2 D 2 (z) + · · · + (a kk − z)D k (z) + · · · + a kn D n (z)
En notant A j la j -ème colonne de A, on a AE j =A j =a 1j E 1 +a 2j E 2 +· · ·+a jj E j +· · ·+a nj E n
ou encore
(3)
0 = a 1j E 1 + a 2j E 2 + · · · + (a jj I n − A)E j + · · · + a nj E n
Écrivons ces égalités pour j = 1, 2, . . . , n puis multiplions la première par la matrice D 1 (A),
la deuxième par D 2 (A), la j -ème par D j (A) et la n-ième par D n (A) :
D 1 (A)×
0 = (a 11 I n − A)E 1 +
a 21 E 2 + · · · +
a n1 E n
D 2 (A)×
0 =
a 12 E 1 + (a 22 I n − A)E 2 + · · · +
a n2 E n
. . .
. . .
. . .
D n (A)×
0 =
a 1n E 1 +
a 2n E 2 + · · · + (a nn I n − A)E n
En ajoutant ces égalités en colonne, on obtient l’égalité matricielle
(4)
0 = M 1 E 1 + M 2 E 2 + · · · + M n E n
où M k = D 1 (A)a k1 + D 2 (A)a k2 + · · · + D k (A)(a kk I n − A) + · · · + D n (A)a kn .
Posons P k (z) = a k1 D 1 (z) + a k2 D 2 (z) + · · · + (a kk − z)D k (z) + · · · + a kn D n (z).
Le polynôme P k vérifie P k (A) = M k , car A et D k (A) commutent. D’après (1), on a P 1 = C A
et d’après (2), il vient P k = 0 pour tout k = 2, . . . , n. L’égalité (4) s’écrit donc
0 = P 1 (A)E 1 + P 2 (A)E 2 + · · · + P n (A)E n = C A (A)E 1 .
Cela veut dire que la première colonne de la matrice C A (A) est nulle. Pour montrer que la
i-ième colonne de C A (A) est nulle, on remplace, dans la matrice A − zI n , la i-ème ligne par
la k-ième, où k = i, et l’on suit le même raisonnement.
Exemple. Pour une matrice de taille 2, le théorème de Cayley-Hamilton affirme
que l’on a A
2
− (tr A)A + (det A)I 2 = 0. Cette identité se vérifie directement.
152 – D ´
ETERMINANTS