

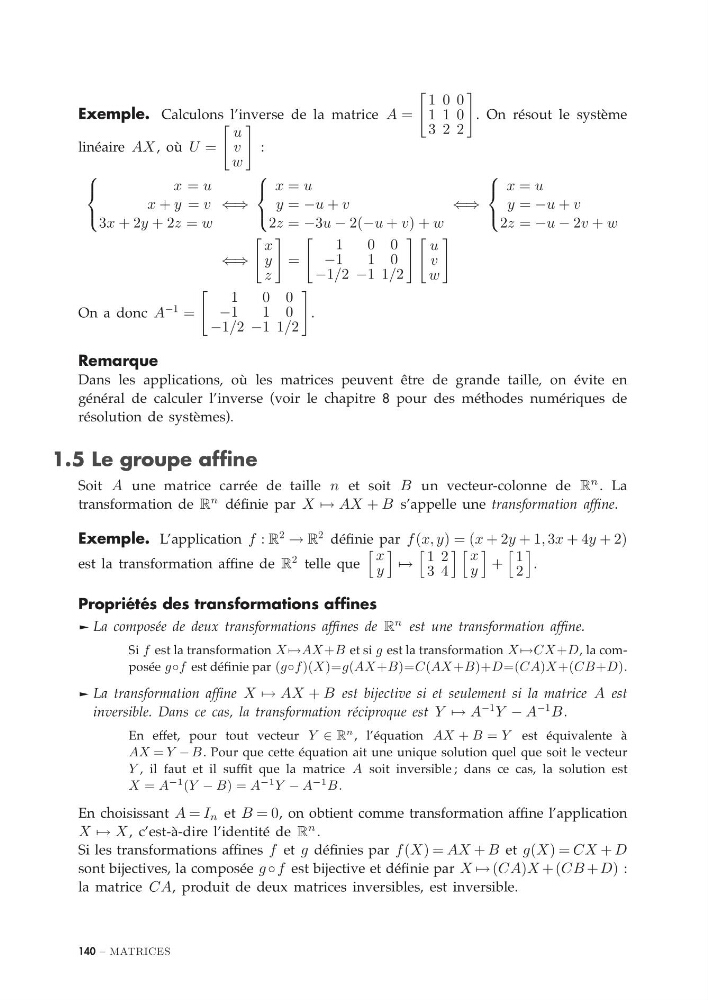
Exemple. Calculons l’inverse de la matrice A =
1 0 0
1 1 0
3 2 2
. On résout le système
linéaire AX , où U =
u
v
w
:
⎧
⎨
⎩
x = u
x + y = v
3x + 2y + 2z = w
⇐⇒
⎧
⎨
⎩
x = u
y = −u + v
2z = −3u − 2(−u + v) + w
⇐⇒
⎧
⎨
⎩
x = u
y = −u + v
2z = −u − 2v + w
⇐⇒
x
y
z
=
1
0 0
−1
1 0
−1/2 −1 1/2
u
v
w
On a donc A
−1 =
1
0 0
−1
1 0
−1/2 −1 1/2
.
Remarque
Dans les applications, où les matrices peuvent être de grande taille, on évite en
général de calculer l’inverse (voir le chapitre 8 pour des méthodes numériques de
résolution de systèmes).
1.5 Le groupe affine
Soit A une matrice carrée de taille n et soit B un vecteur-colonne de R
n . La
transformation de R
n définie par X → AX + B s’appelle une transformation affine.
Exemple. L’application f : R
2
→ R
2 définie par f (x, y) = (x + 2y + 1, 3x + 4y + 2)
est la transformation affine de R
2 telle que
x
y
→
1 2
3 4
x
y
+
1
2
.
Propriétés des transformations affines
® La composée de deux transformations affines de R
n est une transformation affine.
Si f est la transformation X →AX+B et si g est la transformation X →CX+D, la composée g◦f est définie par (g◦f )(X)=g(AX +B)=C(AX +B)+D=(CA)X +(CB+D).
® La transformation affine X → AX + B est bijective si et seulement si la matrice A est
inversible. Dans ce cas, la transformation réciproque est Y → A
−1 Y − A
−1 B.
En effet, pour tout vecteur Y ∈ R
n , l’équation AX + B = Y est équivalente à
AX = Y − B . Pour que cette équation ait une unique solution quel que soit le vecteur
Y , il faut et il suffit que la matrice A soit inversible ; dans ce cas, la solution est
X = A
−1 (Y − B) = A
−1 Y − A
−1 B .
En choisissant A = I n et B = 0, on obtient comme transformation affine l’application
X → X , c’est-à-dire l’identité de R
n .
Si les transformations affines f et g définies par f (X) = AX + B et g(X) = CX + D
sont bijectives, la composée g ◦ f est bijective et définie par X → (CA)X +(CB + D) :
la matrice CA, produit de deux matrices inversibles, est inversible.
140 – MATRICES