

7.4. PREUVE INCONDITIONNELLE
195
On peut comparer cette estimation (et celle de Ph qui en découle) avec le Théorème 7.4.5, en particulier la Remarque 7.4.7 ci-dessous : le résultat est non trivial
pour
d < ( h Y ) "'-E
pour tout E > O. Comme les majorations des Sections 8.2 et 8.3 le démontrent, cela
suffit pour prouver le Théorème 1.2.1. Noter que le résultat final n 'est pas meilleur que
le résultat inconditionnel, ce qui illustre la puissance des méthodes utilisées pour
contourner les profondes hypothèses ci-dessus.. .
7.4. Preuve inconditionnelle
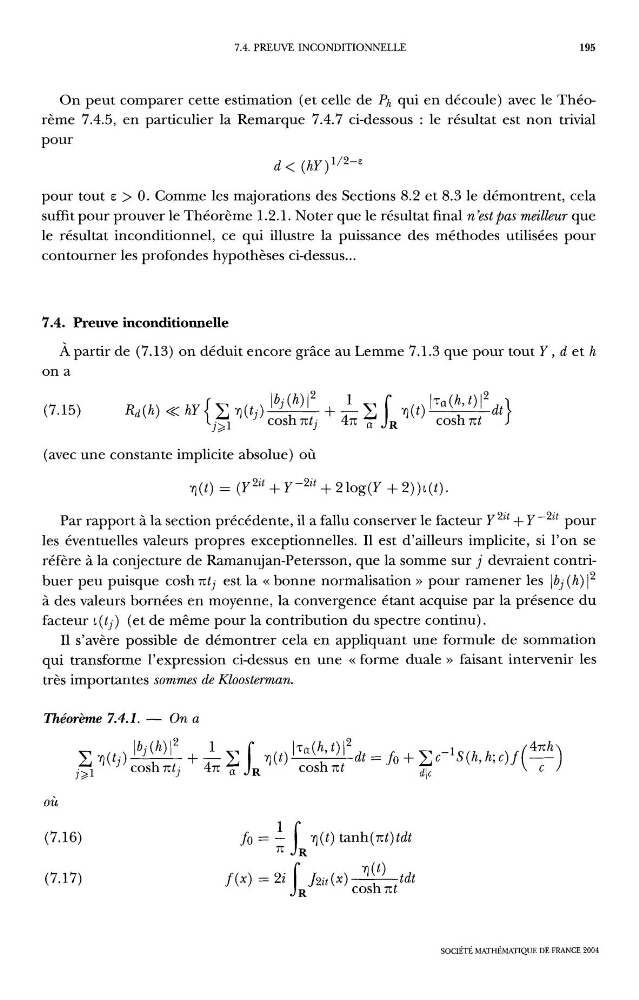
À partir de (7.13) on déduit encore grâce au Lemme 7.1.3 que pour tout Y , d et h
on a
(avec une constante implicite absolue) où
Par rapport à la section précédente, il a fallu conserver le facteur Y '" + Y -2it pour
les éventuelles valeurs propres exceptionnelles. Il est d'ailleurs implicite, si l'on se
réfère à la conjecture de Ramanujan-Petersson, que la somme sur j devraient contribuer peu puisque cosh xtj est la n bonne normalisation » pour ramener les lbj ( h ) 1 '
à des valeurs bornées en moyenne, la convergence étant acquise par la présence du
facteur L ( t j ) (et de même pour la contribution du spectre continu).
Il s'avère possible de démontrer cela en appliquant une formule de sommation
qui transforme l'expression ci-dessus en une « forme duale » faisant intervenir les
très importantes sommes de Kloosterman.
Théorème 7.4.1. - On a
? ( t ) tdt
f ( x ) = 2i JR ~ 2 i t
( x ) COS^ nt
SOCIÉTÉ MATHÉMATIQUE DE FRANCE 2004