

178
CHAPITRE 6. FORMES AUTOMORPHES ET DÉCOMPOSITION SPECTRALE
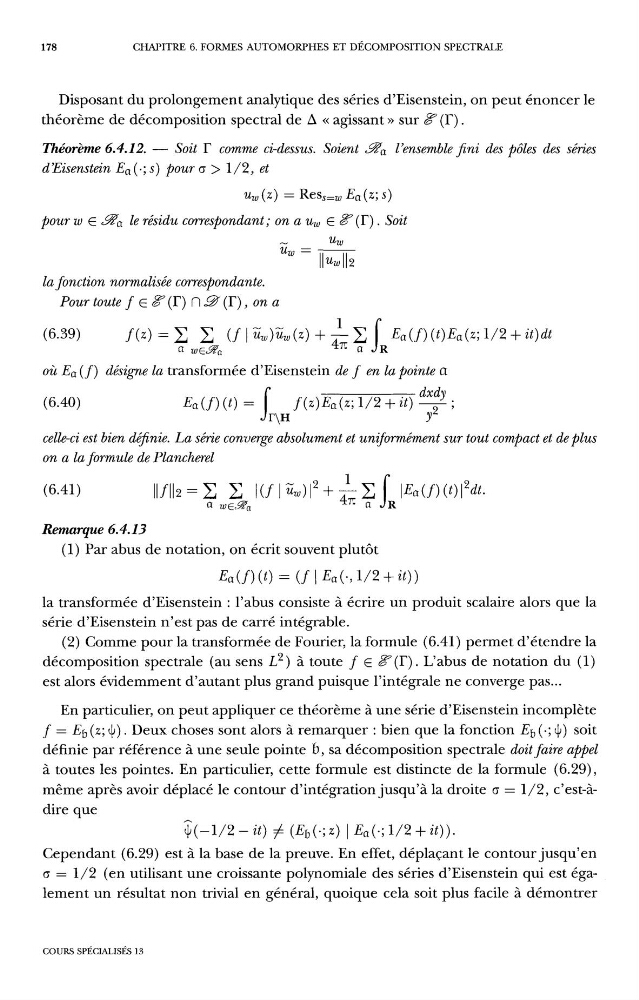
Disposant du prolongement analytique des séries d'Eisenstein, on peut énoncer le
théorème de décomposition spectral de A « agissant » sur 8 (ï) .
Théorème 6.4.12. - Soit ï comme ci-dessus. Soient LZa l'ensemble fini des pôles des séries
d Eisenstein Ea ( . ; s ) pour o > 1 /2, et
pour w E LZa le résidu correspondant; on a u, E 8 (ï) . Soit
-
uw
U w = -
IIuw 112
la fonction normalisée correspondante.
Pour toute f E C!? (ï) f l L 2 (ï) , on a
où Ea ( f ) désigne la transformée d'Eisenstein de f en la pointe a
celle-ci est bien définie. L a série converge absolument et uniformément sur tout compact et de plus
on a la formule de Plancherel
Remarque 6.4.13
( 1 ) Par abus de notation, on écrit souvent plutôt
la transformée d'Eisenstein : l'abus consiste à écrire un produit scalaire alors que la
série d'Eisenstein n'est pas de carré intégrable.
(2) Comme pour la transformée de Fourier, la formule (6.41) permet d'étendre la
décomposition spectrale (au sens L ~ )
à toute f E C!?(T). L'abus de notation du (1)
est alors évidemment d'autant plus grand puisque l'intégrale ne converge pas ...
En particulier, on peut appliquer ce théorème à une série d'Eisenstein incomplète
f = Eb ( 2 ; 4). Deux choses sont alors à remarquer : bien que la fonction Eb (-; +) soit
définie par référence à une seule pointe b, sa décomposition spectrale doit faire appel
à toutes les pointes. En particulier, cette formule est distincte de la formule (6.29),
même après avoir déplacé le contour d'intégration jusqu'à la droite o = 1/2, c'est-àdire que
h
$ (- 1/2 - i t ) # ( E b (.; 2 ) 1 EU (.; 1/2 + i l ) ) .
Cependant (6.29) est à la base de la preuve. En effet, déplaçant le contour jusqu'en
o = 1/2 (en utilisant une croissante polynomiale des séries d'Eisenstein qui est également un résultat non trivial en général, quoique cela soit plus facile à démontrer
COURS SPÉCIALISÉS 13