

Problèmes de stocks
335
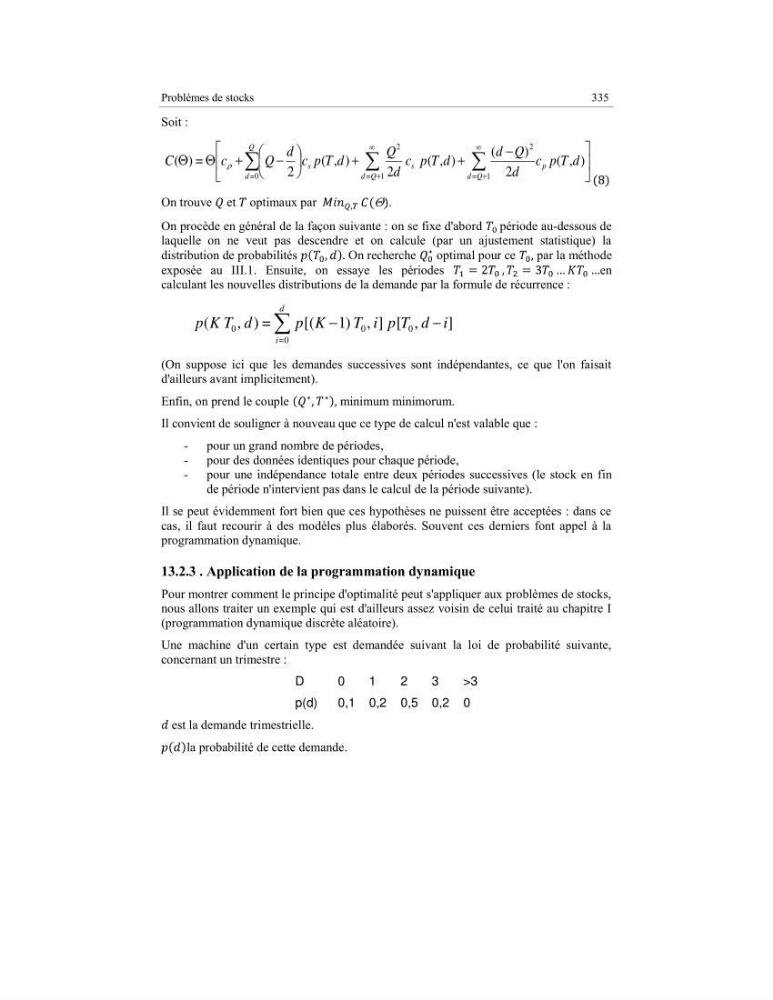
Soit :
)
,
(
2
)
(
)
,
(
2
)
,
(
2
=
)
(
2
1
=
2
1
=
0
=
d
T
p
c
d
Q
d
d
T
p
c
d
Q
d
T
p
c
d
Q
c
C
p
Q
d
s
Q
d
s
Q
d
On trouve et optimaux par
.
On procède en général de la façon suivante : on se fixe d'abord période au-dessous de
laquelle on ne veut pas descendre et on calcule (par un ajustement statistique) la
distribution de probabilités
On recherche
optimal pour ce
par la méthode
exposée au III.1. Ensuite, on essaye les périodes
en
calculant les nouvelles distributions de la demande par la formule de récurrence :
]
,
[
]
,
1)
[(
=
)
,
(
0
0
0
=
0
i
d
T
p
i
T
K
p
d
T
K
p
d
i
(On suppose ici que les demandes successives sont indépendantes, ce que l'on faisait
d'ailleurs avant implicitement).
Enfin, on prend le couple
minimum minimorum.
Il convient de souligner à nouveau que ce type de calcul n'est valable que :
- pour un grand nombre de périodes,
- pour des données identiques pour chaque période,
- pour une indépendance totale entre deux périodes successives (le stock en fin
de période n'intervient pas dans le calcul de la période suivante).
Il se peut évidemment fort bien que ces hypothèses ne puissent être acceptées : dans ce
cas, il faut recourir à des modèles plus élaborés. Souvent ces derniers font appel à la
programmation dynamique.
13.2.3 . Application de la programmation dynamique
Pour montrer comment le principe d'optimalité peut s'appliquer aux problèmes de stocks,
nous allons traiter un exemple qui est d'ailleurs assez voisin de celui traité au chapitre I
(programmation dynamique discrète aléatoire).
Une machine d'un certain type est demandée suivant la loi de probabilité suivante,
concernant un trimestre :
D
0
1
2
3
>3
p(d)
0,1 0,2 0,5 0,2 0
est la demande trimestrielle.
la probabilité de cette demande.