

Phénomènes d’attente
293
adaptée à ce cas, grâce aux propriétés de la loi de Poisson. Cela dit, lorsque les arrivées
ne sont pas poissonniennes ou que le service n'est pas exponentiel, comment traiter ce
genre de problème ?
Dans ce cas, la difficulté vient du fait que les probabilités de transition peuvent avoir des
expressions complexes, si par exemple, il n'y a pas stationnarité pour la loi des arrivées
(les probabilités de transition dépendraient alors du temps) ou s'il n'y a pas absence de
mémoire (les probabilités de transition dépendraient alors des évènements antérieurs).
La méthode différentielle paraît alors inapte à résoudre ce type de problèmes. Elle peut
être cependant adaptée, pour certaines lois et au prix de complications souvent touffues.
Par ailleurs, une autre méthode que la méthode différentielle, appelée méthode intégrale,
permet dans certains cas d'étudier des systèmes à arrivées non poissonniennes et services
non exponentiels. Nous allons exposer rapidement les principes de cette méthode sur le
cas simple d'une seule station.
11.3. RETOUR AU CAS D'UNE SEULE STATION. METHODE INTEGRALE
Dans la méthode intégrale, on n'examine pas les probabilités d'état à chaque instant
mais on s'intéresse aux clients individualisés.
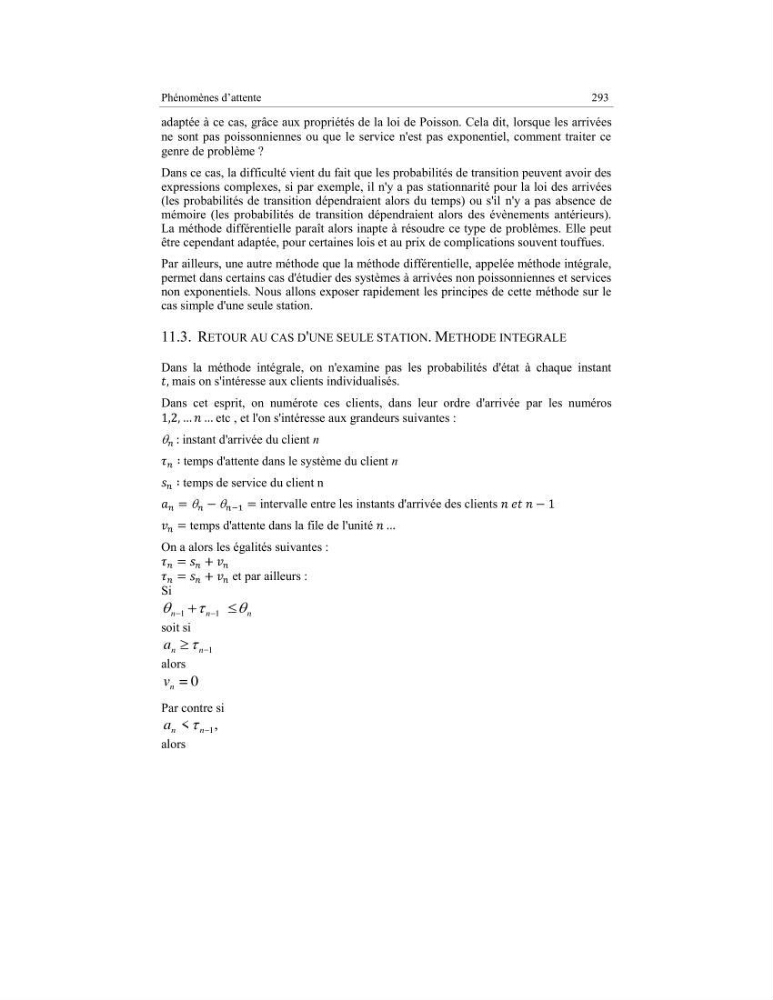
Dans cet esprit, on numérote ces clients, dans leur ordre d'arrivée par les numéros
etc , et l'on s'intéresse aux grandeurs suivantes :
instant d'arrivée du client n
temps d'attente dans le système du client n
temps de service du client n
intervalle entre les instants d'arrivée des clients
temps d'attente dans la file de l'unité
On a alors les égalités suivantes :
et par ailleurs :
Si
n
n
n
1
1
soit si
1
n
n
a
alors
0
=
n
v
Par contre si
,
< 1
n
n
a
alors