

Les chaînes de Markov
257
A
et
adjoignons alors
1
=
3
2
1
On obtient par substitutions :
1
=
)
(1
1
1
1
Soit la solution :
10.5. CHAINE DE MARKOV AVEC VALEURS DE TRANSITION
Dans les phénomènes économiques, il est en général peu intéressant de connaître la
probabilité de tel ou tel état si l'on ne prend pas en compte les conséquences qui
comptent au niveau des comparaisons entre différentes politiques possibles. C'est
pourquoi, en général, on associe à une chaîne de Markov des valeurs de transition de la
façon suivante :
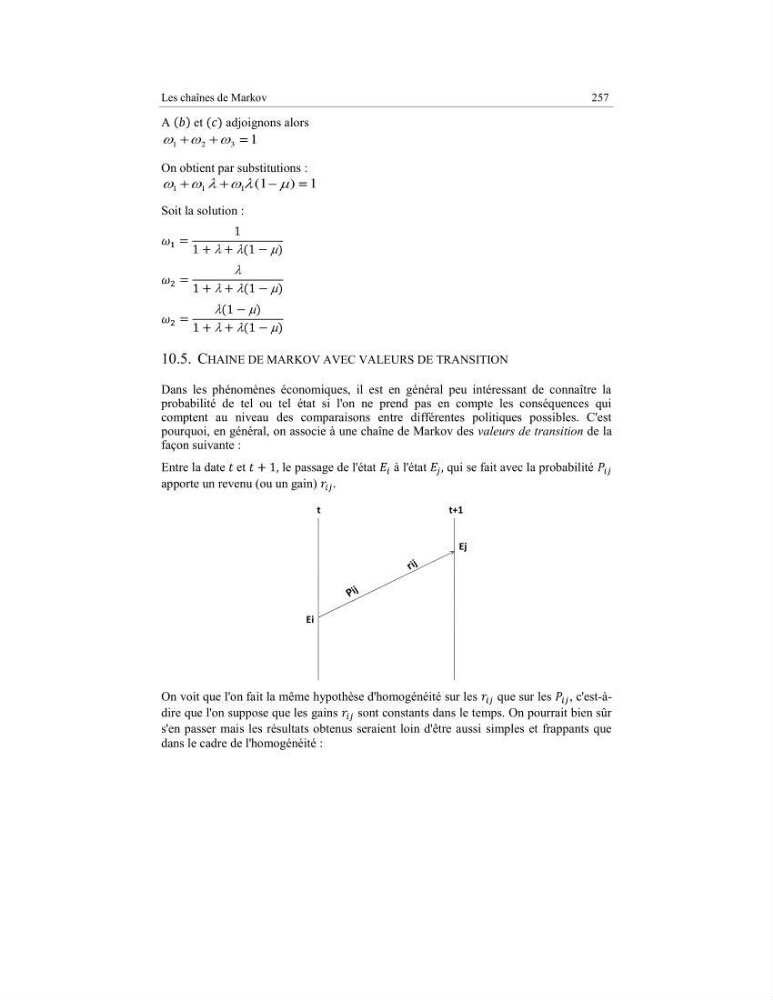
Entre la date et
le passage de l'état à l'état
qui se fait avec la probabilité
apporte un revenu (ou un gain)
On voit que l'on fait la même hypothèse d'homogénéité sur les
que sur les , c'est-àdire que l'on suppose que les gains
sont constants dans le temps. On pourrait bien sûr
s'en passer mais les résultats obtenus seraient loin d'être aussi simples et frappants que
dans le cadre de l'homogénéité :
t
t+1
Ej
Ei