

§ 5. Équations différentielles linéaires homogènes autonomes dans !Rn
185
Soit S l'endomorphisme de E dont la restriction à chaque Ek est
SIEk = Àk idEk
Posons
N=A-S.
Les endomorphismes S et N de E laissent invariant chaque sous-espace Ek, et ils
commutent : S o N = N o S. L'endomorphisme N est nilpotent; plus précisément,
pour chaque k (l ~ k ~ p),
On dit que S est la partie semi-simple et N la partie nilpotente de l'endomorphisme A.
Pour tout t E lR nous avons, puisque S et N commutent
exp(tA) = exp(t(S + N)) = exp(tS) o exp(tN) = exp(tN) o exp(tS).
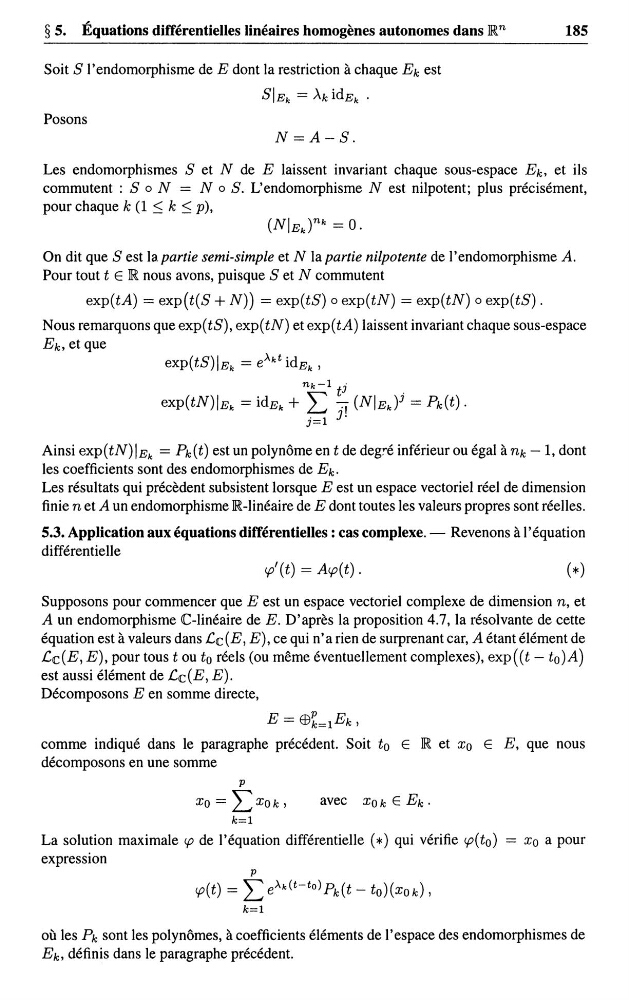
Nous remarquons que exp( tS), exp( tN) et exp( tA) laissent invariant chaque sous-espace
Ek. et que
Ainsi exp(tN)IEk = Pk(t) est un polynôme en t de degré inférieur ou égal à nk - l, dont
les coefficients sont des endomorphismes de Ek.
Les résultats qui précèdent subsistent lorsque E est un espace vectoriel réel de dimension
finie net A un endomorphisme IR-linéaire de E dont toutes les valeurs propres sont réelles.
5.3. Application aux équations différentielles : cas complexe. - Revenons à l'équation
différentielle
A un endomorphisme C-linéaire de E. D'après la proposition 4.7, la résolvante de cette
équation est à valeurs dans Cc(E, E), ce qui n'a rien de surprenant car, A étant élément de
Cc ( E, E), pour tous t ou t0 réels (ou même éventuellement complexes), exp ( ( t - t0 ) A)
est aussi élément de Cc ( E, E).
Décomposons E en somme directe,
E = EB~= 1 Ek,
comme indiqué dans le paragraphe précédent. Soit t0 E lR et x 0 E E, que nous
décomposons en une somme
p
x0 = LXok,
avec Xok E Ek.
k=l
La solution maximale expression
p
.k(t-to) Pk(t - to)(xok),
k=l
où les Pk sont les polynômes, à coefficients éléments de l'espace des endomorphismes de
Ek, définis dans le paragraphe précédent.
185
Soit S l'endomorphisme de E dont la restriction à chaque Ek est
SIEk = Àk idEk
Posons
N=A-S.
Les endomorphismes S et N de E laissent invariant chaque sous-espace Ek, et ils
commutent : S o N = N o S. L'endomorphisme N est nilpotent; plus précisément,
pour chaque k (l ~ k ~ p),
On dit que S est la partie semi-simple et N la partie nilpotente de l'endomorphisme A.
Pour tout t E lR nous avons, puisque S et N commutent
exp(tA) = exp(t(S + N)) = exp(tS) o exp(tN) = exp(tN) o exp(tS).
Nous remarquons que exp( tS), exp( tN) et exp( tA) laissent invariant chaque sous-espace
Ek. et que
Ainsi exp(tN)IEk = Pk(t) est un polynôme en t de degré inférieur ou égal à nk - l, dont
les coefficients sont des endomorphismes de Ek.
Les résultats qui précèdent subsistent lorsque E est un espace vectoriel réel de dimension
finie net A un endomorphisme IR-linéaire de E dont toutes les valeurs propres sont réelles.
5.3. Application aux équations différentielles : cas complexe. - Revenons à l'équation
différentielle
A un endomorphisme C-linéaire de E. D'après la proposition 4.7, la résolvante de cette
équation est à valeurs dans Cc(E, E), ce qui n'a rien de surprenant car, A étant élément de
Cc ( E, E), pour tous t ou t0 réels (ou même éventuellement complexes), exp ( ( t - t0 ) A)
est aussi élément de Cc ( E, E).
Décomposons E en somme directe,
E = EB~= 1 Ek,
comme indiqué dans le paragraphe précédent. Soit t0 E lR et x 0 E E, que nous
décomposons en une somme
p
x0 = LXok,
avec Xok E Ek.
k=l
La solution maximale expression
p
k=l
où les Pk sont les polynômes, à coefficients éléments de l'espace des endomorphismes de
Ek, définis dans le paragraphe précédent.