

14.5 Relation entre la représentation d’état et la fonction de transfert d’un système
319
d’où :
⎧
⎪ ⎪ ⎪ ⎪ ⎪ ⎪ ⎪ ⎪ ⎪ ⎪ ⎪ ⎪ ⎪ ⎪ ⎪ ⎪ ⎪ ⎪ ⎨
⎪ ⎪ ⎪ ⎪ ⎪ ⎪ ⎪ ⎪ ⎪ ⎪ ⎪ ⎪ ⎪ ⎪ ⎪ ⎪ ⎪ ⎪ ⎩
˙
x(t) =
⎡
⎢
⎢
⎢
⎢
⎢
⎢
⎢
⎢
⎢
⎢
⎢
⎢
⎢
⎢
⎢
⎣
0 · · · · · · · · · 0 −a 0
1 0 · · · · · · 0 −a 1
0 1
0 · · · 0
. . .
. . .
. . .
. . .
. . .
. . .
. . .
0 · · · 0
1 0
. . .
0 · · · 0
0 1 −a n
⎤
⎥
⎥
⎥
⎥
⎥
⎥
⎥
⎥
⎥
⎥
⎥
⎥
⎥
⎥
⎥
⎦
x(t) +
⎛
⎜
⎜
⎜
⎜
⎜
⎜
⎜
⎜
⎜
⎜
⎜
⎜
⎜
⎜
⎝
b 0
. . .
b m
0
. . .
0
⎞
⎟
⎟
⎟
⎟
⎟
⎟
⎟
⎟
⎟
⎟
⎟
⎟
⎟
⎟
⎠
e(t)
s(t) =
0 · · · 0 1
x(t)
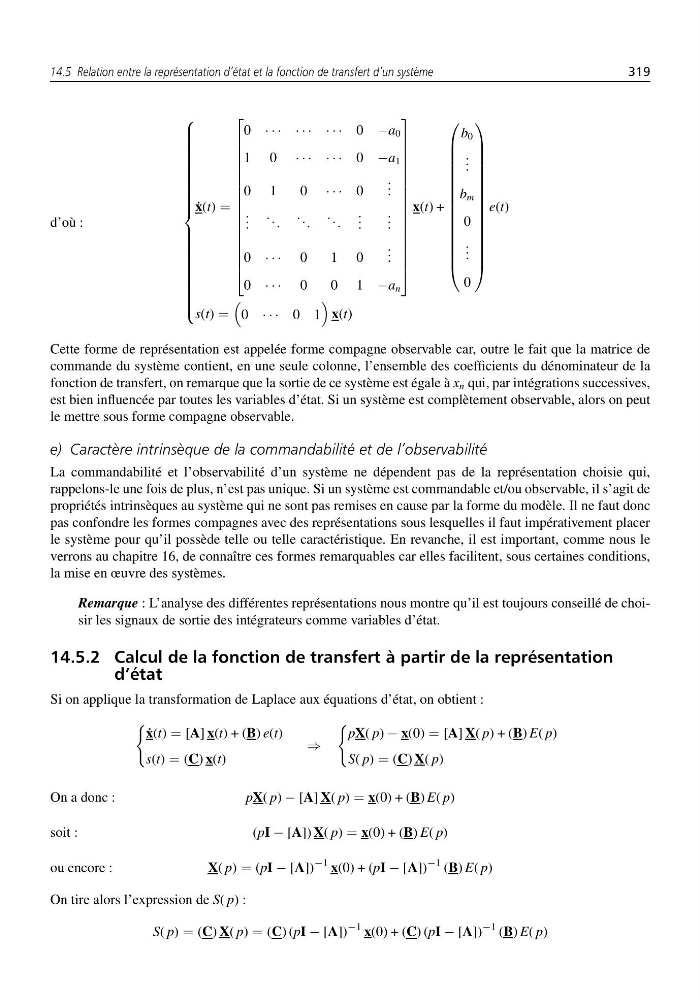
Cette forme de représentation est appelée forme compagne observable car, outre le fait que la matrice de
commande du système contient, en une seule colonne, l’ensemble des coefficients du dénominateur de la
fonction de transfert, on remarque que la sortie de ce système est égale à x n qui, par intégrations successives,
est bien influencée par toutes les variables d’état. Si un système est complètement observable, alors on peut
le mettre sous forme compagne observable.
e) Caractère intrinsèque de la commandabilité et de l’observabilité
La commandabilité et l’observabilité d’un système ne dépendent pas de la représentation choisie qui,
rappelons-le une fois de plus, n’est pas unique. Si un système est commandable et/ou observable, il s’agit de
propriétés intrinsèques au système qui ne sont pas remises en cause par la forme du modèle. Il ne faut donc
pas confondre les formes compagnes avec des représentations sous lesquelles il faut impérativement placer
le système pour qu’il possède telle ou telle caractéristique. En revanche, il est important, comme nous le
verrons au chapitre 16, de connaître ces formes remarquables car elles facilitent, sous certaines conditions,
la mise en œuvre des systèmes.
Remarque : L’analyse des différentes représentations nous montre qu’il est toujours conseillé de choisir les signaux de sortie des intégrateurs comme variables d’état.
14.5.2 Calcul de la fonction de transfert à partir de la représentation
d’état
Si on applique la transformation de Laplace aux équations d’état, on obtient :
˙
x(t) = [A] x(t) + (B) e(t)
s(t) = (C) x(t)
⇒
pX( p) − x(0) = [A] X( p) + (B) E( p)
S( p) = (C) X( p)
On a donc :
pX( p) − [A] X( p) = x(0) + (B) E( p)
soit :
(pI − [A]) X( p) = x(0) + (B) E( p)
ou encore :
X( p) = (pI − [A])
−1 x(0) + (pI − [A])
−1 (B) E( p)
On tire alors l’expression de S( p) :
S( p) = (C) X( p) = (C) (pI − [A])
−1 x(0) + (C) (pI − [A])
−1 (B) E( p)