

302
14 • Représentation d’état des systèmes à temps continu
En effet :
[A] =
⎡
⎢
⎢
⎢
⎢
⎢
⎢
⎢
⎣
l 1 0 · · · 0
0 l 2 0
. . .
. . .
0
. . . 0
0 · · · 0 l n
⎤
⎥
⎥
⎥
⎥
⎥
⎥
⎥
⎦
⇒ e
[A]t =
⎡
⎢
⎢
⎢
⎢
⎢
⎢
⎢
⎣
e
l1t
0 · · · 0
0 e
l2t
0
. . .
. . .
0
. . .
0
0
· · · 0 e
lnt
⎤
⎥
⎥
⎥
⎥
⎥
⎥
⎥
⎦
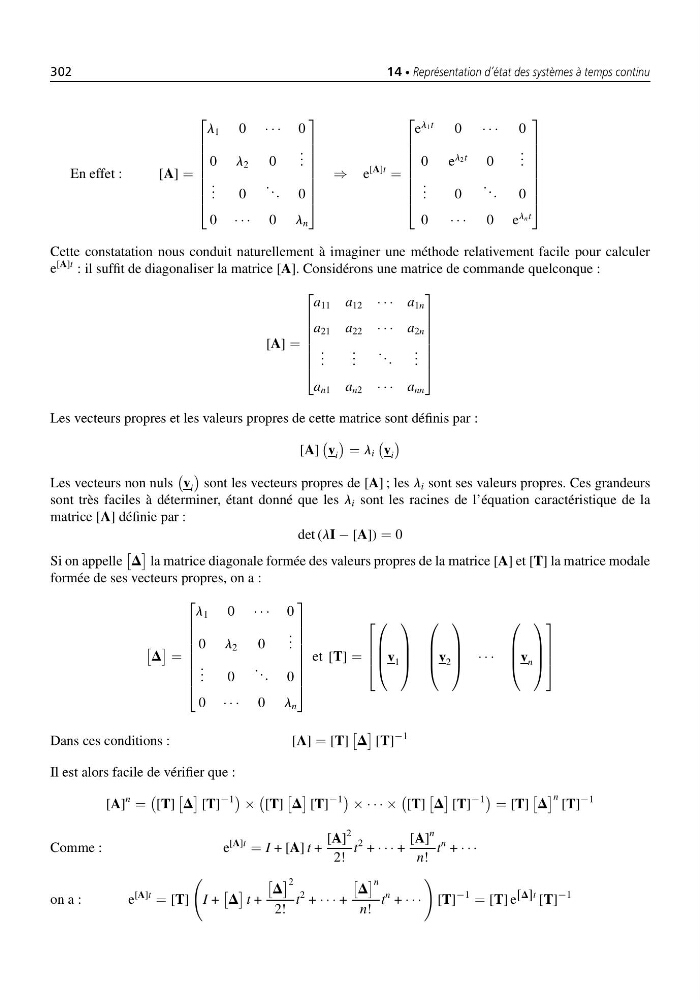
Cette constatation nous conduit naturellement à imaginer une méthode relativement facile pour calculer
e
[A]t : il suffit de diagonaliser la matrice [A]. Considérons une matrice de commande quelconque :
[A] =
⎡
⎢
⎢
⎢
⎢
⎢
⎢
⎣
a 11 a 12 · · · a 1n
a 21 a 22 · · · a 2n
. . .
. . .
. . .
. . .
a n1 a n2 · · · a nn
⎤
⎥
⎥
⎥
⎥
⎥
⎥
⎦
Les vecteurs propres et les valeurs propres de cette matrice sont définis par :
[A]
v i
= l i
v i
Les vecteurs non nuls
v i
sont les vecteurs propres de [A] ; les l i sont ses valeurs propres. Ces grandeurs
sont très faciles à déterminer, étant donné que les l i sont les racines de l’équation caractéristique de la
matrice [A] définie par :
det (lI − [A]) = 0
Si on appelle
D
la matrice diagonale formée des valeurs propres de la matrice [A] et [T] la matrice modale
formée de ses vecteurs propres, on a :
D
=
⎡
⎢
⎢
⎢
⎢
⎢
⎢
⎢
⎣
l 1 0 · · · 0
0 l 2 0
. . .
. . .
0
. . . 0
0 · · · 0 l n
⎤
⎥
⎥
⎥
⎥
⎥
⎥
⎥
⎦
et [T] =
⎡
⎢
⎢
⎣
⎛
⎜
⎜
⎝ v 1
⎞
⎟
⎟
⎠
⎛
⎜
⎜
⎝ v 2
⎞
⎟
⎟
⎠ · · ·
⎛
⎜
⎜
⎝ v n
⎞
⎟
⎟
⎠
⎤
⎥
⎥
⎦
Dans ces conditions :
[A] = [T]
D
[T]
−1
Il est alors facile de vérifier que :
[A]
n =
[T]
D
[T]
−1
×
[T]
D
[T]
−1
× · · · ×
[T]
D
[T]
−1
= [T]
D
n [T]
−1
Comme :
e
[A]t = I + [A] t +
[A]
2
2!
t
2 + · · · +
[A]
n
n!
t
n + · · ·
on a :
e
[A]t = [T]
I +
D
t +
D
2
2!
t
2 + · · · +
D
n
n!
t
n + · · ·
[T]
−1 = [T] e [D]t [T]
−1