

2.1 Robust H ∞ Filtering for Multi-model Jumping Systems
17
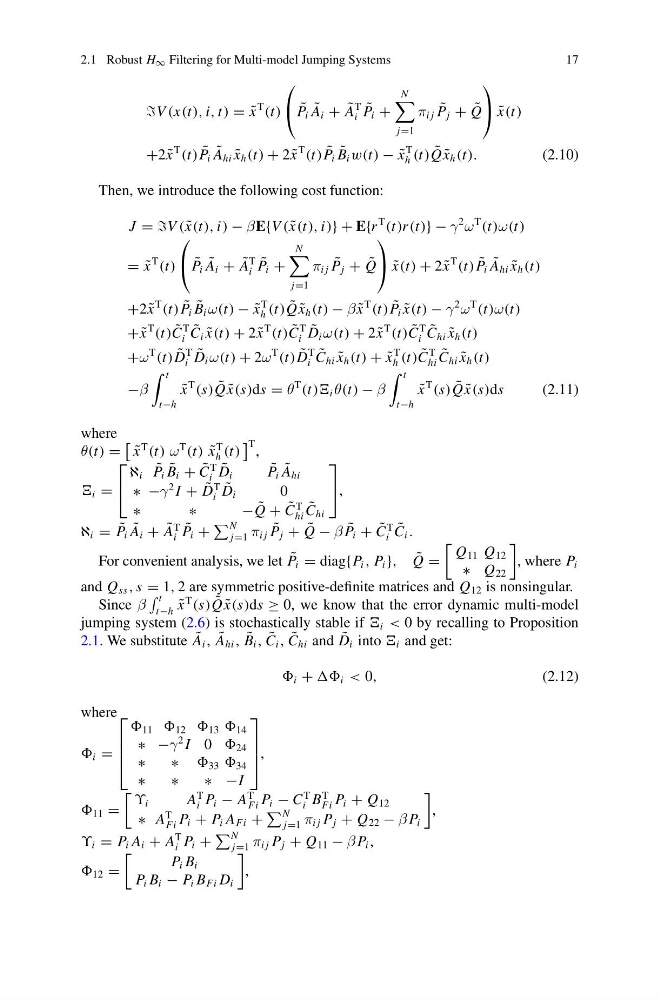
V (x(t), i, t) = ˜
x
T
(t)
⎛
⎝ ˜
P i ˜
A i + ˜
A
T
i
˜
P i +
N
j=1
π i j ˜
P j + ˜
Q
⎞
⎠ ˜
x(t)
+2 ˜
x
T
(t) ˜
P i ˜
A hi ˜
x h (t) + 2 ˜
x
T
(t) ˜
P i ˜
B i w(t) − ˜
x
T
h (t) ˜
Q ˜
x h (t).
(2.10)
Then, we introduce the following cost function:
J = =V ( ˜
x(t), i) − βE{V ( ˜
x(t), i)} + E{r
T
(t)r (t)} − γ
2
ω
T
(t)ω(t)
= ˜
x
T
(t)
⎛
⎝ ˜
P i ˜
A i + ˜
A
T
i
˜
P i +
N
j=1
π i j ˜
P j + ˜
Q
⎞
⎠ ˜
x(t) + 2 ˜
x
T
(t) ˜
P i ˜
A hi ˜
x h (t)
+2 ˜
x
T
(t) ˜
P i ˜
B i ω(t) − ˜
x
T
h (t) ˜
Q ˜
x h (t) − β ˜
x
T
(t) ˜
P i ˜
x(t) − γ
2
ω
T
(t)ω(t)
+ ˜
x
T
(t) ˜
C
T
i
˜
C i ˜
x(t) + 2 ˜
x
T
(t) ˜
C
T
i
˜
D i ω(t) + 2 ˜
x
T
(t) ˜
C
T
i
˜
C hi ˜
x h (t)
+ω
T
(t) ˜
D
T
i
˜
D i ω(t) + 2ω
T
(t) ˜
D
T
i
˜
C hi ˜
x h (t) + ˜
x
T
h (t) ˜
C
T
hi
˜
C hi ˜
x h (t)
−β
t
t−h
˜
x
T
(s) ˜
Q ˜
x(s)ds = θ
T
(t)) i θ(t) − β
t
t−h
˜
x
T
(s) ˜
Q ˜
x(s)ds
(2.11)
where
θ(t) =
˜
x
T
(t) ω
T
(t) ˜
x
T
h (t)
T ,
i =
⎡
⎣
ℵ i ˜
P i ˜
B i + ˜
C
T
i
˜
D i
˜
P i ˜
A hi
∗ −γ
2 I + ˜
D
T
i
˜
D i
0
∗
∗
− ˜
Q + ˜
C
T
hi
˜
C hi
⎤
⎦ ,
ℵ i = ˜
P i ˜
A i + ˜
A
T
i
˜
P i +
N
j=1 π i j ˜
P j + ˜
Q − β ˜
P i + ˜
C
T
i
˜
C i .
For convenient analysis, we let ˜
P i = diag{P i , P i }, ˜
Q =
Q 11 Q 12
∗ Q 22
, where P i
and Q ss , s = 1, 2 are symmetric positive-definite matrices and Q 12 is nonsingular.
Since β
t
t−h ˜
x
T
(s) ˜
Q ˜
x(s)ds ≥ 0, we know that the error dynamic multi-model
jumping system (2.6) is stochastically stable if i < 0 by recalling to Proposition
2.1. We substitute ˜
A i , ˜
A hi , ˜
B i , ˜
C i , ˜
C hi and ˜
D i into i and get:
i + i < 0,
(2.12)
where
i =
⎡
⎢
⎢
⎣
11 12 13 14
∗ −γ
2 I 0 24
∗
∗ 33 34
∗
∗
∗ −I
⎤
⎥
⎥
⎦ ,
11 =
ϒ i
A
T
i P i − A
T
Fi P i − C
T
i B
T
Fi P i + Q 12
∗ A
T
Fi P i + P i A Fi +
N
j=1 π i j P j + Q 22 − β P i
,
ϒ i = P i A i + A
T
i P i +
N
j=1 π i j P j + Q 11 − β P i ,
12 =
P i B i
P i B i − P i B Fi D i
,