

SAVOIRS
f(x )
ALEA(\
0
La méthode de Monte-Carlo
Ma is o n pe ut e n co nstruire so i-mê me
assez fac ile me nt. L'encadré de la page
précéde nte déc rit un pe tit a lgor ithme
qui ne donne pas de trop ma uvais résul -
ta ts e t que c hac un pe ut impl é me nte r
fac il e me nt sur son PC.
Nou s voici donc capabl es de s imul e r
aléatoirement (ou presque) une valeur distribuée uniformé me nt sur [O, 1] qui est
préc iséme nt l' inte rva ll e image de toute
fonction de répartition. En effet, pour
une vari able a léatoire X que lconque, la
fonction de ré pa rtiti o n F quantifie la
proba bilité assoc iée à ! 'ensembl e des
valeurs pou vant ê tre pri ses par X et qui
sont inférie ures o u éga les à X :
F(x) = P[w te ls que X(w) :S x] .
Fest une fonction croissante dont! ' image
parcourt l' inte rvalle [O , I].
Les mathématiciens George Edward Pelha m Box et Me rvin Edgar Mulle r o nt
alors proposé vers 1958 de simule r toute
va ri a bl e a léatoire à partir de la réc iproque de cette fonction de ré partition .
Soit ALEA une variable aléatoire uni -
formément di stribuée sur [O , l] . Po ur
une di stribution de proba bilité de fonction de répartition F, la valeur F
1
(ALEA)
s imul e une valeur numé rique co mpatible avec la di stribution envisagée. Graphique me nt , les c hoses sont visualisées
sur la fi g ure ci-dessous.
F ' (ALEA())
pui sq ue sa densité n' est pas intégrab le ?
Box et Mull er suggèrent de travai ller à
deux dimensions e t de passer aux coordonnées po lai res.
Le détail du calc ul est donné dans l' e ncadré de la page sui va nte.
ne applicdtion « pratique »
au projet d'investissement
Vo ic i l'applicati o n de ces résultats dans
le cas de l'exemple de l' acquisition d ' une
e ntrepr ise. On va s upposer que l' o n
acquie rt une e ntrepri se pour le prix de
10 U.M. (unité mo né ta ire) e t que les
résultats futurs po ur les dix années à
ve ni r pe uvent ê tre représentés par des
vari ables aléatoires normales de moyenne
1,5 U.M. et d ' écart type 0 ,5 U .M.
On e ntre ic i dans l'univers incontrôlable
des ca lc ul s in formatiques. Les résultats
futurs de ! 'entreprise sont simulés se lon
les re lati o ns é ta bli es , créa nt a in s i un
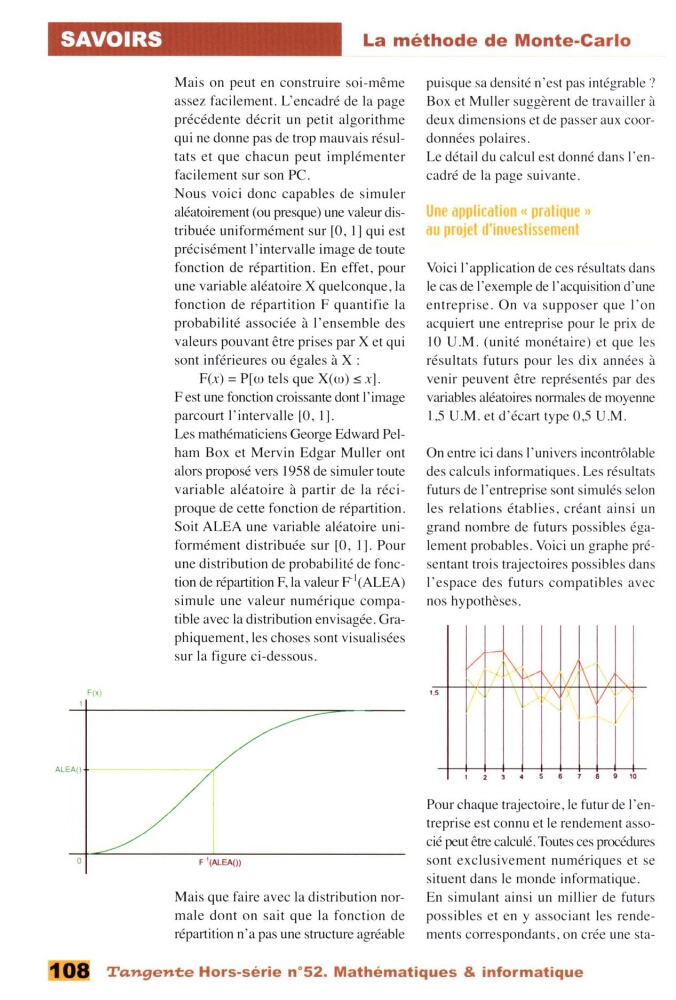
grand no mbre de futurs possibles égale ment probables. Vo ic i un graphe présenta nt tro is trajecto ires possib les dans
l'espace des futurs co mpatibl es avec
nos hypothèses.
1.5
2
> •
1
a g 10
Pour chaque trajecto ire , le futur de ! 'entrepri se est connu et le rendement associé peut être calculé. Toutes ces procédures
sont excl us ive me nt numé riques e t se
s itue nt dans le mo nde in fo rmatique .
Mai s que fa ire avec la distribution norEn s imula nt ain si un millie r de futurs
m a le dont o n sa it qu e la fo nc ti o n de
possibles e t e n y assoc ia nt les re nderépartition n' a pas une structure agréable
me nts correspond ants, o n c rée une staTangente Hors-série n °52. Mathématiques & informatique