

me nt plus préc is que les méthodes classiques déterministes (voir l' article de
François Lavallou pages 98 à 103 du
HS « Bibliothèque » 34 de Tangente
~onsacré aux stati stiques).
Mais ce tte m ét hod e es t éga le m e nt
employée e n finance, domaine dans
leq ue l e ll e permet de qu a ntifi er assez
exacte me nt le risque pa r une approc he
statistique ada ptée. La suite de l'article
présente la méthode dans ce cadre partic ulie r, e n li a iso n avec les mé thodes
numériques implémentées .
Considérons un projet d'investissement
de mont a nt co nnu , co ncré ti sa nt pa r
exemple le rachat d ' une entreprise. Que ls
vo nt être les résultats de cette e ntreprise
pendant les dix prochaines années , une
durée qui correspond par exemple à la
durée max imale d ' utilisation de son outil
de production? En réa lité nul n 'en sa it
rien. Tout au plus di spose-t-on d ' informations du passé, qui ne sont e n ri e n
garantes des résultats futurs .
Ld modélisation statistique
du problème
Po ur gérer ce type de problè me, on va
consi dé re r que les résultats futurs de
l 'e ntrep ri se so nt des variab les a léatoires de distributions connues. En effet,
études de marché et résultats anté ri e urs
peuvent nous donner une idée de la te ndance des résultats atte ndu s (moye nne)
et éga le me nt de le ur niveau de variabilité (écart type). Reste à choisir un
type de di stribution pour cette variable
a léato ire. Le théorème central limite
co nduit souve nt à choisir une di stribu -
ti on norma le . En effet, tout phé nomène
qui est la somme d ' un grand nombre de
petits phé nomè nes aléatoires indé pe ndants de variance finie es t di stribué
normale me nt. Et l' on cons idère généra le me nt le résultat d'une e ntrepri se
CHANGER LE MONDE
Simuler une distribution uniforme
Considérons trois entiers (bien choisis) :
A = 2051, B, = 2097153 et C = 4194304.
On construit les nombres D = A X B 1 puis D / C dont on
prend la partie entière E [D / C]. On redéfinit B 2 (procédure itérative usuelle en informatique) :
B 2 = D - E [D / C] X C.
Le nombre x = B 2
/ C est bien compris entre o et 1.
On recommence alors la procédure à partir de B 2
•
Numériquement les résultats obtenus se distribuent assez
bien pseudo-aléatoirement de manière uniforme.
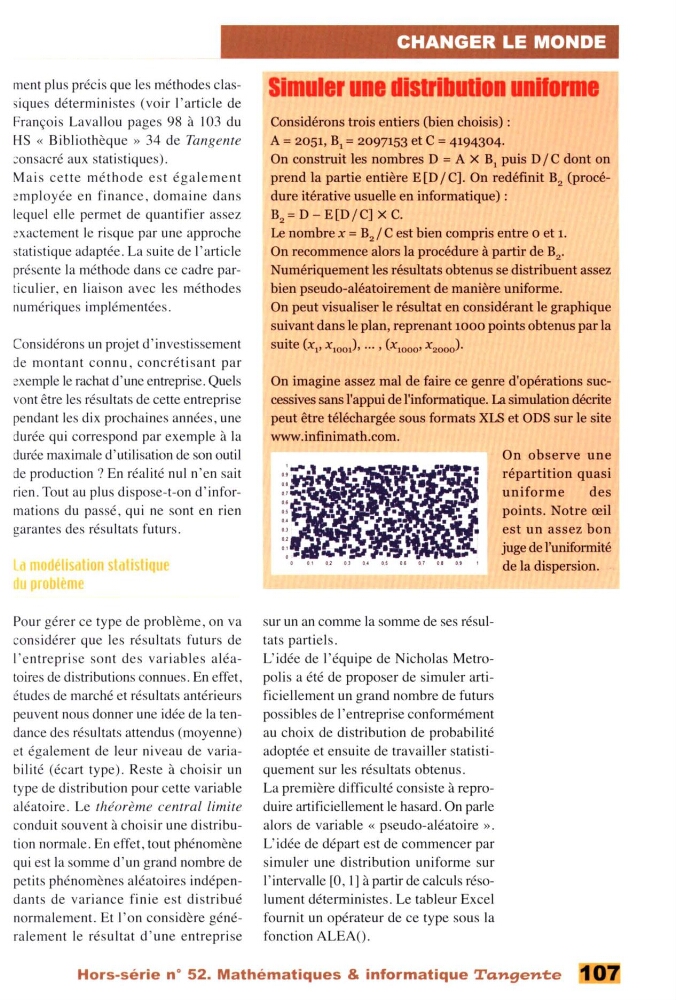
On peut visualiser le résultat en considérant le graphique
suivant dans le plan, reprenant 1000 points obtenus par la
suite (x,. x1001), .. . ' (x,ooo• x2000) .
On imagine assez mal de faire ce genre d'opérations successives sans l'appui de l'informatique. La simulation décrite
peut être téléchargée sous formats XLS et ODS sur le site
www.infinimath.com.
sur un an comme la somme de ses résultats partie ls.
L'idée de l'équipe de Nichol as Metropoli s a été de proposer de simu ler artificiellement un grand nombre de futurs
possibles de l' e ntrepri se conformément
au c hoix de di stribution de probabilité
adoptée et ensuite de travaille r stati stique me nt sur les résultats obtenus.
La première difficulté consiste à reproduire artificiellement le hasard . On parle
a lors de variable « pseudo-aléatoire ».
L' idée de départ est de commencer par
si muler une di stribution uniforme sur
l' intervalle [0 , 1] à partir de calcu ls résolume nt déterministes. Le tableur Excel
fournit un opérateur de ce type sous la
fonction ALEA().
On observe une
répartition quasi
uniforme
des
points. Notre œil
est un assez bon
juge de l'uniformité
de la dispersion.
Hors-série n• 52. Mathématiques & informatique Tangente