

ti stique de re nde me nts que l'on pe ut
soumettre a ux méthodes usue lles d ' interprétati o n .
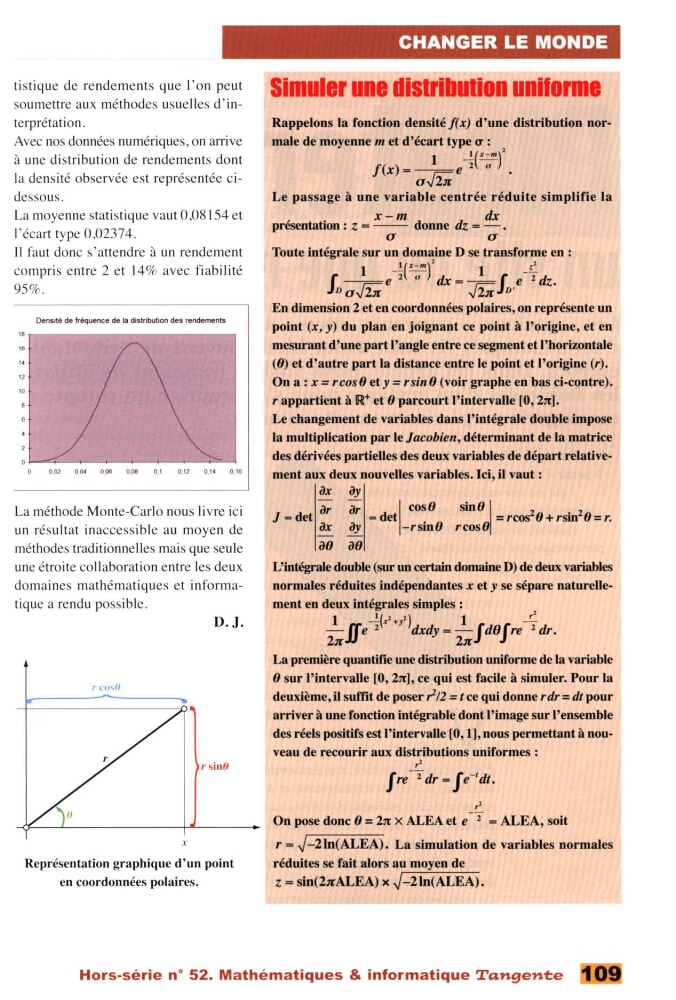
Avec nos do nnées numériques , on aJTive
à une d istributi o n de re nde me nts dont
la de ns ité observée est re présentée c idessous .
La moyenne stati stique va ut O ,08154 e t
l'écart type 0,02374.
Il fa ut donc s ' atte ndre à un re nde me nt
co mpri s e ntre 2 e t 14% avec fiabilité
95 % .
Densité de fréquence de la distribution des rendements
0,02
0,0-4
0.06
0,06
0,1
0,12
0,14
0,16
La méthode Monte-Carl o no us li vre ic i
un résultat in access ibl e a u moye n de
méthodes traditio nnelles mais que seul e
une étroite co ll aborati o n e ntre les de ux
domaines mathé matiques e t in fo rm atique a re ndu possible.
D.J.
r,înO
X
Représentation graphique d'un point
en coordonnées polaires .
CHANGER LE MONDE
Simuler une distribution uniforme
Rappelons la fonction densité/(x) d ' une distribution nor·
male de moyenne met d'écart type a: ,
l
l(x-m )
f (x ) = - - e 2 o
o ~
Le passage à une variable centrée réduite simplifie la
x - m
dx
présentation : z = - - donne dz = - .
0
0
Toute intégrale sur un domaine D se transforme en :
1
_. !_(x-m)'
1
z'
f o o~e 2 o dx= ~ fo,e-Tdz .
En dimension 2 et en coordonnées polaires, on représente un
point (x, y) du plan en joignant ce point à l' origine, et en
mesurant d' une part l'angle entre ce segment et l'horizontale
(0) et d'autre part la distance entre le point et l' origine (r ).
On a: x = rcosO ety = rsinO (voir graphe en bas ci-contre).
r appartient à R+ et O parcourt l' intervalle [0, 2n].
Le changement de variables dans l' intégrale double impose
la multiplication par le Jacobien , déterminant de la matrice
des dérivées partielles des deux variables de départ relativement aux deux nouvelles variables. Ici, il vaut :
iJx iJy
J - det
= det
= rcos
2 0 + rsin
2 0 = r.
iJr iJr
I cosO sinO I
iJx iJy
-rsinO rcosO
-
-
iJO iJO
L'intégrale double (sur un certain domaine D) de deux variables
normales réduites indépendantes x et y se sépare naturellement en deux intégrales simples :
,
1
_.!_(x' +,')
1
-~
- ff' e
2
dxdy = -JdO'Jre
2 dr.
2nJJ
2H
La première quantifie une distribution uniforme de la variable
O sur l' intervalle [O, 2n] , ce qui est facile à simuler. Pour la
deuxième, il suffit de poser r2!2 =tee qui donne rdr=dt pour
arriver à une fonction intégrable dont l'image sur l'ensemble
des réels positifs est l' intervalle [O, 1], nous permettant à nouveau de recourir aux distributions uniformes :
,,
,'
On pose donc O = 2n x ALEA et e 2 = ALEA, soit
r = .J-21n(ALEA). La simulation de variables normales
réduites se fait alors au moyen de
z = sin(2nALEA) x .J-2ln(ALEA).
Hors-série n° 52. Mathématiques & informatique Tangente