

Solutions
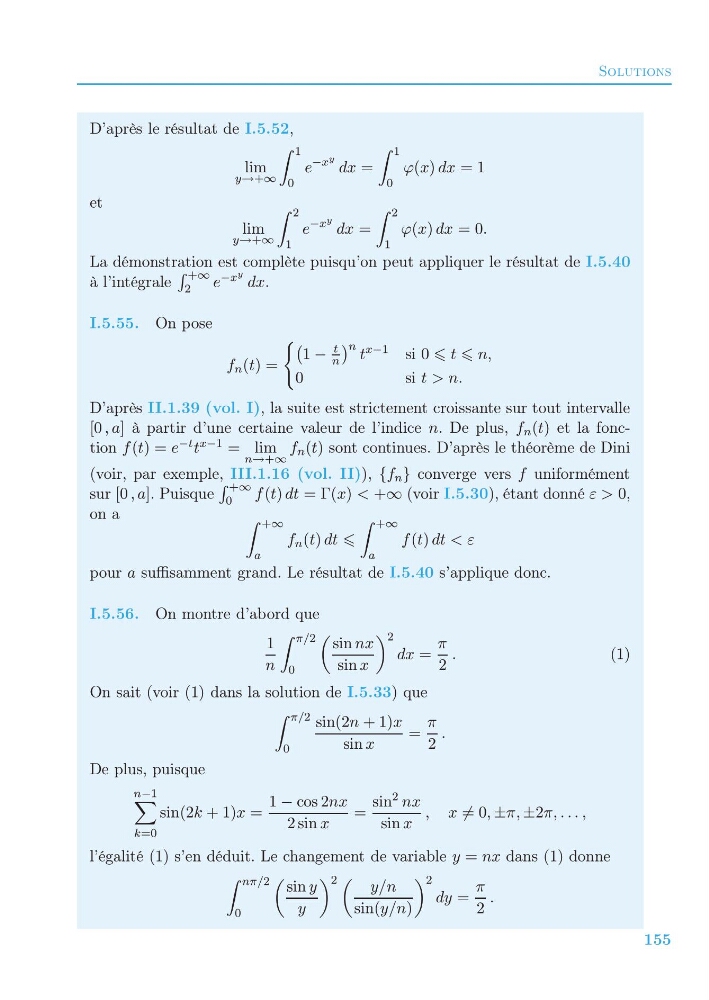
D’après le résultat de I.5.52,
lim
y→+∞
1
0
e
−x y dx =
1
0
ϕ(x) dx = 1
et
lim
y→+∞
2
1
e
−x y dx =
2
1
ϕ(x) dx = 0.
La démonstration est complète puisqu’on peut appliquer le résultat de I.5.40
à l’intégrale
+∞
2
e −x y dx.
I.5.55. On pose
f n (t) =
1 −
t
n
n t x−1 si 0 t n,
0
si t > n.
D’après II.1.39 (vol. I), la suite est strictement croissante sur tout intervalle
[0 , a] à partir d’une certaine valeur de l’indice n. De plus, f n (t) et la fonction f (t) = e −t t x−1 = lim
n→+∞
f n (t) sont continues. D’après le théorème de Dini
(voir, par exemple, III.1.16 (vol. II)), {f n } converge vers f uniformément
sur [0 , a]. Puisque
+∞
0
f (t) dt = Γ(x) < +∞ (voir I.5.30), étant donné ε > 0,
on a
+∞
a
f n (t) dt
+∞
a
f (t) dt < ε
pour a suffisamment grand. Le résultat de I.5.40 s’applique donc.
I.5.56. On montre d’abord que
1
n
π/2
0
sin nx
sin x
2
dx =
π
2
.
(1)
On sait (voir (1) dans la solution de I.5.33) que
π/2
0
sin(2n + 1)x
sin x
=
π
2
.
De plus, puisque
n−1
k=0
sin(2k + 1)x =
1 − cos 2nx
2 sin x
=
sin
2 nx
sin x
, x = 0, ±π, ±2π, . . . ,
l’égalité (1) s’en déduit. Le changement de variable y = nx dans (1) donne
nπ/2
0
sin y
y
2
y/n
sin(y/n)
2
dy =
π
2
.
155