

III – Int´ egration num´ erique
65
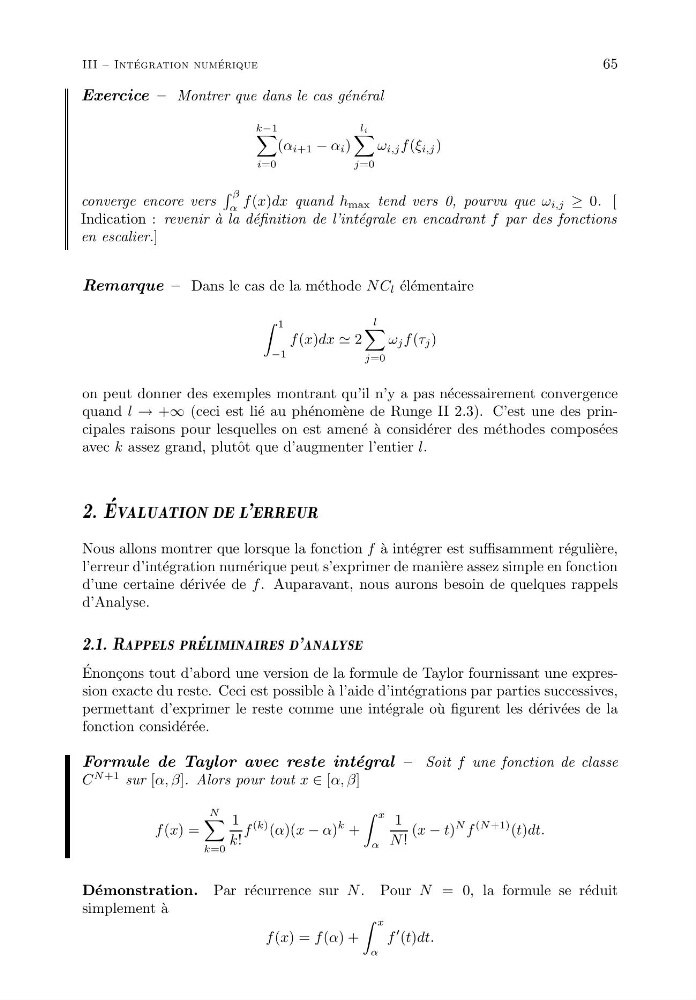
Exercice – Montrer que dans le cas g´ en´ eral
k−1
i=0
(α i+1 − α i )
li
j=0
ω i,j f (ξ i,j )
converge encore vers
β
α
f (x)dx quand h max tend vers 0, pourvu que ω i,j ≥ 0. [
Indication : revenir `
a la d´ efinition de l’int´ egrale en encadrant f par des fonctions
en escalier.]
Remarque – Dans le cas de la m´ ethode NC l ´ el´ ementaire
1
−1
f (x)dx 2
l
j=0
ω j f (τ j )
on peut donner des exemples montrant qu’il n’y a pas n´ ecessairement convergence
quand l → +∞ (ceci est li´ e au ph´ enom` ene de Runge II 2.3). C’est une des principales raisons pour lesquelles on est amen´ e ` a consid´ erer des m´ ethodes compos´ ees
avec k assez grand, plutˆ ot que d’augmenter l’entier l.
¾º
ÚÐÙÙØØÓÒ Ð³³ÖÖÖÙÖ
Nous allons montrer que lorsque la fonction f ` a int´ egrer est suffisamment r´ eguli` ere,
l’erreur d’int´ egration num´ erique peut s’exprimer de mani` ere assez simple en fonction
d’une certaine d´ eriv´ ee de f . Auparavant, nous aurons besoin de quelques rappels
d’Analyse.
¾º½º ÊÊÔÔÔÐ× ÔÖ ÐÐÑÑÒÒÒÖÖ× ³³ÒÒÐÝ××
´
Enon¸ cons tout d’abord une version de la formule de Taylor fournissant une expression exacte du reste. Ceci est possible ` a l’aide d’int´ egrations par parties successives,
permettant d’exprimer le reste comme une int´ egrale o` u figurent les d´ eriv´ ees de la
fonction consid´ er´ ee.
Formule de Taylor avec reste int´ egral – Soit f une fonction de classe
C
N +1 sur [α, β]. Alors pour tout x ∈ [α, β]
f (x) =
N
k=0
1
k!
f
(k) (α)(x − α)
k +
x
α
1
N !
(x − t)
N f
(N +1) (t)dt.
D´ emonstration. Par r´ ecurrence sur N . Pour N = 0, la formule se r´ eduit
simplement ` a
f (x) = f (α) +
x
α
f
(t)dt.