

II – Approximation polynomiale des fonctions num´ eriques
55
0
a a+α/2 a+α
b −α b−α/2 b
x
1
y
χ α
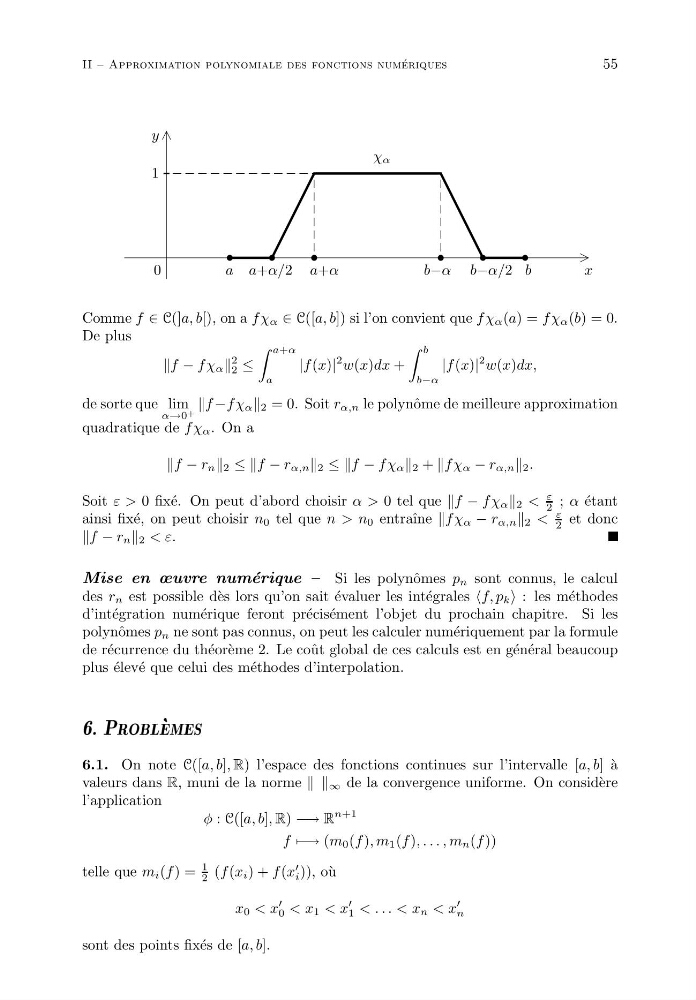
Comme f ∈ C(]a, b[), on a fχ α ∈ C([a, b]) si l’on convient que fχ α (a) = fχ α (b) = 0.
De plus
f − fχ α
2
2 ≤
a+α
a
|f (x)|
2 w(x)dx +
b
b−α
|f (x)|
2 w(x)dx,
de sorte que lim
α→0 +
f −fχ α 2 = 0. Soit r α,n le polynˆ ome de meilleure approximation
quadratique de fχ α . On a
f − r n 2 ≤ ≤f − r α,n 2 ≤ ≤f − fχ α 2 + fχ α − r α,n 2 .
Soit ε > 0 fix´ e. On peut d’abord choisir α > 0 tel que f − fχ α 2 <
ε
2 ; α ´ etant
ainsi fix´ e, on peut choisir n 0 tel que n > n 0 entraˆ ıne fχ α − r α,n 2 <
ε
2 et donc
f − r n 2 < ε.
Mise en œuvre num´ erique – Si les polynˆ omes p n sont connus, le calcul
des r n est possible d` es lors qu’on sait ´ evaluer les int´ egrales f, p k : les m´ ethodes
d’int´ egration num´ erique feront pr´ ecis´ ement l’objet du prochain chapitre. Si les
polynˆ omes p n ne sont pas connus, on peut les calculer num´ eriquement par la formule
de r´ ecurrence du th´ eor` eme 2. Le coˆ ut global de ces calculs est en g´ en´ eral beaucoup
plus ´ elev´ e que celui des m´ ethodes d’interpolation.
º ÈÖÓÓÐ ÑÑ×
6.1. On note C([a, b], R) l’espace des fonctions continues sur l’intervalle [a, b] `
a
valeurs dans R, muni de la norme ∞ de la convergence uniforme. On consid` ere
l’application
φ : C([a, b], R) −→ R
n+1
f −→ (m 0 (f ), m 1 (f ), . . . , m n (f ))
telle que m i (f ) =
1
2 (f (x i ) + f (x
i )), o` u
x 0 < x
0 < x 1 < x
1 < . . . < x n < x
n
sont des points fix´ es de [a, b].