

X – Stabilit´ e des solutions et points singuliers
285
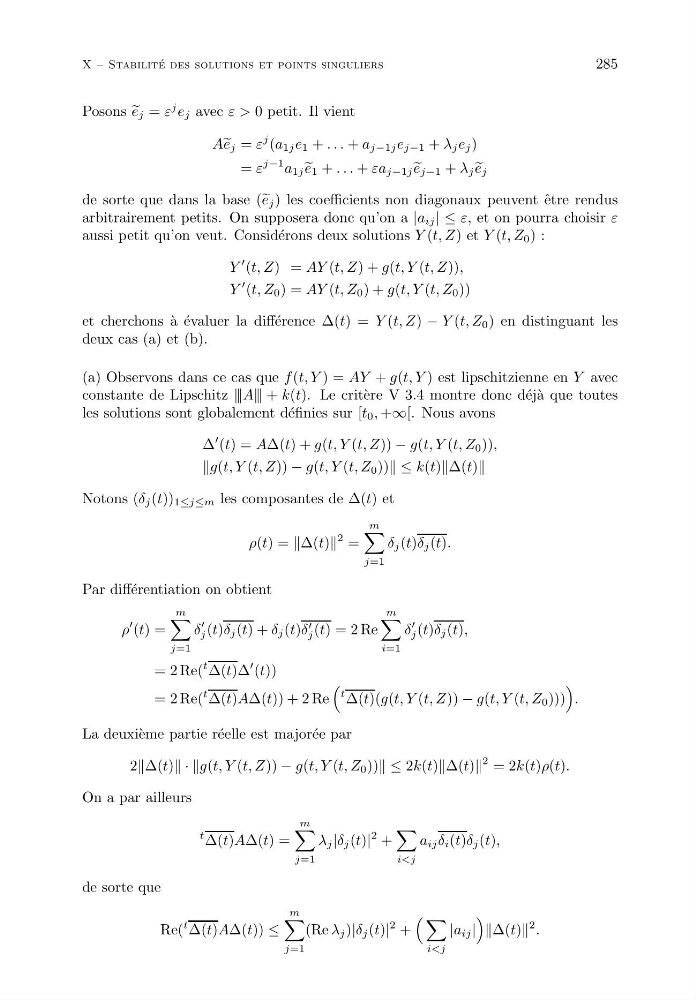
Posons
e j = ε
j e j avec ε > 0 petit. Il vient
A e j = ε
j (a 1j e 1 + . . . + a j−1j e j−1 + λ j e j )
= ε
j−1 a 1j
e 1 + . . . + εa j−1j
e j−1 + λ j
e j
de sorte que dans la base ( e j ) les coefficients non diagonaux peuvent ˆ etre rendus
arbitrairement petits. On supposera donc qu’on a |a ij | ≤ ε, et on pourra choisir ε
aussi petit qu’on veut. Consid´ erons deux solutions Y (t, Z) et Y (t, Z 0 ) :
Y
(t, Z) = AY (t, Z) + g(t, Y (t, Z)),
Y
(t, Z 0 ) = AY (t, Z 0 ) + g(t, Y (t, Z 0 ))
et cherchons ` a ´ evaluer la diff´ erence ∆(t) = Y (t, Z) − Y (t, Z 0 ) en distinguant les
deux cas (a) et (b).
(a) Observons dans ce cas que f (t, Y ) = AY + g(t, Y ) est lipschitzienne en Y avec
constante de Lipschitz |||A||| + k(t). Le crit` ere V 3.4 montre donc d´ ej` a que toutes
les solutions sont globalement d´ efinies sur [t 0 , +∞[. Nous avons
∆
(t) = A∆(t) + g(t, Y (t, Z)) − g(t, Y (t, Z 0 )),
g(t, Y (t, Z)) − g(t, Y (t, Z 0 )) ≤ k(t)∆(t)
Notons (δ j (t)) 1≤j≤m les composantes de ∆(t) et
ρ(t) = ∆(t)
2 =
m
j=1
δ j (t)δ j (t).
Par diff´ erentiation on obtient
ρ
(t) =
m
j=1
δ
j (t)δ j (t) + δ j (t)δ
j (t) = 2 Re
m
i=1
δ
j (t)δ j (t),
= 2 Re(
t ∆(t)∆
(t))
= 2 Re(
t ∆(t)A∆(t)) + 2 Re
t ∆(t)(g(t, Y (t, Z)) − g(t, Y (t, Z 0 )))
.
La deuxi` eme partie r´ eelle est major´ ee par
2∆(t) · ·g(t, Y (t, Z)) − g(t, Y (t, Z 0 )) ≤ 2k(t)∆(t)
2 = 2k(t)ρ(t).
On a par ailleurs
t ∆(t)A∆(t) =
m
j=1
λ j |δ j (t)|
2 +
i
de sorte que
Re(
t ∆(t)A∆(t)) ≤
m
j=1
(Re λ j )|δ j (t)|
2 +
i
∆(t)
2 .