

248
Analyse num´ erique et ´ equations diff´ erentielles
On consid` ere l’´ equation y
= f (t, y) = t + y + 1. R´ esoudre cette ´ equation et calculer
f
[n] (0, 0) pour tout n. Que peut-on dire de ∂
n Φ/∂h
n (0, 0; 0) ? D´ eterminer l’ordre
de cette m´ ethode.
5.3. On se propose d’obtenir une borne explicite pour l’ordre p d’une m´ ethode de
Runge-Kutta dont le nombre de points interm´ ediaires q est fix´ e.
(a) Dans l’espace vectoriel P n des polynˆ omes ` a coefficients r´ eels de degr´ e inf´ erieur
ou ´ egal ` a n, on consid` ere la forme bilin´ eaire
P, Q =
1
0
P (x)Q(x)dx.
D´ eterminer la matrice de cette forme bilin´ eaire dans la base canonique
(1, x, . . . , x
n ). En d´ eduire que la matrice sym´ etrique
M =
1
1 /2
. . . 1/(n + 1)
1/2
1 /3
1 /(n + 2)
. . .
1/(n + 1) 1/(n + 2)
1/(2n + 1)
est d´ efinie positive et que det M > 0.
(b) On consid` ere pour q ∈ N le syst` eme d’´ equations
(S)
b 1 + b 2 + . . . b q = 1
b 1 c 1 + b 2 c 2 + . . . + b q c q = 1/2
. . .
b 1 c
2q
1 + . . . + b q c
2q
q = 1/(2q + 1)
o` u les b i et c i appartiennent `
a R
∗
+ . Dans R
q+1 on note F l’espace vectoriel
engendr´ e par les vecteurs (1, c j , c
2
j , . . . , c
q
j ), 1 ≤ j ≤ q.
(α) Quelle est la dimension maximum de F ?
(β) Montrer que si (S) avait une solution, les vecteurs
V 1 = (1
1/2 . . . 1/(q + 1))
V 2 = (1/2 1/3 . . . 1/(q + 2))
V q+1 = (1/(q + 1) . . . 1/(2q + 1))
appartiendraient `
a F . En d´ eduire que det(V 1 , V 2 , . . . , V q+1 ) = 0 puis que le
syst` eme (S) est impossible.
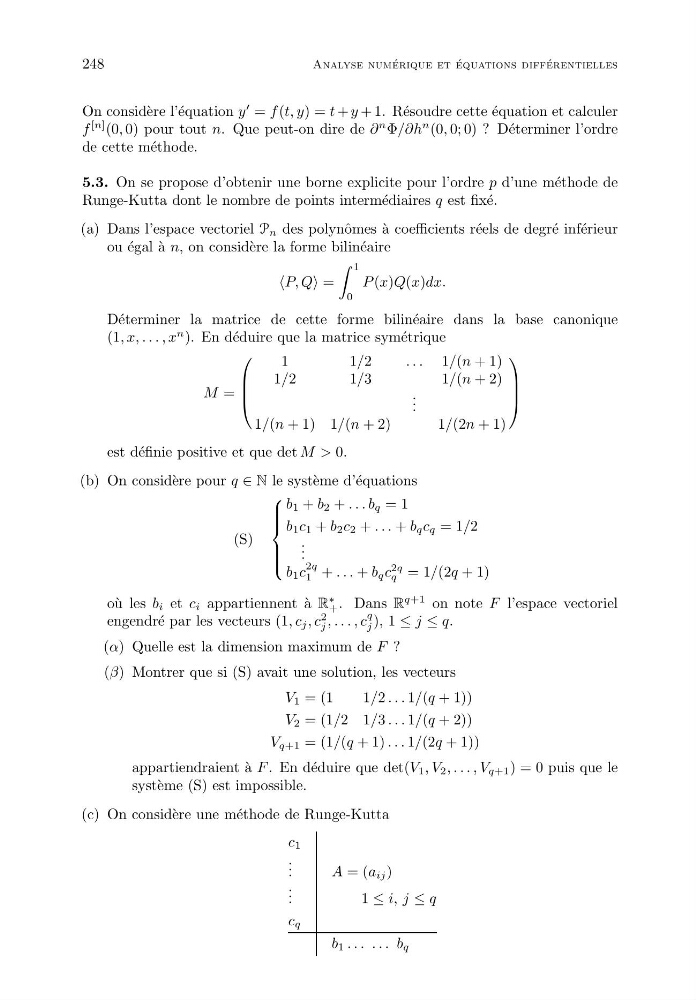
(c) On consid` ere une m´ ethode de Runge-Kutta
c 1
. . .
A = (a ij )
. . .
1 ≤ i, j ≤ q
c q
b 1 . . . . . . b q