

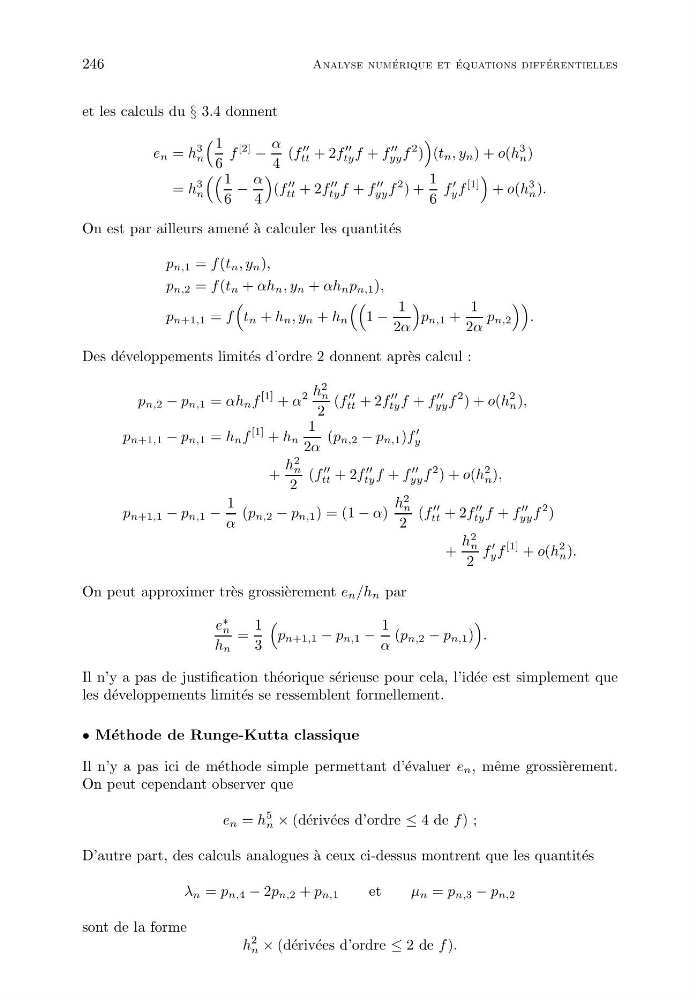
246
Analyse num´ erique et ´ equations diff´ erentielles
et les calculs du § 3.4 donnent
e n = h
3
n
1
6
f
[2]
−
α
4
(f
tt + 2f
ty f + f
yy f
2 )
(t n , y n ) + o(h
3
n )
= h
3
n
1
6
−
α
4
(f
tt + 2f
ty f + f
yy f
2 ) +
1
6
f
y f
[1]
+ o(h
3
n ).
On est par ailleurs amen´ e ` a calculer les quantit´ es
p n,1 = f (t n , y n ),
p n,2 = f (t n + αh n , y n + αh n p n,1 ),
p n+1,1 = f
t n + h n , y n + h n
1 −
1
2α
p n,1 +
1
2α
p n,2
.
Des d´ eveloppements limit´ es d’ordre 2 donnent apr` es calcul :
p n,2 − p n,1 = αh n f
[1] + α
2 h
2
n
2
(f
tt + 2f
ty f + f
yy f
2 ) + o(h
2
n ),
p n+1,1 − p n,1 = h n f
[1] + h n
1
2α
(p n,2 − p n,1 )f
y
+
h
2
n
2
(f
tt + 2f
ty f + f
yy f
2 ) + o(h
2
n ),
p n+1,1 − p n,1 −
1
α
(p n,2 − p n,1 ) = (1 − α)
h
2
n
2
(f
tt + 2f
ty f + f
yy f
2 )
+
h
2
n
2
f
y f
[1] + o(h
2
n ).
On peut approximer tr` es grossi` erement e n /h n par
e
∗
n
h n
=
1
3
p n+1,1 − p n,1 −
1
α
(p n,2 − p n,1 )
.
Il n’y a pas de justification th´ eorique s´ erieuse pour cela, l’id´ ee est simplement que
les d´ eveloppements limit´ es se ressemblent formellement.
• M´ ethode de Runge-Kutta classique
Il n’y a pas ici de m´ ethode simple permettant d’´ evaluer e n , mˆ eme grossi` erement.
On peut cependant observer que
e n = h
5
n × (d´ eriv´ ees d’ordre ≤ 4 de f ) ;
D’autre part, des calculs analogues `
a ceux ci-dessus montrent que les quantit´ es
λ n = p n,4 − 2p n,2 + p n,1
et
µ n = p n,3 − p n,2
sont de la forme
h
2
n × (d´ eriv´ ees d’ordre ≤ 2 de f ).