

242
Analyse num´ erique et ´ equations diff´ erentielles
¿ººº ÇÖÖÖÖ × Ñ ØØÓÓÓ× ÊÙÒÒÒ¹ÃÙØØ
Pour d´ eterminer l’ordre, on peut appliquer le crit` ere du § 2.4 consistant `
a ´ evaluer les
d´ eriv´ ees
∂
l Φ
∂h l (t, y, 0) : l’ordre est au moins ´ egal ` a p si et seulement si cette d´ eriv´ ee
est ´ egale ` a
1
l+1 f
[l] (t, y) pour l ≤ p − 1. Grˆ ace ` a la formule (∗) du § 3.3, on obtient
facilement les d´ eriv´ ees successives de Φ :
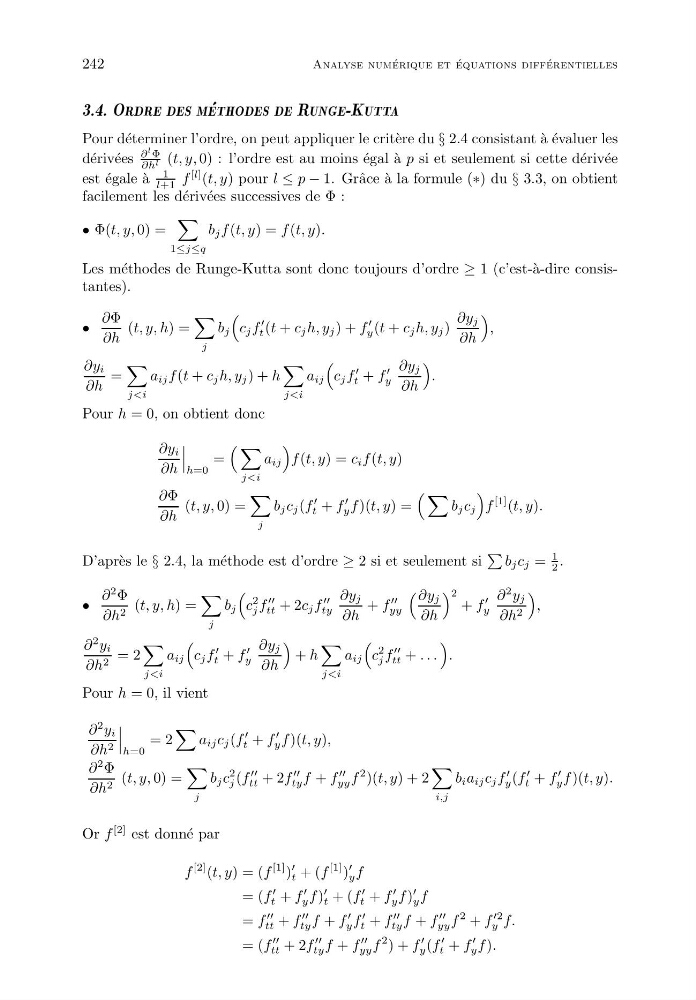
• Φ(t, y, 0) =
1≤j≤q
b j f (t, y) = f (t, y).
Les m´ ethodes de Runge-Kutta sont donc toujours d’ordre ≥ 1 (c’est-` a-dire consistantes).
•
∂Φ
∂h
(t, y, h) =
j
b j
c j f
t (t + c j h, y j ) + f
y (t + c j h, y j )
∂y j
∂h
,
∂y i
∂h
=
j
j
c j f
t + f
y
∂y j
∂h
.
Pour h = 0, on obtient donc
∂y i
∂h
h=0
=
j
f (t, y) = c i f (t, y)
∂Φ
∂h
(t, y, 0) =
j
b j c j (f
t + f
y f )(t, y) =
b j c j
f
[1] (t, y).
D’apr` es le § 2.4, la m´ ethode est d’ordre ≥ 2 si et seulement si
b j c j =
1
2 .
•
∂
2 Φ
∂h 2 (t, y, h) =
j
b j
c
2
j f
tt + 2c j f
ty
∂y j
∂h
+ f
yy
∂y j
∂h
2
+ f
y
∂
2 y j
∂h 2
,
∂
2 y i
∂h 2 = 2
j
c j f
t + f
y
∂y j
∂h
+ h
j
c
2
j f
tt + . . .
.
Pour h = 0, il vient
∂
2 y i
∂h 2
h=0
= 2
a ij c j (f
t + f
y f )(t, y),
∂
2 Φ
∂h 2 (t, y, 0) =
j
b j c
2
j (f
tt + 2f
ty f + f
yy f
2 )(t, y) + 2
i,j
b i a ij c j f
y (f
t + f
y f )(t, y).
Or f
[2] est donn´ e par
f
[2] (t, y) = (f
[1] )
t + (f
[1] )
y f
= (f
t + f
y f )
t + (f
t + f
y f )
y f
= f
tt + f
ty f + f
y f
t + f
ty f + f
yy f
2 + f
2
y f.
= (f
tt + 2f
ty f + f
yy f
2 ) + f
y (f
t + f
y f ).