

220
Analyse num´ erique et ´ equations diff´ erentielles
o` u Φ : [t 0 , t 0 + T ] × R × R → R est une fonction que l’on supposera continue.
Dans la pratique, la fonction Φ(t, y, h) peut n’ˆ etre d´ efinie que sur une partie de la
forme [t 0 , t 0 + T ] × J × [0, δ] o` u J est un intervalle de R (de sorte en particulier que
[t 0 , t 0 +T ]×J soit contenu dans le domaine de d´ efinition de l’´ equation diff´ erentielle).
Exemple – La m´ ethode d’Euler est la m´ ethode ` a un pas associ´ ee ` a la fonction
Φ(t, y, h) = f (t, y), et d´ efinie par la formule de r´ ecurrence y n+1 = y n + h n f (t n , y n )
(voir chapitre V, § 2.3).
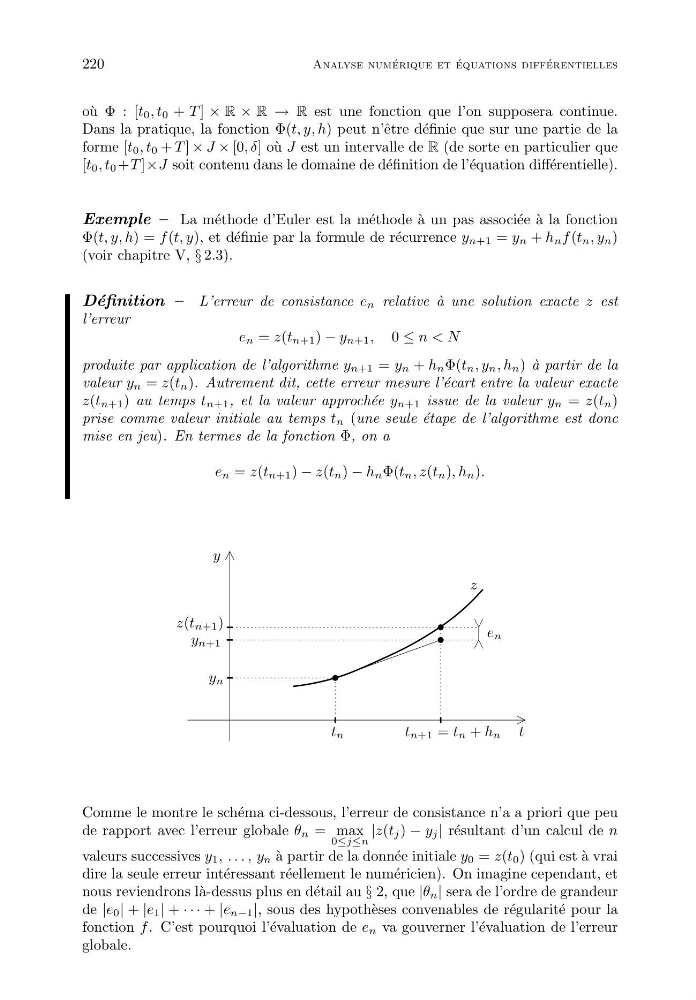
D´ efinition – L’erreur de consistance e n relative `
a une solution exacte z est
l’erreur
e n = z(t n+1 ) − y n+1 , 0 ≤ n < N
produite par application de l’algorithme y n+1 = y n + h n Φ(t n , y n , h n ) ` a partir de la
valeur y n = z(t n ). Autrement dit, cette erreur mesure l’´ ecart entre la valeur exacte
z(t n+1 ) au temps t n+1 , et la valeur approch´ ee y n+1 issue de la valeur y n = z(t n )
prise comme valeur initiale au temps t n (une seule ´ etape de l’algorithme est donc
mise en jeu). En termes de la fonction Φ, on a
e n = z(t n+1 ) − z(t n ) − h n Φ(t n , z(t n ), h n ).
z
e n
t n
t n+1 = t n + h n t
y n
y n+1
z(t n+1 )
y
Comme le montre le sch´ ema ci-dessous, l’erreur de consistance n’a a priori que peu
de rapport avec l’erreur globale θ n = max
0≤j≤n
|z(t j ) − y j | r´ esultant d’un calcul de n
valeurs successives y 1 , . . . , y n ` a partir de la donn´ ee initiale y 0 = z(t 0 ) (qui est `
a vrai
dire la seule erreur int´ eressant r´ eellement le num´ ericien). On imagine cependant, et
nous reviendrons l` a-dessus plus en d´ etail au § 2, que |θ n | sera de l’ordre de grandeur
de |e 0 | + |e 1 | + · · · + |e n−1 |, sous des hypoth` eses convenables de r´ egularit´ e pour la
fonction f . C’est pourquoi l’´ evaluation de e n va gouverner l’´ evaluation de l’erreur
globale.