

162
Analyse num´ erique et ´ equations diff´ erentielles
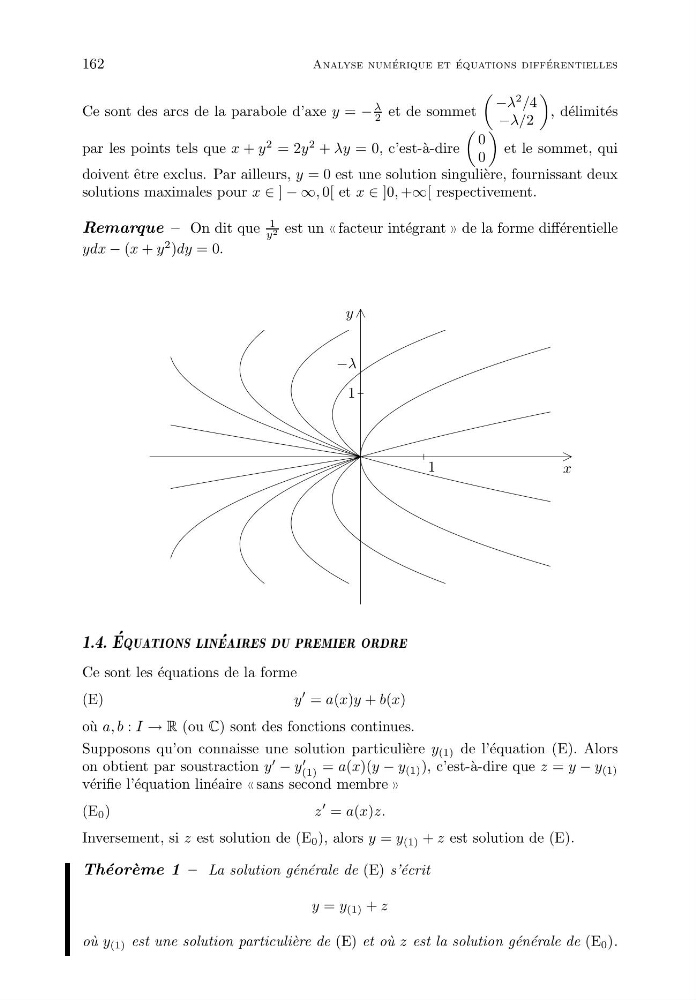
Ce sont des arcs de la parabole d’axe y = −
λ
2 et de sommet
−λ
2 /4
−λ/2
, d´ elimit´ es
par les points tels que x + y
2 = 2y
2 + λy = 0, c’est-` a-dire
0
0
et le sommet, qui
doivent ˆ etre exclus. Par ailleurs, y = 0 est une solution singuli` ere, fournissant deux
solutions maximales pour x ∈ ] − ∞, 0[ et x ∈ ]0, +∞[ respectivement.
Remarque – On dit que
1
y 2 est un facteur int´ egrant de la forme diff´ erentielle
ydx − (x + y
2 )dy = 0.
x
y
−λ
1
1
½ººº
ÕÙÙØØÓÒ× ÐÐÒ ÖÖ× Ù ÔÖÖÑÑÑÖ ÓÖÖÖÖ
Ce sont les ´ equations de la forme
(E)
y
= a(x)y + b(x)
o` u a, b : I → R (ou C) sont des fonctions continues.
Supposons qu’on connaisse une solution particuli` ere y (1) de l’´ equation (E). Alors
on obtient par soustraction y
− y
(1) = a(x)(y − y (1) ), c’est-` a-dire que z = y − y (1)
v´ erifie l’´ equation lin´ eaire sans second membre
(E 0 )
z
= a(x)z.
Inversement, si z est solution de (E 0 ), alors y = y (1) + z est solution de (E).
Th´ eor` eme 1 – La solution g´ en´ erale de (E) s’´ ecrit
y = y (1) + z
o` u y (1) est une solution particuli` ere de (E) et o` u z est la solution g´ en´ erale de (E 0 ).