

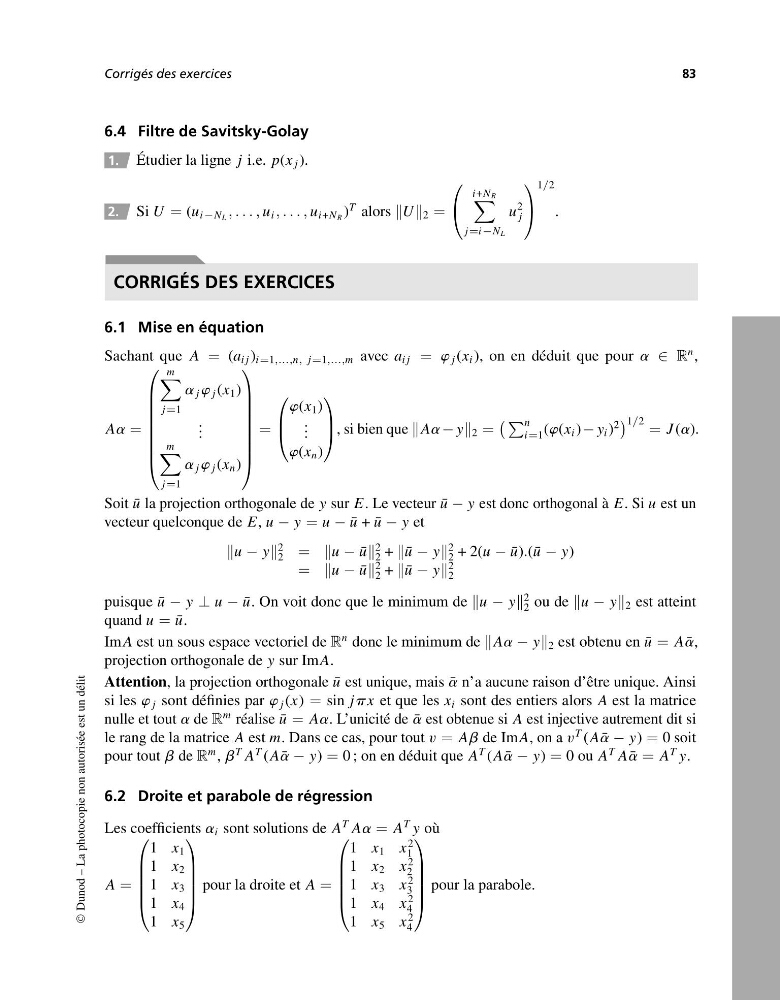
Corrigés desexercices
83
6.4 FiltredeSavitsky-Golay
1. Étudier la ligne j i.e. p ( x j ).
2. Si U = ( u i − N L ,...,u i ,...,u i + N R )
T
alors U 2 =
⎛
⎝
i + N R
j = i − N L
u
2
j
⎞
⎠
1 / 2
.
CORRIGÉS DES EXERCICES
6.1 Mise en équation
Sachant que A = ( a ij ) i = 1 ,..., n , j = 1 ,..., m avec a ij = w j ( x i ), on en déduit que pour a ∈ R
n
,
A a =
⎛
⎜
⎜
⎜
⎜
⎜
⎜
⎜
⎝
m
j = 1
a j w j ( x 1 )
. . .
m
j = 1
a j w j ( x n )
⎞
⎟
⎟
⎟
⎟
⎟
⎟
⎟
⎠
=
⎛
⎜
⎝
w ( x 1 )
. . .
w ( x n )
⎞
⎟
⎠ ,sibien que A a − y 2 =
n
i = 1 ( w ( x i ) − y i )
2
1 / 2 = J ( a ).
Soit ¯u la projection orthogonale de y sur E .Levecteur ¯u − y est donc orthogonal à E .Si u est un
vecteur quelconque de E , u − y = u − ¯u + ¯u − y et
u − y
2
2 = u − ¯u
2
2 + ¯u − y
2
2 +2( u − ¯u ) . ( ¯u − y )
= u − ¯u
2
2 + ¯u − y
2
2
puisque ¯u − y ⊥ u − ¯u .Onvoit donc que le minimum de u − y
2
2 ou de u − y 2 est atteint
quand u = ¯u .
Im A est un sous espace vectoriel de R
n
donc le minimum de A a − y 2 est obtenu en ¯u = A ¯a ,
projection orthogonale de y sur ImA .
Attention,laprojection orthogonale ¯u est unique, mais ¯a n’a aucune raison d’être unique. Ainsi
si les w j sont définies par w j ( x ) = sin j p x et que les x i sont des entiers alors A est la matrice
nulle et tout a de R
m
réalise ¯u = A a .L ’unicité de ¯a est obtenue si A est injective autrement dit si
le rang de la matrice A est m .Dans ce cas, pour tout v = A b de ImA ,onav
T
( A ¯a − y ) = 0soit
pour tout b de R
m
, b
T
A
T
( A ¯a − y ) = 0;on en déduit que A
T
( A ¯a − y ) = 0ou A
T
A ¯a = A
T
y .
6.2 Droite et parabole de régression
Les coefficients a i sont solutions de A
T
A a = A
T
y où
A =
⎛
⎜
⎜
⎜
⎜
⎝
1 x 1
1 x 2
1 x 3
1 x 4
1 x 5
⎞
⎟
⎟
⎟
⎟
⎠
pour la droite et A =
⎛
⎜
⎜
⎜
⎜
⎝
1 x 1 x
2
1
1 x 2 x
2
2
1 x 3 x
2
3
1 x 4 x
2
4
1 x 5 x
2
4
⎞
⎟
⎟
⎟
⎟
⎠
pour la parabole.
Dunod –Laphotocopie non autorisée est un délit