

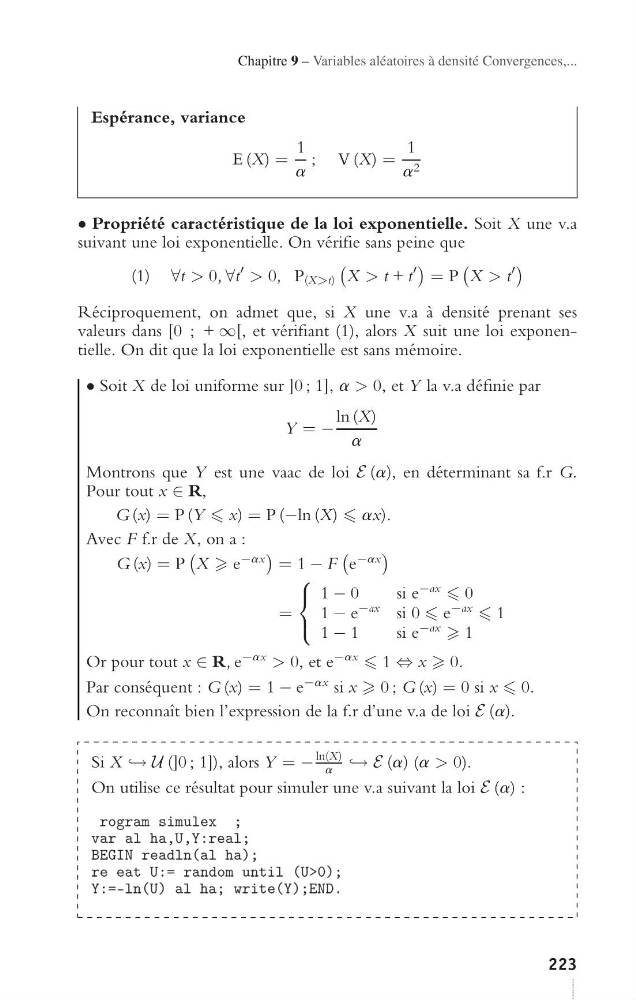
Chapitre 9 – Variables aléatoires à densité Convergences,...
Espérance, variance
E (X) =
1
a
; V(X) =
1
a 2
• Propriété caractéristique de la loi exponentielle. Soit X une v.a
suivant une loi exponentielle. On vérifie sans peine que
(1) ∀t > 0, ∀t
> 0, P (X>t)
X > t + t
= P
X > t
Réciproquement, on admet que, si X une v.a à densité prenant ses
valeurs dans [0 ; + ∞[, et vérifiant (1), alors X suit une loi exponentielle. On dit que la loi exponentielle est sans mémoire.
• Soit X de loi uniforme sur ]0 ; 1], a > 0, et Y la v.a définie par
Y = −
ln (X)
a
Montrons que Y est une vaac de loi E (a), en déterminant sa f.r G.
Pour tout x ∈ R,
G (x) = P (Y x) = P (−ln (X) ax).
Avec F f.r de X, on a :
G (x) = P
X e −ax = 1 − F
e −ax
=
⎧
⎨
⎩
1 − 0
sie −ax 0
1 − e −ax si 0 e −ax 1
1 − 1
sie −ax 1
Or pour tout x ∈ R, e −ax > 0, et e −ax 1 ⇔ x 0.
Par conséquent : G (x) = 1 − e −ax si x 0 ; G (x) = 0 si x 0.
On reconnaît bien l’expression de la f.r d’une v.a de loi E (a).
Si X → U (]0 ; 1]), alors Y = −
ln(X)
a → E (a) (a > 0).
On utilise ce résultat pour simuler une v.a suivant la loi E (a) :
ÔÖÓÓÖÖÑ ××ÑÙÐÐÜÔ
ÚÚÖ ÐÔÔԸ͸¸¸ÖÖÖÐÐ
ÁÆ ÖÖÖÖÐÒ´´ÐÔÔÔµµ
ÖÖÔÔÔØ ÍÍÍ ÖÖÒÒÓÑ ÙÒØØÐ ´Íͼµµ
¹ÐҴ͵»»ÐÔÔÔÔ ÛÖÖØØ´´µµµÆƺ
223