

Chapitre 9 – Variables aléatoires à densité Convergences,...
Variance
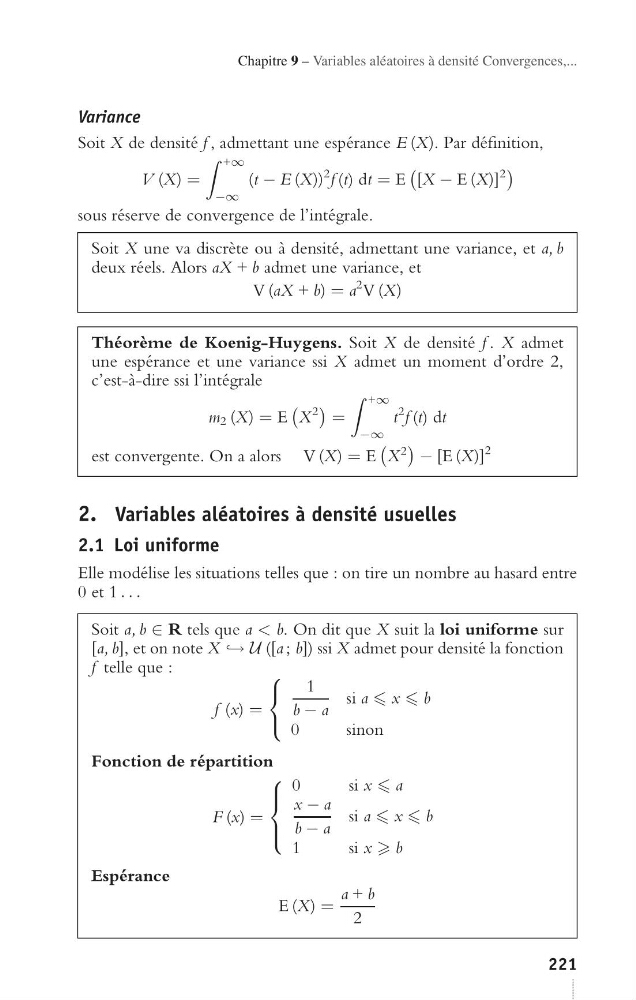
Soit X de densité f , admettant une espérance E (X). Par définition,
V (X) =
+∞
−∞
(t − E (X))
2 f (t) dt = E
[X − E (X)]
2
sous réserve de convergence de l’intégrale.
Soit X une va discrète ou à densité, admettant une variance, et a, b
deux réels. Alors aX + b admet une variance, et
V (aX + b) = a
2 V (X)
Théorème de Koenig-Huygens. Soit X de densité f . X admet
une espérance et une variance ssi X admet un moment d’ordre 2,
c’est-à-dire ssi l’intégrale
m 2 (X) = E
X
2
=
+∞
−∞
t
2 f (t) dt
est convergente. On a alors V (X) = E
X
2
− [E (X)]
2
2. Variables aléatoires à densité usuelles
2.1 Loi uniforme
Elle modélise les situations telles que : on tire un nombre au hasard entre
0 et 1 . . .
Soit a, b ∈ R tels que a < b. On dit que X suit la loi uniforme sur
[a, b], et on note X → U ([a ; b]) ssi X admet pour densité la fonction
f telle que :
f (x) =
⎧
⎨
⎩
1
b − a
si a x b
0
sinon
Fonction de répartition
F (x) =
⎧
⎪ ⎨
⎪ ⎩
0
six a
x − a
b − a
si a x b
1
six b
Espérance
E (X) =
a + b
2
221