

Chapitre 8 – Variables aléatoires discrètes
Pour k ∈ {1, · · · , n}, on a P (X = k) = q
k−1 p, et P (X = 0) = q
n . Il
s’agit bien d’une loi de probabilité, car d’après l’identité géométrique :
n
k=0
P (X = n) = q
n +
n
k=1
q
k−1 p = q
n + p
1 − q
n
1 − q
= 1
Bien remarquer qu’il faut traiter à part le cas (X = 0).
Pour le calcul de l’espérance, la démarche est à connaître :
E (X) =
n
k=1
kq
k−1 p = pf
(p) , avec f (p) =
n
k=1
q
k
= q
1 − q
n
1 − q
On calcule alors la dérivée de f en utilisant la deuxième expression.
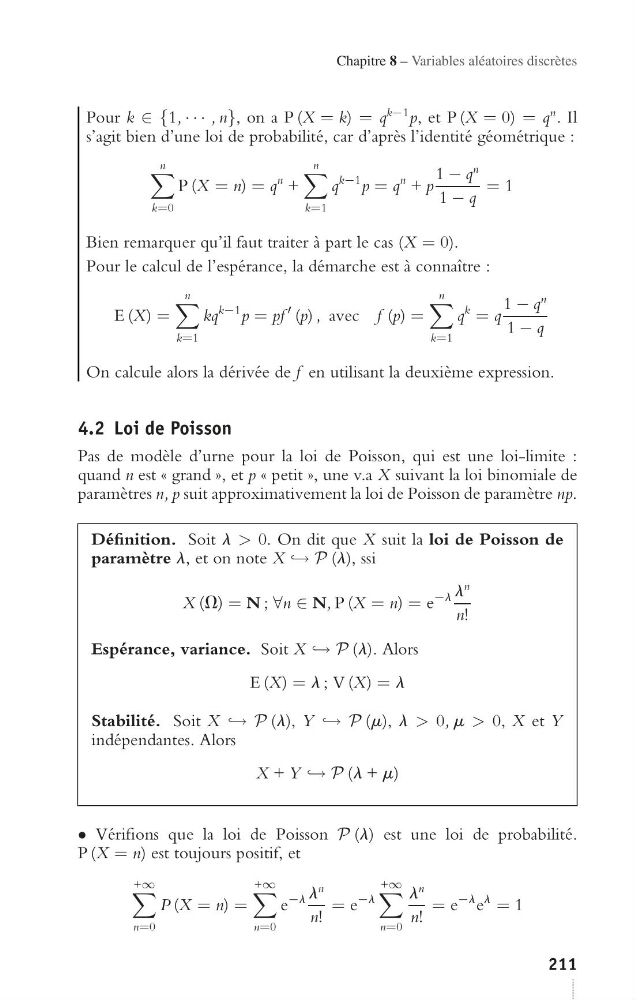
4.2 Loi de Poisson
Pas de modèle d’urne pour la loi de Poisson, qui est une loi-limite :
quand n est « grand », et p « petit », une v.a X suivant la loi binomiale de
paramètres n, p suit approximativement la loi de Poisson de paramètre np.
Définition. Soit l > 0. On dit que X suit la loi de Poisson de
paramètre l, et on note X → P (l), ssi
X (V) = N ; ∀n ∈ N, P (X = n) = e
−l l
n
n!
Espérance, variance. Soit X → P (l). Alors
E (X) = l ; V (X) = l
Stabilité. Soit X → P (l), Y → P (m), l > 0, m > 0, X et Y
indépendantes. Alors
X + Y → P (l + m)
• Vérifions que la loi de Poisson P (l) est une loi de probabilité.
P (X = n) est toujours positif, et
+∞
n=0
P (X = n) =
+∞
n=0
e
−l l
n
n!
= e
−l
+∞
n=0
l
n
n!
= e
−l e
l
= 1
211