

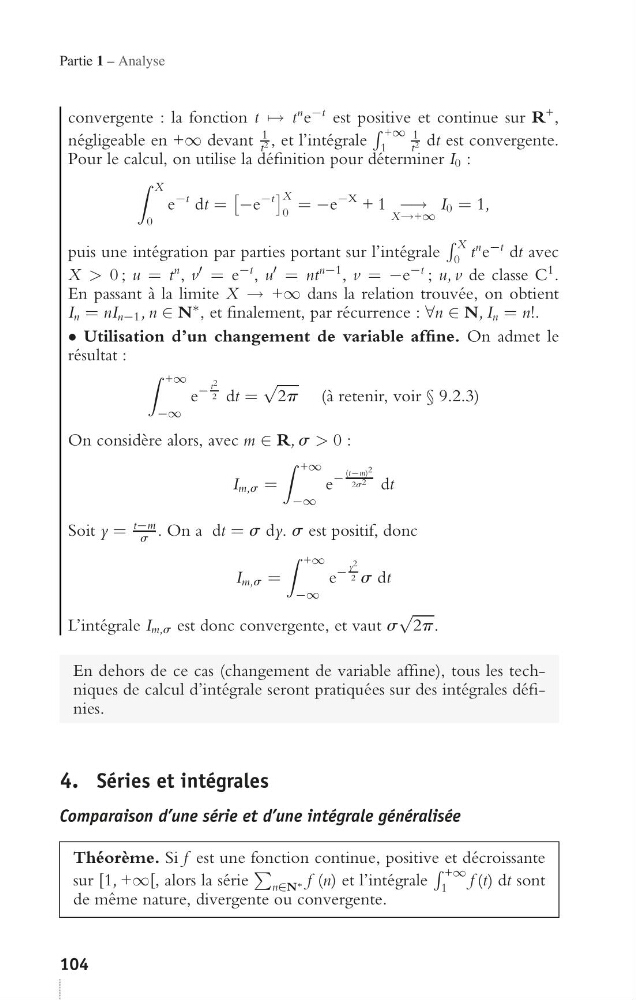
Partie 1 – Analyse
convergente : la fonction t → t
n e −t est positive et continue sur R
+ ,
négligeable en +∞ devant
1
t 2 , et l’intégrale
+∞
1
1
t 2 dt est convergente.
Pour le calcul, on utilise la définition pour déterminer I 0 :
X
0
e
−t dt =
−e
−t
X
0
= −e
−X + 1 −→
X→+∞
I 0 = 1,
puis une intégration par parties portant sur l’intégrale
X
0
t
n e −t dt avec
X > 0 ; u = t
n , v = e −t , u = nt
n−1 , v = −e −t ; u, v de classe C
1 .
En passant à la limite X → +∞ dans la relation trouvée, on obtient
I n = nI n−1 , n ∈ N ∗ , et finalement, par récurrence : ∀n ∈ N, I n = n!.
• Utilisation d’un changement de variable affine. On admet le
résultat :
+∞
−∞
e
−
t 2
2 dt =
√
2p (à retenir, voir § 9.2.3)
On considère alors, avec m ∈ R, s > 0 :
I m,s =
+∞
−∞
e
−
(t−m) 2
2s 2
dt
Soit y =
t−m
s . On a dt = s dy. s est positif, donc
I m,s =
+∞
−∞
e
−
y 2
2 s dt
L’intégrale I m,s est donc convergente, et vaut s
√
2p.
En dehors de ce cas (changement de variable affine), tous les techniques de calcul d’intégrale seront pratiquées sur des intégrales définies.
4. Séries et intégrales
Comparaison d’une série et d’une intégrale généralisée
Théorème. Si f est une fonction continue, positive et décroissante
sur [1, +∞[, alors la série
n∈N ∗ f (n) et l’intégrale
+∞
1
f (t) dt sont
de même nature, divergente ou convergente.
104