

27 - LES PRIX ET LES COÛTS DES SOURCES D’ÉNERGIE
573
Ce sont les coûts de transport qui distinguent le plus l’économie du gaz de celle du
pétrole car l’état gazeux exige des gazoducs d’un diamètre très supérieur à ceux des
oléoducs pour assurer le transport d’une même quantité d’énergie. Le gazoduc est,
en outre, inadapté aux très longs trajets internationaux (au-delà de 3 à 5000 km) et
doit être remplacé par des chaînes de liquéfaction tout aussi coûteuses. Le transport sur longue distance du gaz naturel est, en moyenne, cinq à six fois plus coûteux que celui du pétrole. Peu divisibles, ses équipements doivent être amortis sur
une très longue période, ce qui n’est compatible qu’avec une grande stabilité des
marchés et des contrats de 20 à 30 ans.
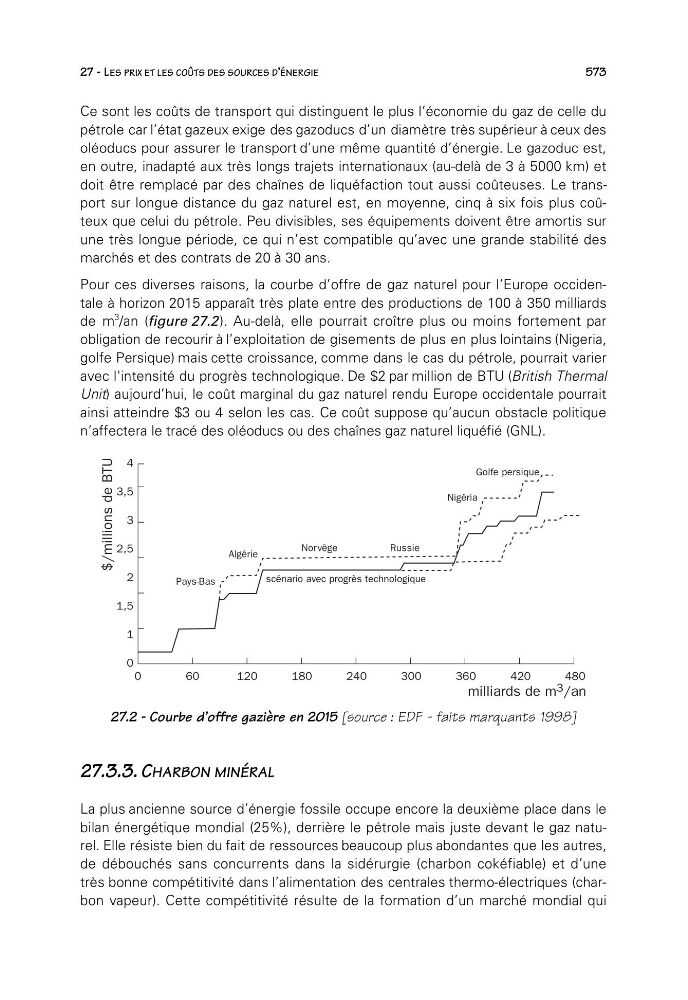
Pour ces diverses raisons, la courbe d’offre de gaz naturel pour l’Europe occidentale à horizon 2015 apparaît très plate entre des productions de 100 à 350 milliards
de m
3 /an (figure 27.2 ). Au-delà, elle pourrait croître plus ou moins fortement par
obligation de recourir à l’exploitation de gisements de plus en plus lointains (Nigeria,
golfe Persique) mais cette croissance, comme dans le cas du pétrole, pourrait varier
avec l'intensité du progrès technologique. De $2 par million de BTU (British Thermal
Unit) aujourd’hui, le coût marginal du gaz naturel rendu Europe occidentale pourrait
ainsi atteindre $3 ou 4 selon les cas. Ce coût suppose qu’aucun obstacle politique
n’affectera le tracé des oléoducs ou des chaînes gaz naturel liquéfié (GNL).
3,5
3
2,5
2
1,5
1
4
0
0
60
120
180
240
300
360
420
480
scénario avec progrès technologique
milliards de m 3 /an
Norvège
Algérie
Pays-Bas
Russie
Nigéria
Golfe persique
$/millions de BTU
27.2 - Courbe d’offre gazière en 2015 [source : EDF - faits marquants 1998]
27.3.3. CHARBON MINÉRAL
La plus ancienne source d’énergie fossile occupe encore la deuxième place dans le
bilan énergétique mondial (25%), derrière le pétrole mais juste devant le gaz naturel. Elle résiste bien du fait de ressources beaucoup plus abondantes que les autres,
de débouchés sans concurrents dans la sidérurgie (charbon cokéfiable) et d’une
très bonne compétitivité dans l’alimentation des centrales thermo-électriques (charbon vapeur). Cette compétitivité résulte de la formation d’un marché mondial qui