

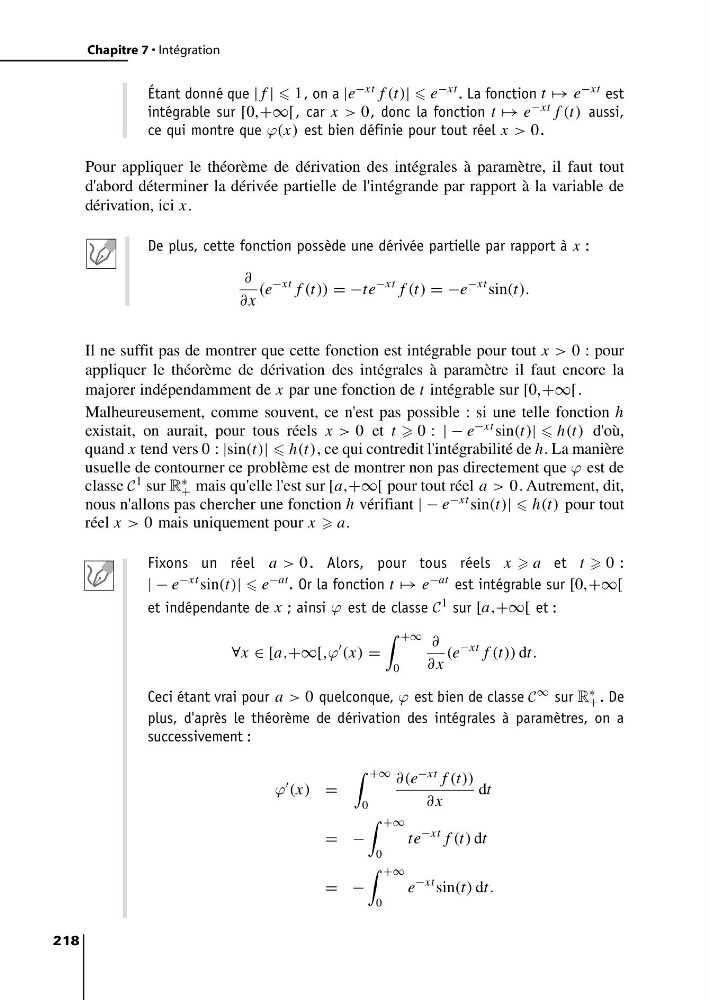
Étant donné que | f | 1, on a |e −xt f (t)| e −xt . La fonction t → e −xt est
intégrable sur [0,+∞[, car x > 0, donc la fonction t → e −xt f (t) aussi,
ce qui montre que ϕ(x) est bien définie pour tout réel x > 0.
Pour appliquer le théorème de dérivation des intégrales à paramètre, il faut tout
d'abord déterminer la dérivée partielle de l'intégrande par rapport à la variable de
dérivation, ici x.
De plus, cette fonction possède une dérivée partielle par rapport à x :
∂
∂ x
(e
−xt f (t)) = −te
−xt f (t) = −e
−xt sin(t).
Il ne suffit pas de montrer que cette fonction est intégrable pour tout x > 0 : pour
appliquer le théorème de dérivation des intégrales à paramètre il faut encore la
majorer indépendamment de x par une fonction de t intégrable sur [0,+∞[.
Malheureusement, comme souvent, ce n'est pas possible : si une telle fonction h
existait, on aurait, pour tous réels x > 0 et t 0 : | − e −xt sin(t)| h(t) d'où,
quand x tend vers 0 : |sin(t)| h(t), ce qui contredit l'intégrabilité de h. La manière
usuelle de contourner ce problème est de montrer non pas directement que ϕ est de
classe C 1 sur R ∗
+ mais qu'elle l'est sur [a,+∞[ pour tout réel a > 0. Autrement, dit,
nous n'allons pas chercher une fonction h vérifiant | − e −xt sin(t)| h(t) pour tout
réel x > 0 mais uniquement pour x a.
Fixons un réel a > 0 . Alors, pour tous réels x a et t 0 :
| − e −xt sin(t)| e −at . Or la fonction t → e −at est intégrable sur [0,+∞[
et indépendante de x ; ainsi ϕ est de classe C 1 sur [a,+∞[ et :
∀x ∈ [a,+∞[,ϕ
(x) =
+∞
0
∂
∂ x
(e
−xt f (t)) dt.
Ceci étant vrai pour a > 0 quelconque, ϕ est bien de classe C ∞ sur R ∗
+ . De
plus, d'après le théorème de dérivation des intégrales à paramètres, on a
successivement :
ϕ (x) =
+∞
0
∂(e −xt f (t))
∂ x
dt
= −
+∞
0
te
−xt f (t) dt
= −
+∞
0
e
−xt sin(t) dt.
218
Chapitre 7 • Intégration