

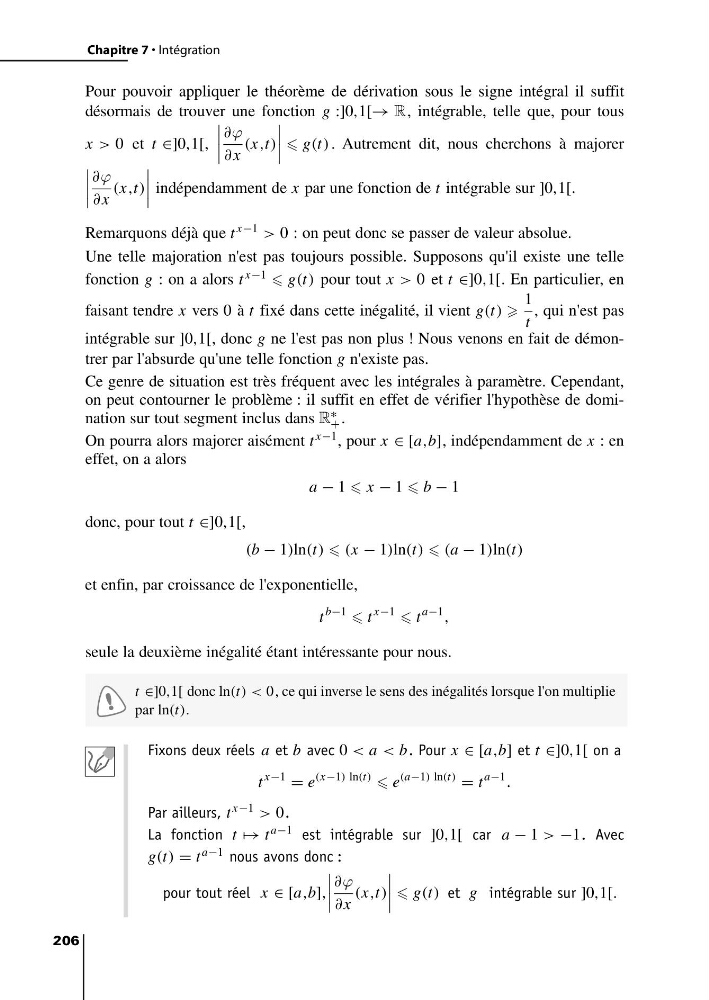
Pour pouvoir appliquer le théorème de dérivation sous le signe intégral il suffit
désormais de trouver une fonction g :]0,1[→ R, intégrable, telle que, pour tous
x > 0 et t ∈]0,1[,
∂ϕ
∂ x
(x,t)
g(t) . Autrement dit, nous cherchons à majorer
∂ϕ
∂ x
(x,t)
indépendamment de x par une fonction de t intégrable sur ]0,1[.
Remarquons déjà que t x−1 > 0 : on peut donc se passer de valeur absolue.
Une telle majoration n'est pas toujours possible. Supposons qu'il existe une telle
fonction g : on a alors t x−1 g(t) pour tout x > 0 et t ∈]0,1[. En particulier, en
faisant tendre x vers 0 à t fixé dans cette inégalité, il vient g(t)
1
t
, qui n'est pas
intégrable sur ]0,1[, donc g ne l'est pas non plus ! Nous venons en fait de démontrer par l'absurde qu'une telle fonction g n'existe pas.
Ce genre de situation est très fréquent avec les intégrales à paramètre. Cependant,
on peut contourner le problème : il suffit en effet de vérifier l'hypothèse de domination sur tout segment inclus dans R ∗
+ .
On pourra alors majorer aisément t x−1 , pour x ∈ [a,b], indépendamment de x : en
effet, on a alors
a − 1 x − 1 b − 1
donc, pour tout t ∈]0,1[,
(b − 1)ln(t) (x − 1)ln(t) (a − 1)ln(t)
et enfin, par croissance de l'exponentielle,
t
b−1 t
x−1 t
a−1
,
seule la deuxième inégalité étant intéressante pour nous.
t ∈]0,1[ donc ln(t) < 0, ce qui inverse le sens des inégalités lorsque l'on multiplie
par ln(t).
Fixons deux réels a et b avec 0 < a < b. Pour x ∈ [a,b] et t ∈]0,1[ on a
t
x−1
= e
(x−1) ln(t) e
(a−1) ln(t)
= t
a−1
.
Par ailleurs, t x−1 > 0.
La fonction t → t a−1 est intégrable sur ]0,1[ car a − 1 > −1. Avec
g(t) = t a−1 nous avons donc :
pour tout réel x ∈ [a,b],
∂ϕ
∂ x
(x,t)
g(t) et g intégrable sur ]0,1[.
206
Chapitre 7 • Intégration