

4. RÉSOLUTION DES É QUATIONS NUM ÉRIQUES
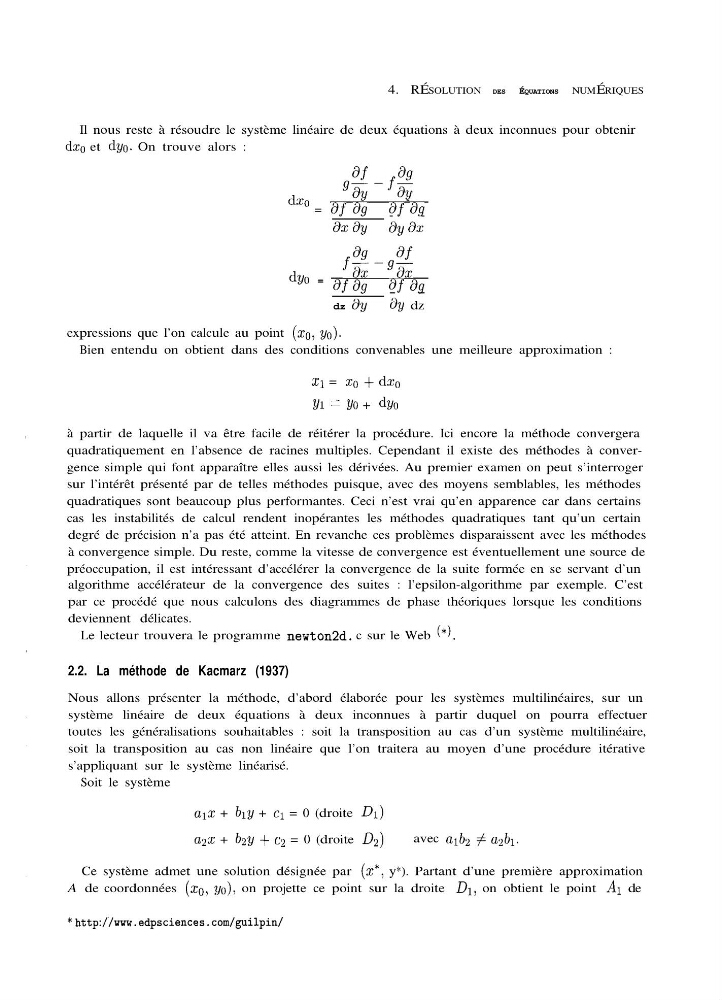
Il nous reste à résoudre le système linéaire de deux équations à deux inconnues pour obtenir
dzc et dyc. On trouve alors :
golf%
dxo = af dg
dY
af dg
-dx ay
dy dz
dvo =
f&g
af &l
af &l
-dz dy
ay dz
expressions que l’on calcule au point (xc, y~).
Bien entendu on obtient dans des conditions convenables une meilleure approximation :
x1 = x0 + dz0
YI = YO + dyo
à partir de laquelle il va être facile de réitérer la procédure. Ici encore la méthode convergera
quadratiquement en l’absence de racines multiples. Cependant il existe des méthodes à convergence simple qui font apparaître elles aussi les dérivées. Au premier examen on peut s’interroger
sur l’intérêt présenté par de telles méthodes puisque, avec des moyens semblables, les méthodes
quadratiques sont beaucoup plus performantes. Ceci n’est vrai qu’en apparence car dans certains
cas les instabilités de calcul rendent inopérantes les méthodes quadratiques tant qu’un certain
degré de précision n’a pas été atteint. En revanche ces problèmes disparaissent avec les méthodes
à convergence simple. Du reste, comme la vitesse de convergence est éventuellement une source de
préoccupation, il est intéressant d’accélérer la convergence de la suite formée en se servant d’un
algorithme accélérateur de la convergence des suites : l’epsilon-algorithme par exemple. C’est
par ce procédé que nous calculons des diagrammes de phase théoriques lorsque les conditions
deviennent délicates.
Le lecteur trouvera le programme newton2d. c sur le Web (*).
2.2. La méthode de Kacmarz (1937)
Nous allons présenter la méthode, d’abord élaborée pour les systèmes multilinéaires, sur un
système linéaire de deux équations à deux inconnues à partir duquel on pourra effectuer
toutes les généralisations souhaitables : soit la transposition au cas d’un système multilinéaire,
soit la transposition au cas non linéaire que l’on traitera au moyen d’une procédure itérative
s’appliquant sur le système linéarisé.
Soit le système
six + biy + ci = 0 (droite 01)
a2x + b2y + ca = 0 (droite Dz)
avec alb2 # a2bl.
Ce système admet une solution désignée par (x*, y*). Partant d’une première approximation
A de coordonnées (1~0, yo), on projette ce point sur la droite Di, on obtient le point Al de