

M ANUEL DE CALCUL NUMÉ RIQUE APPLIQUÉ
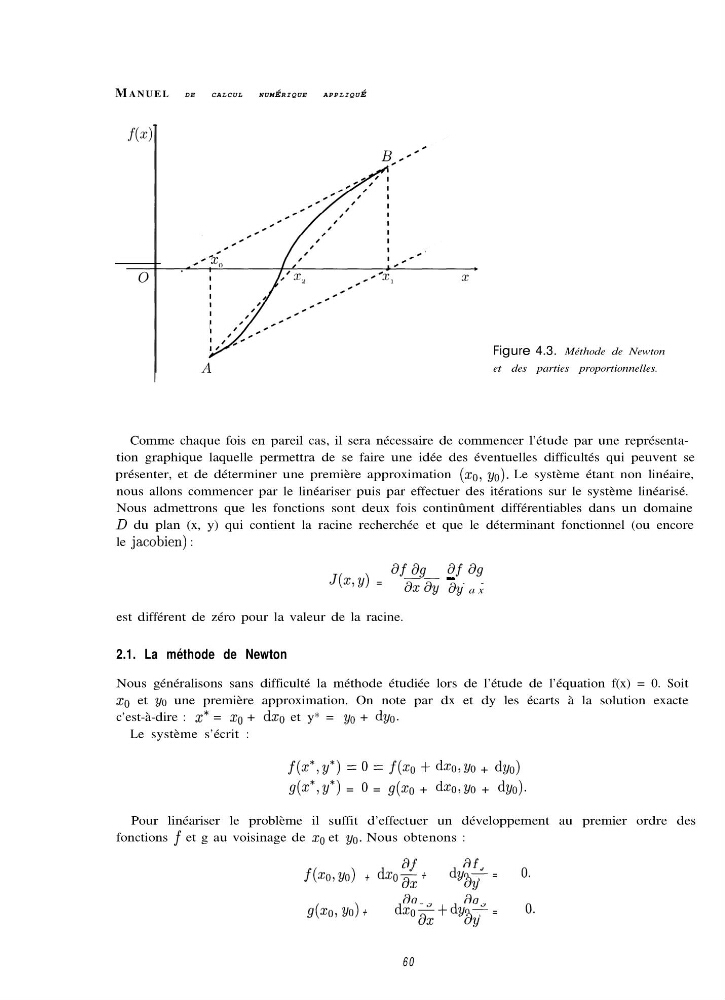
Figure 4.3. Méthode de Newton
et des parties proportionnelles.
Comme chaque fois en pareil cas, il sera nécessaire de commencer l’étude par une représentation graphique laquelle permettra de se faire une idée des éventuelles difficultés qui peuvent se
présenter, et de déterminer une première approximation (x0, yo). Le système étant non linéaire,
nous allons commencer par le linéariser puis par effectuer des itérations sur le système linéarisé.
Nous admettrons que les fonctions sont deux fois continûment différentiables dans un domaine
D du plan (x, y) qui contient la racine recherchée et que le déterminant fonctionnel (ou encore
le jacobien) :
w hl w- a!?
J(X,Y) =
zs - -ay ax
est différent de zéro pour la valeur de la racine.
2.1. La méthode de Newton
Nous généralisons sans difficulté la méthode étudiée lors de l’étude de l’équation f(x) = 0. Soit
x0 et yo une première approximation. On note par dx et dy les écarts à la solution exacte
c’est-à-dire : x* = 1x70 + dxo et y* = y0 + dyo.
Le système s’écrit :
f(x*,y*) = 0 = f(x0 + dXo,Yo + dY0)
g(x*,Y*) = 0 = g(xo + dXo,Yo + dYo)*
Pour linéariser le problème il suffit d’effectuer un développement au premier ordre des
fonctions f et g au voisinage de x0 et yo. Nous obtenons :
af
f(Xo,Yo) + dxoaf
ax +
dyo- =
0.
aY
ail
ag
g(x0, yo) +
dxoz + dyo- =
0.
aY
60