

ANNEXE
I.
C ORRIGÉS
DES
PROBLÈMES
ETEXERCICES
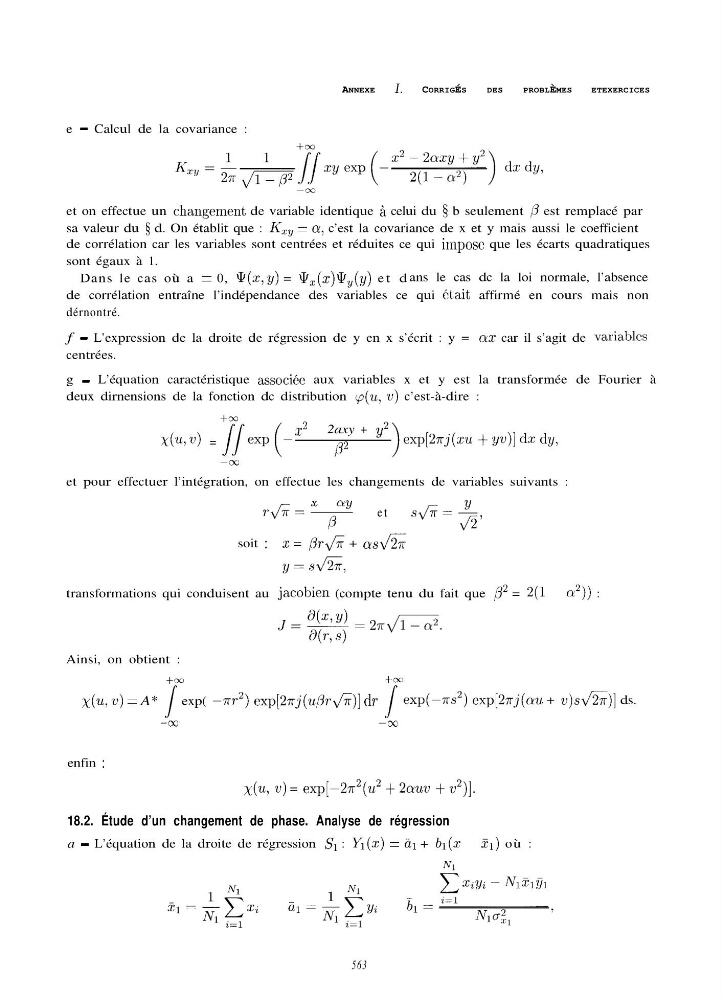
e - Calcul de la covariance :
et on effectue un changement de variable identique à celui du 5 b seulement , G’ est remplacé par
sa valeur du 5 d. On établit que : KxY = o, c’est la covariance de x et y mais aussi le coefficient
de corrélation car les variables sont centrées et réduites ce qui impose que les écarts quadratiques
sont égaux à 1.
Dans le cas où a = 0, 9(x,y) = *z(x)‘JXy(y) et dans le cas dc la loi normale, l’absence
de corrélation entraîne l’indépendance des variables ce qui etait affirmé en cours mais non
dérnontré.
f - L’expression de la droite de régression de y en x s’écrit : y = crx car il s’agit de variables
centrées.
g - L’équation caractéristique associée aux variables x et y est la transformée de Fourier à
deux dirnensions de la fonction dc distribution cp(u, II) c’est-à-dire :
+CC
X(%V) =
X2 ~ 2axy + y2
P2
exp[2rj(xu + y~)] dx dy,
-cc
et pour effectuer l’intégration, on effectue les changements de variables suivants :
x ~ ay
l”&=P
et
s+$:
soit : 5 = @fi + Ly.sJ!G
y=sdG,
transformations qui conduisent au jacobien (compte tenu du fait que ,@ = 2(1 ~ a”)) :
Ainsi, on obtient :
+CZ
x(u, w) = A* / exp( -w2) exp[2z-j(u@r&)] dr /exp(+rs2) exp[2Tj(oU + U)S&)] ds.
-00
-00
enfin :
x(u, w) = exp[-2n2(U2 + 2wuv + V”)I.
18.2. Étude d’un changement de phase. Analyse de régression
a - L’équation de la droite de régression Sr : Y~(X) = a1 + br(x ~ 1101) où :
563