

MANUEL DE CALCUL NUMÉ RIQUE APPLIQUÉ
18. Analyse de régression-corrélation
18.1. La distribution gaussienne à deux dimensions. Coefficient de corrélation
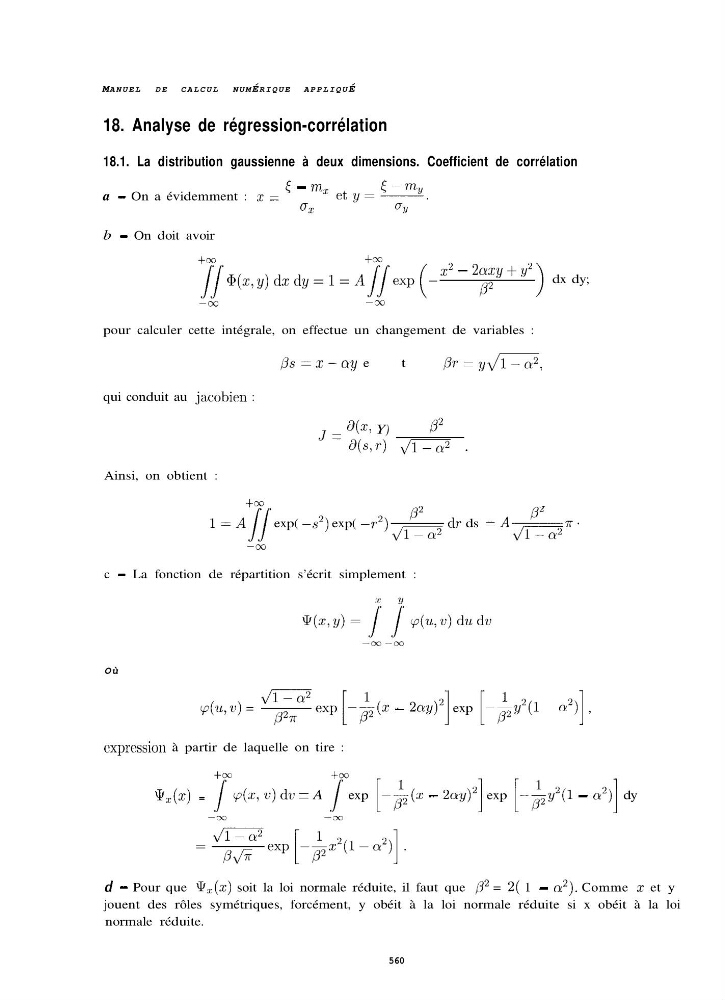
< ~ ml,
a - On a évidemment : z = ~ ety=-.
0x
0.v
b - On doit avoir
+oO
+CG
@(x,y)dzdy=l=A
X2 - 2cvxy + y2
PL
dx dy;
-cc
-m
pour calculer cette intégrale, on effectue un changement de variables :
/3s =x-cxy et
/Jr = yJïZ3~
qui conduit au jacobien :
J = 3x7 Y) -
P2
tqs,r) JCG? .
Ainsi, on obtient :
+oO
SJ’
2
l=A
exp( -s2) exp( -r”)
dr ds = AJ;i(ï”.
-cc
c - La fonction de répartition s’écrit simplement :
Où
p(u,w) = Fexp [-f(x - 2oy)‘] exp [-$y’(1 ~ o’)] ,
cxprcssion à partir de laquelle on tire :
+CC
+CC
Qz(x) = s
p(x, w) dv = A / exp [-$(x - 2ay)‘] exp [-ky?(I - 02)] dy
d - Pour que Q,(x) soit la loi normale réduite, il faut que p2 = 2( 1 - 02). Comme I I : et y
jouent des rôles symétriques, forcément, y obéit à la loi normale réduite si x obéit à la loi
normale réduite.
560