

Les développements asymptotiques, encore appelés séries semi-convergentes, constituent une fort
belle application numérique des séries divergentes. Le but est d’associer à une certaine fonction
f(z) un développement du type :
Sous certaines conditions que nous allons évoquer, le développement divergent, tronqué à
un ordre convenable, permet de calculer numériquement la fonction f(z) avec une précision
d’autant plus grande que le module de l’argument est plus élevé. Par exemple, on rencontre en
analyse classique un tel développement quand on veut calculer la constante d’Euler (1707-1783)
avec une grande économie de moyen (cj. annexe H, exercice l-4).
1. Un exemple de développement asymptotique
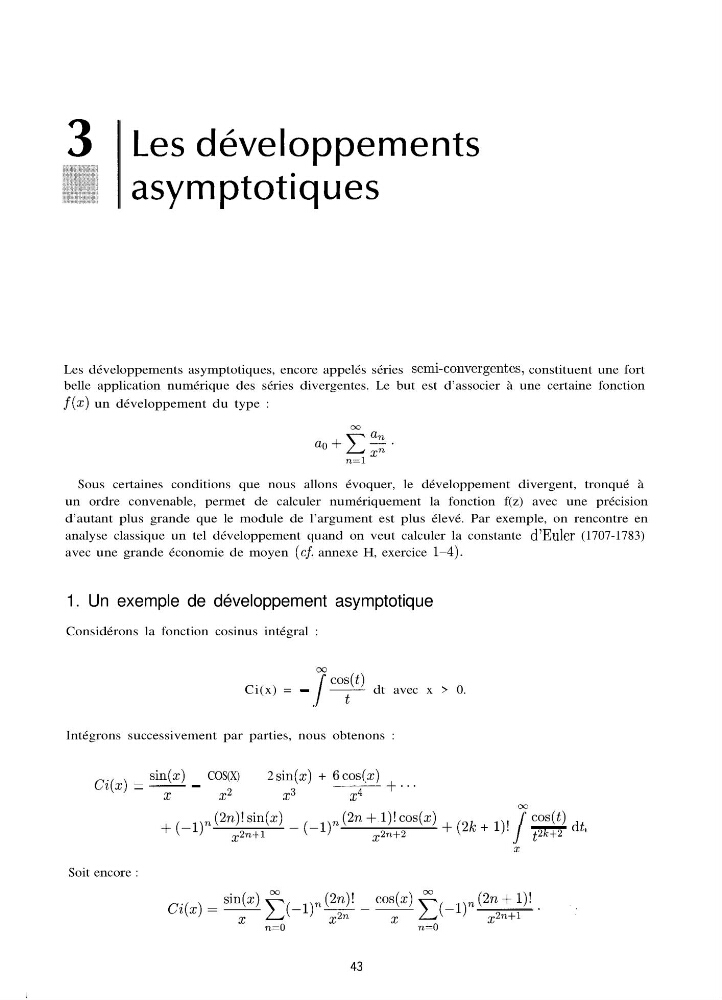
Considérons la fonction cosinus intégral :
Ci(x) = - .I
cas(t)
t dt avec x > 0.
Intégrons successivement par parties, nous obtenons :
sin(x)
COS(X)
2 sin(x)
Ci(x) = - - ~ - ~
5
X2
X3
+ ~COS(Z) -+...
X4
+ (2k + l)! s
mcos(t) &
~ t2”+2
’
z
Soit encore :