

MANUEL DE CALCUL NUMÉRIQUE APPLIQUÉ
2. les variables sont gaussiennes et les résultats d’observation sont bien dus au hasard :
3. la variante de la variable dépendante satisfait soit à l’homogénéité des variances conditionnelles D[~l<1 = cri, soit à une certaine loi h’(x) qui rend les variantes conditionnelles
homogènes D[~/lz] = a2h2(x) ;
4. la liaison étudiée est statistiquement significative, c’est-à-dire que la valeur du coefficient
de corrélation ou du rapport de corrélation est suffisamment éloignée de zéro pour que
l’hypothèse d’une absence de liaison de corrélation ne puisse pas raisonnablement s’expliquer
par des fluctuations dues au hasard;
5. la forme de la régression est linéaire du type Y = aX+b’. Si cela n’est pas le cas, on transforrne
la variable de telle sorte qu’on trouve une forme linéaire.
En définitive, il convient d’obtenir des estimateurs de a et b’. Il faut bien comprendre qu’il
s’agit effectivement d’estimateurs car ces valeurs dépendent de l’échantillon.
2.2. Méthode des moindres carrés
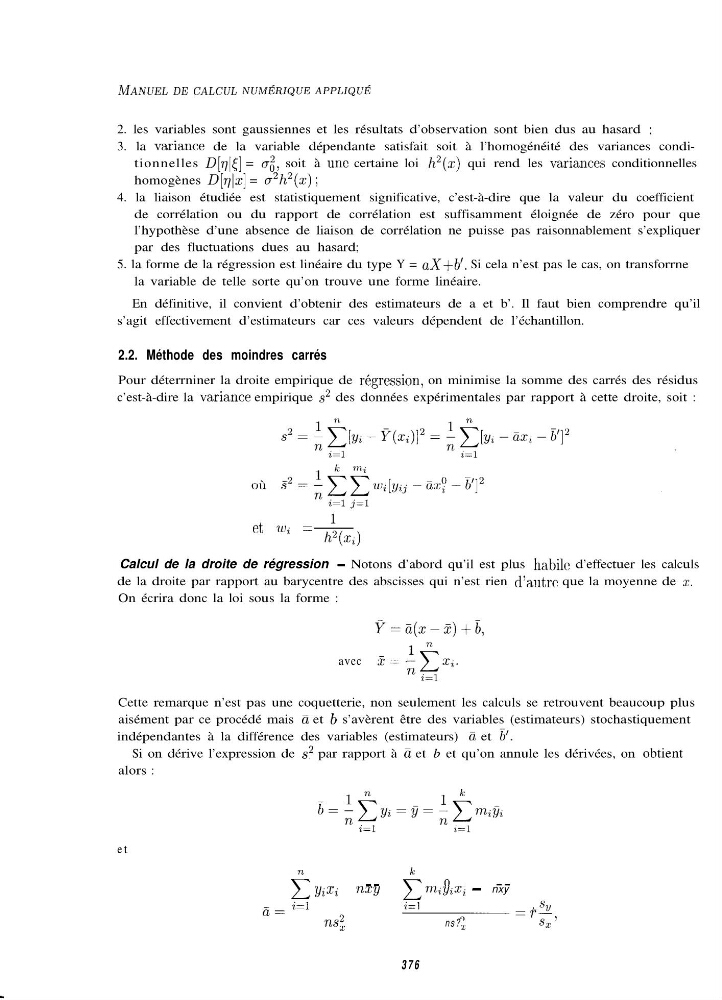
Pour déterrniner la droite empirique de régression, on minimise la somme des carrés des résidus
c’est-à-dire la variante empirique s2 des données expérimentales par rapport à cette droite, soit :
et wi = h2(x2)
Calcul de la droite de régression - Notons d’abord qu’il est plus habile d’effectuer les calculs
de la droite par rapport au barycentre des abscisses qui n’est rien d’autre que la moyenne de 2.
On écrira donc la loi sous la forme :
avec jj-,t cxi.
i=l
et
Cette remarque n’est pas une coquetterie, non seulement les calculs se retrouvent beaucoup plus
aisément par ce procédé mais a et b s’avèrent être des variables (estimateurs) stochastiquement
indépendantes à la différence des variables (estimateurs) à et 6’.
Si on dérive l’expression de s2 par rapport à ü et b et qu’on annule les dérivées, on obtient
alors :
IfA&
-yixi ~ nxy
5
"
~_
mfyixi - nxy
a= i=l
i=l
- S?J
ns$
-=TA,
ns?. .I
SX
376