

25. ÉTUDE D ES D ÉPENDANCES DANS LE CAS LINÉAIRE
La variable xj n’est pas du tout entachée d’erreur tandis que la variable y.7 est sujette à
certaines fluctuations incontrôlables qui confère à cette variable un caractère aléatoire.
Ce type de schéma s’applique encore même si la variable x3 fait l’objet de très faibles
fluctuations comparées à celles qui affectent la variable yj.
1.3. Dépendance de la variable aléatoire q et de la variable aléatoire [ (schéma de corrélation)
Les deux variables étudiées dépendent d’un ensemble de facteurs incontrôlables qui rendent
fondamentalement aléatoires les variables étudiées 77 et <.
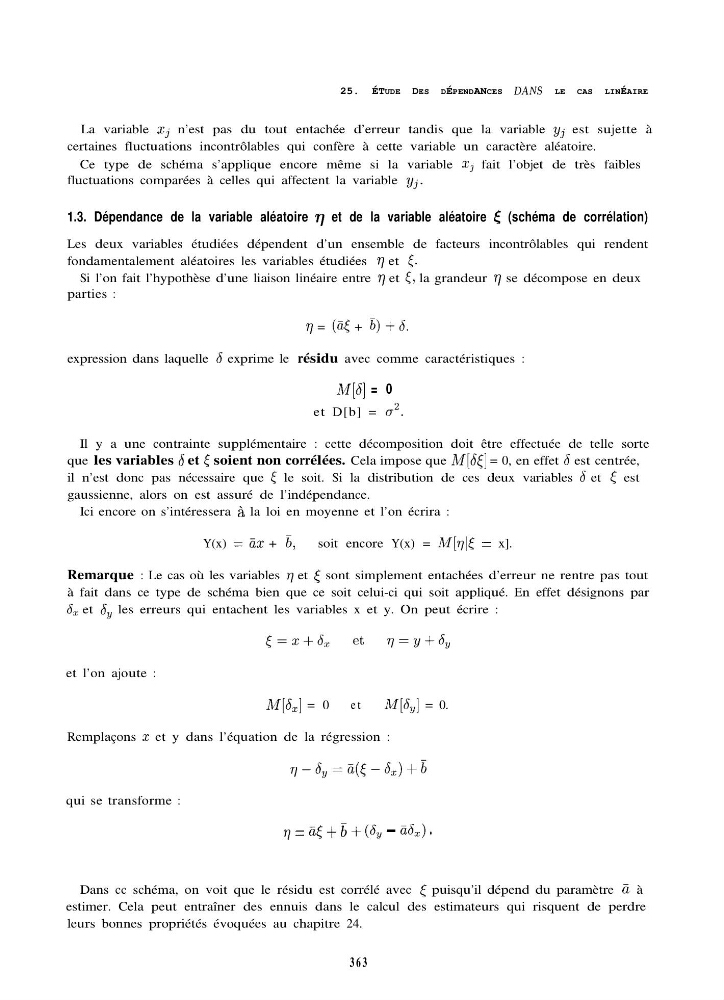
Si l’on fait l’hypothèse d’une liaison linéaire entre 77 et <, la grandeur 17 se décompose en deux
parties :
77 = (üf + 6) + s.
expression dans laquelle 6 exprime le résidu avec comme caractéristiques :
M[S] = 0
et D[b] = a’.
Il y a une contrainte supplémentaire : cette décomposition doit être effectuée de telle sorte
que les variables S et 5 soient non corrélées. Cela impose que M[@l = 0, en effet S est centrée,
il n’est donc pas nécessaire que < le soit. Si la distribution de ces deux variables 6 et < est
gaussienne, alors on est assuré de l’indépendance.
Ici encore on s’intéressera à la loi en moyenne et l’on écrira :
Y(x) = ax + 6,
soit encore Y(x) = n/r[q][ = x].
Remarque : Le cas où les variables 17 et [ sont simplement entachées d’erreur ne rentre pas tout
à fait dans ce type de schéma bien que ce soit celui-ci qui soit appliqué. En effet désignons par
6, et S, les erreurs qui entachent les variables x et y. On peut écrire :
et l’on ajoute :
Ad[&.] = 0
et
M[i?,] = 0.
Remplaçons z et y dans l’équation de la régression :
qui se transforme :
7 = a< + 6 + (6, - as,) .
Dans cc schéma, on voit que le résidu est corrélé avec [ puisqu’il dépend du paramètre ü à
estimer. Cela peut entraîner des ennuis dans le calcul des estimateurs qui risquent de perdre
leurs bonnes propriétés évoquées au chapitre 24.
363