

MANUEL
DE
CALCUL
NUMÉRIQUE
APPLIQUÉ
il faut connaître la loi de répartition de X pour pouvoir conclure. Notamment, il est possible
de montrer que si X obéit à une distribution gaussienne, la variante de ti est alors minimum.
Cela n’est généralement pas vrai avec d’autres lois de répartition.
b - Cas de la variance - L’estimation naturelle de la variante est la variante statistique :
1 n
D = ; -y(Xk - vii)2
k=l
avec fi=- i, cxk.
k=l
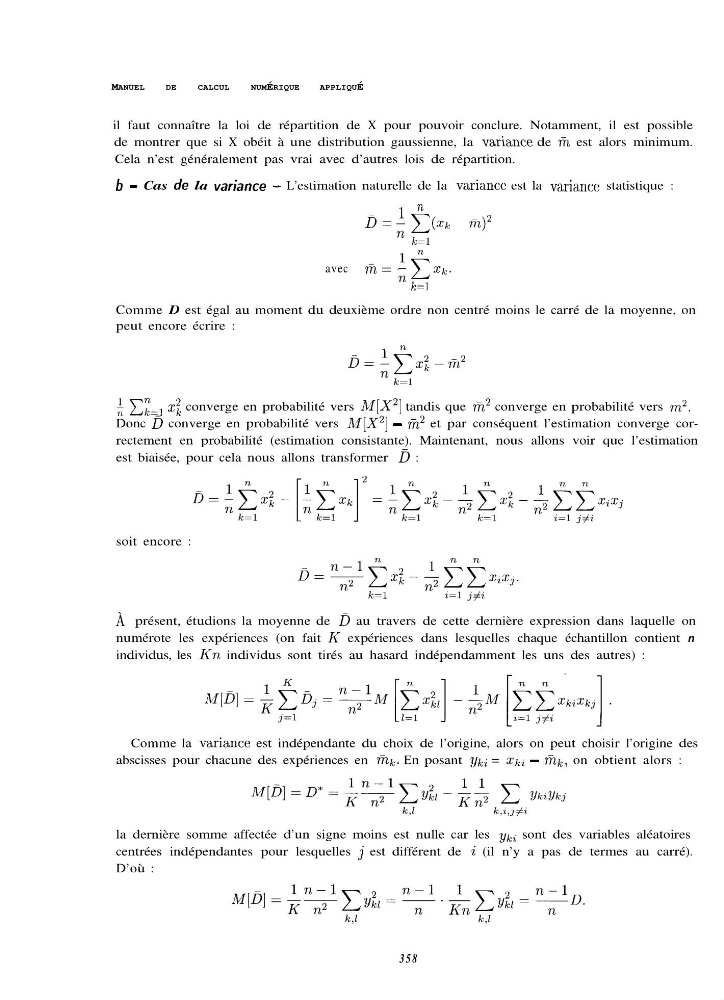
Comme D est égal au moment du deuxième ordre non centré moins le carré de la moyenne, on
peut encore écrire :
i xk=, xi converge en probabilité vers M[X2] tandis que m2 converge en probabilité vers m2.
Donc D converge en probabilité vers M[X2] - fi2 et par conséquent l’estimation converge correctement en probabilité (estimation consistante). Maintenant, nous allons voir que l’estimation
est biaisée, pour cela nous allons transformer D :
soit encore :
À présent, étudions la moyenne de D au travers de cette dernière expression dans laquelle on
numérote les expériences (on fait K expériences dans lesquelles chaque échantillon contient n
individus, les Kn individus sont tirés au hasard indépendamment les uns des autres) :
Comme la variante est indépendante du choix de l’origine, alors on peut choisir l’origine des
abscisses pour chacune des expériences en mk. En posant y& = xki - fik, on obtient alors :
la dernière somme affectée d’un signe moins est nulle car les y& sont des variables aléatoires
centrées indépendantes pour lesquelles j est différent de i (il n’y a pas de termes au carré).
D’où :
358