

2c‘s. S YSTÈMES À PLUSIEUHS VARIABLES ALÉATOIRES
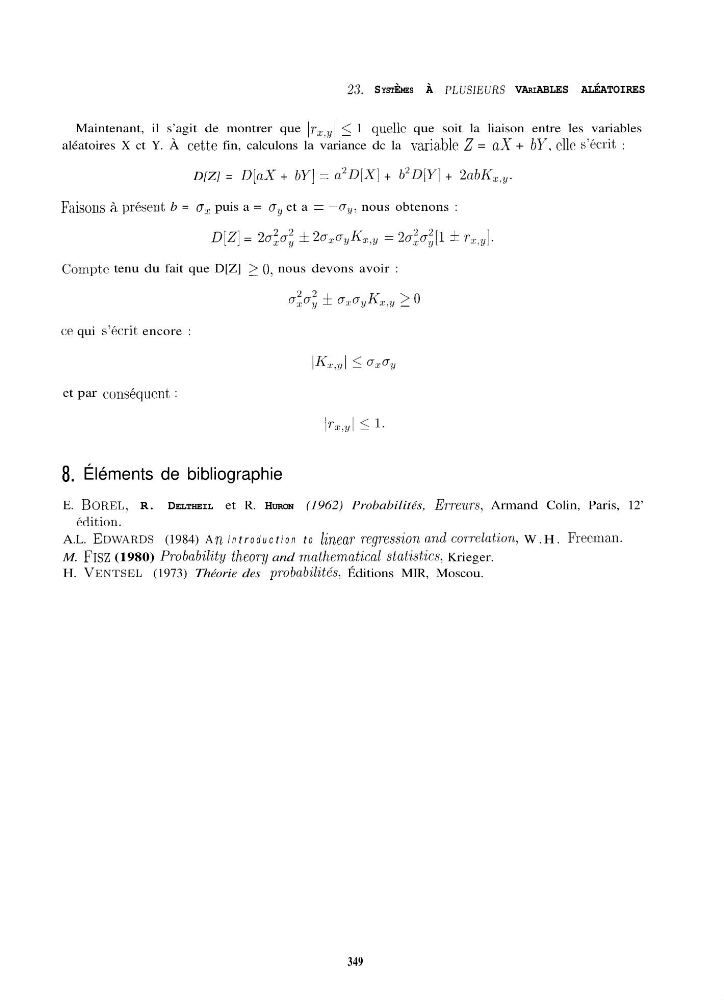
Maintenant, il s’agit de montrer que ~T~,~I 5 1 quelle que soit la liaison entre les variables
aléatoires X ct Y. À cet,te fin, calculons la variance dc la variahlc 2 = aX + bY. clic s’écrit, :
D[Z] = D[aX + bY] = a”D[X] + b’%[Y] + ZnbK,,;.,.
Faisom à prksent b = CT, , ; puis a = CT~ et a = -D~, nous obtenons :
D[Z] = 2a:a; + 2a,ra,&, = 2+;[l h r..r.!,].
Cornptc tenu du fait que D[Z] > 0: nous devons avoir :
,o; * ~:r~yKr,y L 0
ce qui s’krit encore :
et par conskqucnt :
8. Éléments de bibliographie
E. B~REL, R. D ELTHEIL et R. HURON (1962) Probabilités, Emxm, Armand Colin, Paris, 12’
klition.
A.L. EDWARD~ (1984) A n introduction to lénear rqression
ad çorrelataon,
W.H. Frecrnan.
M. FISZ (1980) Probability
theory and m,athematical statistics, Krieger.
H. VENTSEL (1973) Théorie des probchilités, Éditions MIR, Moscou.
349