

MANUEL
DE
CALCUL
NUMÉ RIQUE
APPLIQUÉ
expressions dans lesquelles piy = P(z = zi; cy = yj). S’il s’agit de variables aliktoires continues.
110us écrirons :
+C.Z
mk,.?
=
SJ'
.xky,y(x,
y) dz dy
-x
+CL%
et pk,,s =
11
(x ~ m,.)“(y ~ mJ,).5,f(:q y) dz dl/.
-M
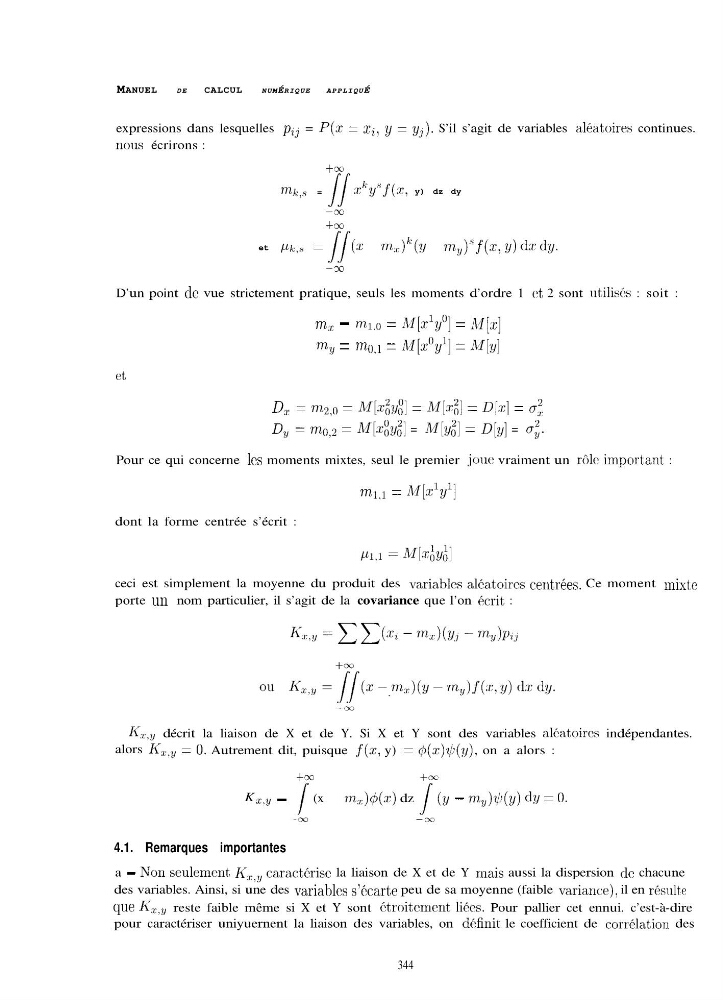
D’un point de vue strictement pratique, seuls les moments d’ordre 1 ct 2 sont utilisk : soit :
m ~ mi.0 = Af[xlyO] = M[x]
.î -
m 1/ = rn(j.1 = M[x”y’] = M[:I/]
et
D, = mz,o = M[x$y~] = M[xi] = D[z] = ~7,:
D, = rr~~),~ = M[&;] = M[?/;] = D[y] = 0;.
Pour ce qui concerne les moments mixtes, seul le premier ,joue vraiment un rôle import,ant :
ml.1 = Af[xlyl]
dont la forme centrée s’écrit :
ceci est simplement la moyenne du produit des variables akatoircs cent,rées. Ce moment mixte
porte WI nom particulier, il s’agit de la covariance que l’on krit :
K,,., décrit la liaison de X et de Y. Si X et Y sont des variables alCat,oircs indépendantes.
alors Krx:.y = 0. Autrement dit, puisque f(x, y) = 4(z)+(y), on a alors :
+CG
K
~
X..Y ~ I’ (x ~ m,;)qb(x) dz r(g - q,)$(r/) dy = 0.
4.1. Remarques importantes
a - Non seulement Kc,J,rl caractkrisc la liaison de X et de Y mais aussi la dispersion dc chacune
des variables. Ainsi, si une des variables s’karte peu de sa moyenne (faible variante), il en résulte
we Kz.y reste faible même si X et Y sont i%roitcment litcs. Pour pallier cet ennui. c’est-à-dire
pour caractériser uniyuernent la liaison des variables, on dkfinit le coefficient de corrélat,ion des
344