

MANUEL
DE
CALCUL
NUMÉRIQUE
APPLIQUÉ
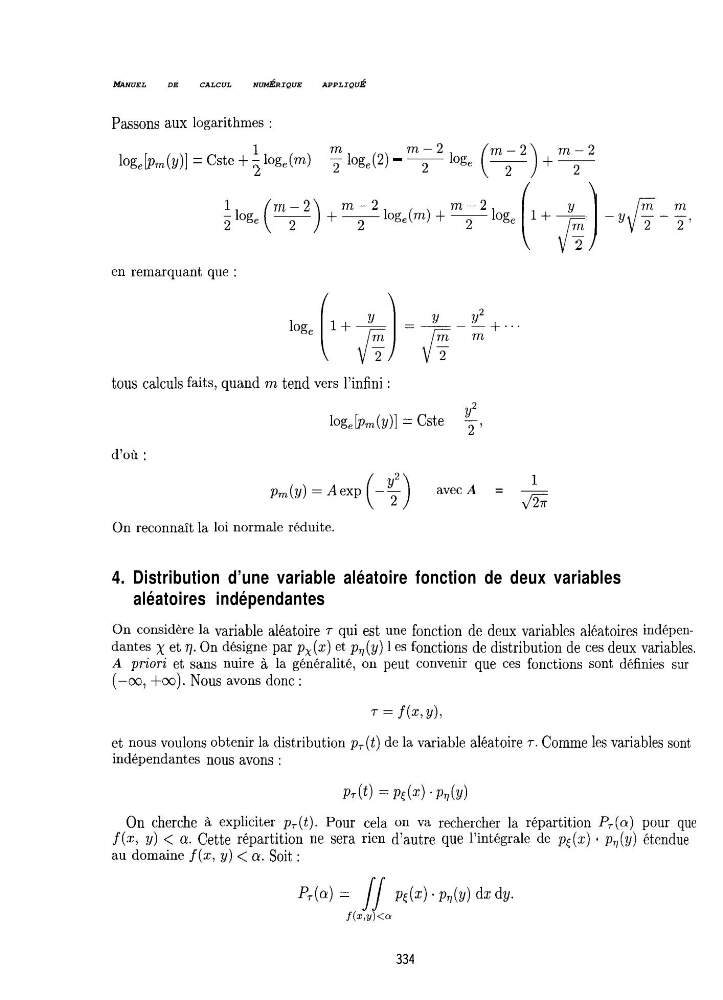
Passons aux logarithmes :
log,[p,(y)] = Cste + : log,(m) - F log,(2) - y log,
L
(
>
y + y
- floge
(
m-2
2 >
m-2
m-2
+- 2
loge(m) + 2 loge
i
lf1J
m
F 2
en remarquant que :
log,
1+* =-jL$+...
(
1
tous calculs faits, quand m tend vers l’infini :
log,[p,(y)] = Cste - f,
d’où :
avec A = &
On reconnaît la loi normale réduite.
4. Distribution d’une variable aléatoire fonction de deux variables
aléatoires indépendantes
On considère la variable aléatoire r qui est une fonction de deux variables aléatoires indépendantes x et 7. On désigne par J+(X) et ~+(y) 1 es fonctions de distribution de ces deux variables.
A priori et sans nuire à la généralité, on peut convenir que ces fonctions sont définies sur
(-ca, +a). Nous avons donc :
et nous voulons obtenir la distribution pT(t) de la variable aléatoire T. Comme les variables sont
indépendantes nous avons :
PT(t) =Pc(x) .PTl(Y)
On cherche à expliciter p7(t). P our cela on va rechercher la répartition PT(a) pour que
f(z, y) < (Y. Cette répartition ne sera rien d’autre que l’intégrale de pc(z) . ~~(y) étendue
au domaine f(z, y) < 0. Soit :
PT(a) = SS
P&$ . PV(Y) dx dy.
f(z,v)