

MANUEL
DE
CALCUL
NUMÉRIQUE
APPLIQUÉ
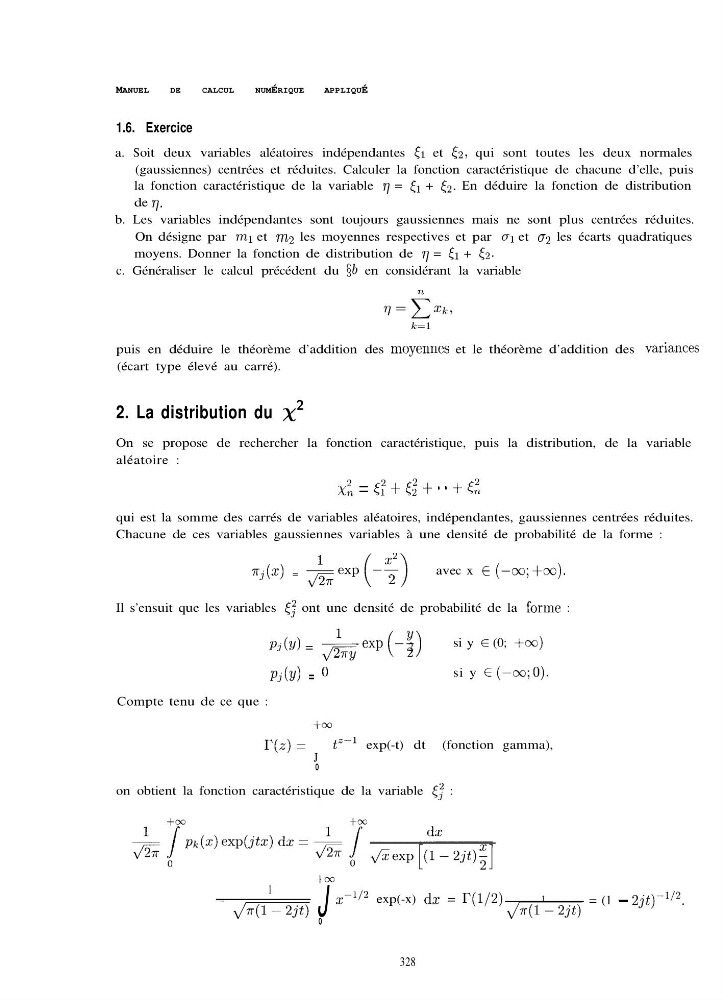
1.6. Exercice
a. Soit deux variables aléatoires indépendantes & et &, qui sont toutes les deux normales
(gaussiennes) centrées et réduites. Calculer la fonction caractéristique de chacune d’elle, puis
la fonction caractéristique de la variable 7 = [i + [2. En déduire la fonction de distribution
de q.
b. Les variables indépendantes sont toujours gaussiennes mais ne sont plus centrées réduites.
On désigne par ml et m2 les moyennes respectives et par g1 et 02 les écarts quadratiques
moyens. Donner la fonction de distribution de 7 = c. Généraliser le calcul précédent du §b en considérant la variable
puis en déduire le théorème d’addition des moyennes
et le théorème d’addition des variantes
(écart type élevé au carré).
2. La distribution du x2
On se propose de rechercher la fonction caractéristique, puis la distribution, de la variable
aléatoire :
xi = l $; + E; + . . + E, 2 ,
qui est la somme des carrés de variables aléatoires, indépendantes, gaussiennes centrées réduites.
Chacune de ces variables gaussiennes variables à une densité de probabilité de la forme :
T~(X) = &exP
X2
c--j
2
avec x E (-co;+oo).
Il s’ensuit que les variables (32 ont une densité de probabilité de la forme :
Pj(Y) = & exp
Y
C--l 2
si y E (0; +co)
&(Y) = 0
si y E (-co;O).
Compte tenu de ce que :
+oO
l?(z) =
J
tz-’ exp(-t) dt (fonction gamma),
0
on obtient la fonction caractéristique de la variable <,f :
+CC
+03
pk(x)exp(jtx) dz =
+oO
1
J
xp1j2 exp(-x) dz = I’(1/2)
1
y/&(Fijij
= (1 - 2jt)-i’2.
0
328